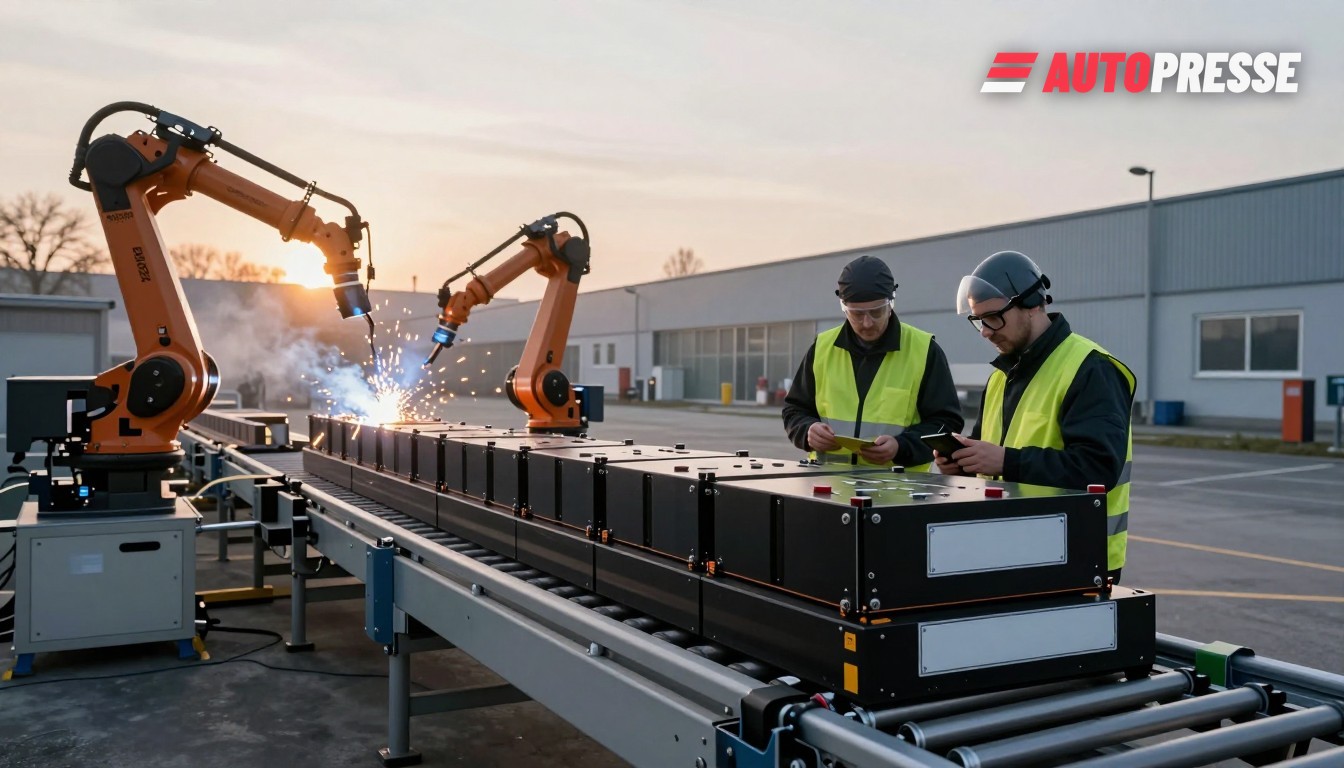
德国的工业心脏正看到一股切实的推动力,试图将电池和整车生产拉回本土,而奥地利的市场则展现出另一种快速变化的消费者面貌。2026年10月,宝马在伊尔巴赫‑施特拉斯基尔兴(Plant Irlbach‑Straßkirchen)新工厂开业,为Neue Klasse与纯电动BMW i3供应第六代高压电池;公司称该设施反映了“大约10亿欧元”的投资。
巴伐利亚的电池押注与德国生产
宝马的投资在德国产量趋于稳定但仍低于危机前水平的背景下到来:德国汽车工业协会(VDA)报告称,2026年9月德国生产了392,200辆乘用车,2026年1至9月累计生产303万辆汽车——比2025年同期减少4%,约比2019年水平低15%。与此同时,电动车在登记中的占比激增:2026年9月德国纯电动乘用车(BEV)登记达到88,599辆(该月BEV同比增长95%),电动车在2026年9月的新车登记中占比为45.3%。
宝马将其工厂定位为在德国境内保留高附加值电池组装及相关供应商工作的基石:公司称Irlbach‑Straßkirchen工厂将为慕尼黑及其他国内工厂供应电池包,且整体项目在新款宝马3系与Neue Klasse的整车与电池生产方面的投资总额约为20亿欧元。宝马生产董事Raymond Wittmann称该基地是“对德国作为营商地点的有力信号”。
奥地利登记:买家行动迅速,生产节奏不同
跨过边界,奥地利统计局(Statistik Austria)显示2026年市场反应强劲:2026年1至9月奥地利记录新登记乘用车241,108辆——比2025年同期增长12.1%——同期纯电动车登记显著上升(63,172辆BEV,期限内同比增长36.9%)。仅2026年9月当月,BEV登记同比跳涨超过80%。这些数字强调了奥地利消费者对电气化汽车的强劲需求。
但登记增长并不自动转化为本地大规模生产。奥地利的汽车制造足迹较小;本地产业往往通过零部件、工程和总装服务来攫取价值。近期的德国投资——如宝马在巴伐利亚的电池工厂以及慕尼黑和丁戈尔芬扩大的整车产线——显示整车厂优先在国内整合电池和高附加值环节,而奥地利则定位于通过供应商联动、工程服务和电池回收中心获益。
这对市场意味着什么
短期:那些转向电池包组装、模块测试和高压电池集成的德国供应商,有望在整车厂本土化电池生产过程中赢得后续订单;宝马的声明和投资数据明确反映了这一动态。
中期:两国的经销商和维修厂必须为加速到来的BEV售后服务环境做好准备——奥地利的登记激增以及德国不断增长的BEV占比(2026年BEV显著上升)将增加对高压诊断、充电安装和电池二次利用物流的需求。
对政策制定者与地区规划者而言,教训很明确:加快审批并协调供应商网络至关重要。宝马将快速建设与当地合作视为Irlbach‑Straßkirchen在不到两年内投产的关键;能够复制这种速度的地区将吸引更多工业项目。
来源:BMW Group、VDA、Statistik Austria、IndexBox