Die vergangenen sechs Wochen brachten zwei konkrete technische Sprünge für Fahrende, Flotten und Netzplaner in Deutschland und Österreich: BYD eröffnete am 11. November 2026 Österreichs erste kommerzielle Flash‑Charging‑(Megawatt‑)Station in St. Pölten, und SMATRICS EnBW nahm Mitte November XCharge C7‑Ladegeräte (bis zu 480 kW) im Liesing‑Bezirk in Wien in Betrieb. Beide Schritte heben das Laden in Städten und entlang Korridoren in eine neue Leistungs‑Kategorie und verändern das Profil des Schnellladens auf Routen zwischen Südosteuropa und Deutschland.
Zwei unterschiedliche technische Antworten: Megawatt vs. städtisch 480 kW
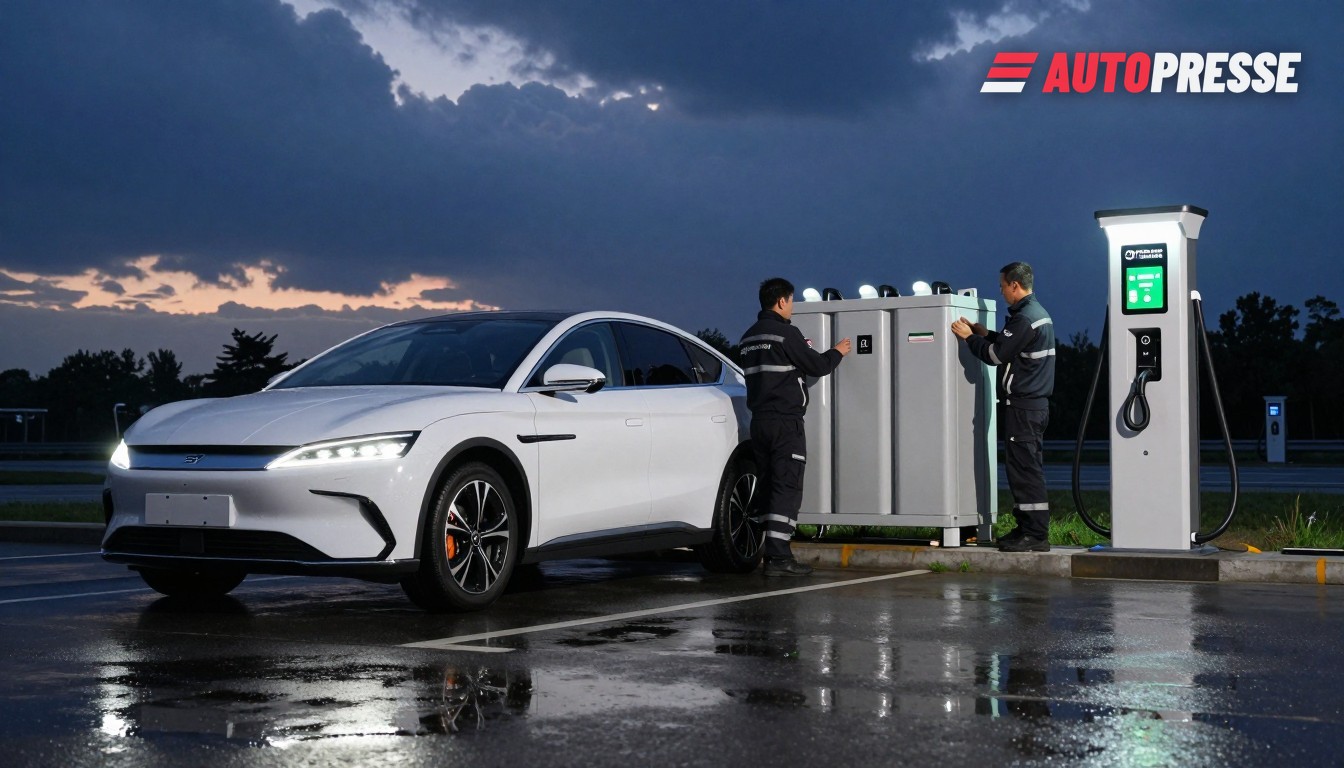
Die Flash‑Charging‑Anlage von BYD beim Autohaus Göndle in St. Pölten kombiniert einen Ladepunkt der Megawatt‑Klasse mit einem integrierten ~400‑kWh‑Batteriepufferspeicher, sodass der Netzanschluss nur eine geringe Nennleistung benötigt, während extrem kurze Spitzensitzungen möglich sind; BYD gibt an, die Station sei am 11. November 2026 eröffnet worden und plant weitere Standorte in Österreich bis 2027.
Im Gegensatz dazu verwendet die neue SMATRICS EnBW‑Anlage in Wien (BILLA Plus, Sterngasse) XCharge C7‑Hardware mit einer Nennleistung von 480 kW und acht Hochleistungs‑Ladepunkten, wobei jede Einheit zwei Fahrzeuge mit dynamischer Leistungsaufteilung versorgen kann; der Betreiber erklärt, die Installation sei die erste C7‑Bereitstellung in Österreich und Teil eines breiteren Rollouts von Hunderten zusätzlicher Schnellladepunkte im Jahr 2026.
Deutschland: Regulierung holt auf — MiSpeL ist in Kraft
In Deutschland veröffentlichte die Bundesnetzagentur am 1. Oktober 2026 ihre MiSpeL‑Festlegung, die Mess‑ und Marktintegrationregeln für Stromspeicheranlagen und Ladepunkte festlegt und die bidirektionale Nutzung von Ladepunkten (V2G/V2H) unter definierten Bedingungen ausdrücklich ermöglicht. Die Regulierungsbehörde setzte eine Übergangsfrist bis September 2027 für die Umsetzung.
Der VDA begrüßte die MiSpeL‑Entscheidung als entscheidenden Schritt für bidirektionales Laden, und Akteure der Branche – von OEMs bis zu Energieversorgern – haben bereits kommerzielle V2G‑Angebote gestartet oder vorbereitet: Volkswagen/Elli signalisierte ein Markteinführungsprogramm 2026 für integrierte V2G‑Dienste in Deutschland, und BMW mit E.ON bietet seit 2025–26 V2G‑Produktpakete für Privatkunden an.
Was das für den Markt bedeutet
Fahrende und Flotten: Megawatt‑Flash‑Charging verspricht extrem kurze Stopps für kompatible Fahrzeuge (BYD bewirbt 10–97 % in Minuten für für das System ausgelegte Fahrzeuge), doch derzeit können nur wenige Fahrzeuge des Massenmarkts eine anhaltende Volllast‑Megawatt‑Zufuhr aufnehmen – deshalb werden die frühen Vorteile kompatiblen Modellen, Demonstrationen und Flotten zugutekommen. Städtische und Korridor‑Nutzer werden praktischere Gewinne durch 480‑kW‑Hubs sehen, die den Durchsatz an stark frequentierten Stopps erhöhen.
Netze und Betreiber: BYDs Konzept mit Pufferbatterie reduziert unmittelbare Netzaufrüstungen, indem Spitzenspannungen aus vor Ort installiertem Speicher geliefert werden; Deutschlands MiSpeL‑Rahmen beseitigt unterdessen viele regulatorische Hindernisse für die Nutzung von Fahrzeugbatterien als flexible Systemressourcen (er behandelt Messung, Verrechnung und Abgabenfragen und schafft einen Weg für eine breitere Marktteilnahme). Erwarten Sie, dass CPOs, Händler und Energieunternehmen gebündelte Angebote testen, die Schnellladen, vor Ort Speicher und V2G‑Tarife kombinieren.
Industrie und Politik: Auffällig ist die Koordination von Hardware‑Rollouts (480‑kW‑Städte‑Standorte) und regulatorischer Reform (MiSpeL): Österreich testet leistungsfähigere Hardware im Feld, während Deutschland das rechtliche Gerüst dafür schafft, dass Autos netzintegrative Vermögenswerte werden. Gemeinsam machen diese Entwicklungen deutlich, dass die Elektrifizierungsstrategien in beiden Märkten von Einzel‑Fahrzeug‑Reichweitenbehauptungen hin zur Systemintegration übergehen.
Elektroautos auf WorldTrader24 →
Quellen: Bundesnetzagentur, BYD Austria Pressemitteilung, SMATRICS EnBW / electrive, VDA, Volkswagen Group (Elli), BMW Group / E.ON, Fraunhofer ISI