Deutschland und Österreich rennen darum, die Elektromobilität vom Nischenprodukt zur breiten Nutzung zu machen – sie tun dies jedoch mit unterschiedlichen Stärken. Deutschland investiert kräftig in Infrastruktur und Softwarekompetenz für die EV‑Transformation; Österreich verzeichnet einen schnellen BEV‑Zuwachs und stellt Lehrberufe und Industriekooperationen um, um Schritt zu halten. Die Veränderungen betreffen Fahrer, Händler und Werkstätten in beiden Ländern: mehr öffentliche Ladesäulen und regelmäßige Over‑the‑Air‑(OTA‑)Verbesserungen sorgen für bessere Besitz‑ und Nutzererfahrungen, während neue Batterie‑ und Qualifizierungsinvestitionen Arbeitsplätze und Servicekonzepte der Händler umgestalten.
Ladeausbau und das Software‑Rennen
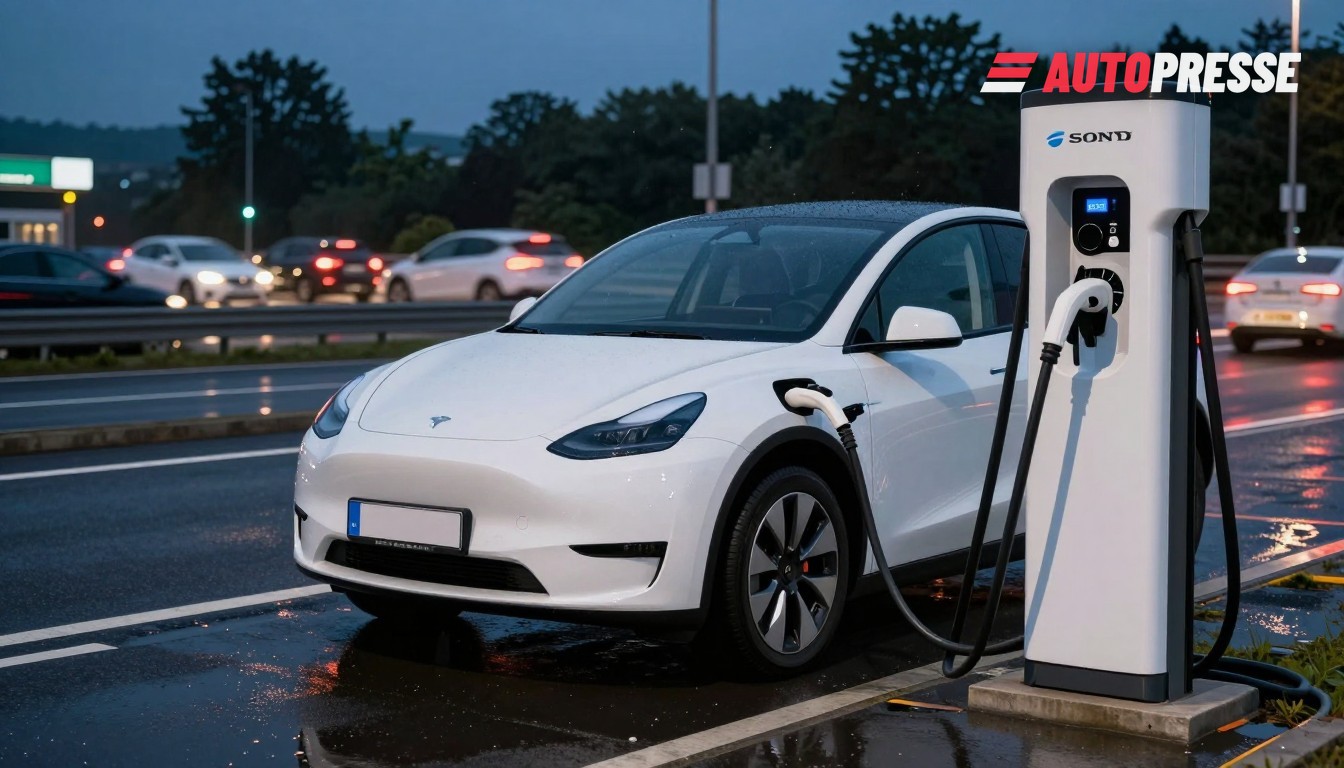
Die öffentliche Ladeinfrastruktur in Deutschland ist im Verlauf von 2026 deutlich gewachsen. Regierungsregister und Branchenzählungen setzen die Zahl öffentlich zugänglicher Ladepunkte über 210.000 – mit etwa 50–60.000 DC‑Schnellladepunkten in den nationalen Daten – und unterstreichen den fortgesetzten Ausbau leistungsstarker Standorte an Autobahnen und in Städten. Dieses Wachstum konzentriert sich auf Cluster‑Investitionen durch Netzbetreiber und OEM‑nahen Konsortien, die interoperable Zahlungslösungen und hohe Verfügbarkeit in den Vordergrund stellen. Errichter melden zudem eine steigende installierte Spitzenleistung über die Netze hinweg, um Stopps für BEV‑Fahrer zu verkürzen.
Gleichzeitig machen deutsche OEMs und Zulieferer das Fahrzeug selbst zur Plattform mit kontinuierlichen Updates. Mercedes‑Benz hat für Deutschland teilautonome, freihändige und Punkt‑zu‑Punkt unterstützte Fahrfunktionen angekündigt, die über MB.OS und OTA‑Rollouts an berechtigte Kunden geliefert werden, und Volkswagen, BMW sowie große Tier‑1‑Zulieferer beschleunigen Programme für softwaredefinierte Fahrzeuge und Update‑Zyklen im Dreimonatsrhythmus. Diese Schritte verschieben den Wert von Hardware hin zu Software in Service, Garantie und Händlerrollen.
Österreich: schnelle Verkäufe, Ausbildung und industrielle Verknüpfungen
Österreich verzeichnete im Oktober 2026 einen neuen BEV‑Zulassungsrekord: 8.434 batterieelektrische Pkw und einen BEV‑Anteil für den Monat von 34,9 %, was eine steile, anhaltende Adoptionskurve unterstreicht, die durch Modellverfügbarkeit und fiskalische Maßnahmen vorangetrieben wird. Gleichzeitig haben Wien und Bundesministerien Upskilling‑Maßnahmen und die Modernisierung der Lehrlingsausbildung vorangetrieben, um Werkstätten und Produktionsstätten die Techniker zu liefern, die sie für Hochvoltsysteme und ADAS‑Wartung benötigen. Ministeriale Stellungnahmen und nationale Studien in Österreich befürworten einen verstärkten Schwerpunkt auf E‑Mobilitätskompetenzen in der beruflichen Bildung.
Die Industrie in Österreich vertieft zudem Energie‑ und Rohstoffpartnerschaften: Stahl‑ und Energieunternehmen schließen mehrjährige Abkommen zu Erneuerbaren, Wasserstoff und Energiespeichern, die darauf abzielen, kohlenstoffarme Energie für elektrifizierte Fertigung und Batterie‑Recycling‑Pilotprojekte zu sichern – Bemühungen, die die Automobilzulieferkette an nationale Energiepläne binden.
Was das für den Markt bedeutet
Kurzfristig (12–24 Monate): Fahrer werden mehr Schnelllader und häufigere OTA‑Feature‑Updates sehen, aber Händler müssen in Software‑Tools und Hochvolt‑Serviceplätze investieren, um Erträge aus dem Aftermarket zu halten. Werkstätten werden ebenso an Softwarediagnose und sicherer HV‑Handhabung gemessen wie an mechanischem Können.
Mittelfristig (2–5 Jahre): Die Kombination aus lokaler BEV‑Nachfrage (insbesondere in Österreich) und Deutschlands Infrastrukturpush wird beide Märkte attraktiver für neue Fahrzeugeinführungen und für Aftermarket‑Software‑Serviceprodukte machen. Unternehmen, die Laden, Fahrzeugsoftware und Energieflexibilität kombinieren, dürften wiederkehrende Einnahmeströme erschließen; Zulieferer und regionale Werke benötigen geeignete, ausgebildete Techniker, was die Nachfrage nach modernisierten Lehrlingsausbildungen und Umschulungen beschleunigt.
Schließlich ist mit einer Konsolidierung bei Batterie‑Zellprojekten und einem pragmatischen Fokus auf Fertigung zu rechnen, die europäische Kosten‑ und Versorgungssicherheitsziele erfüllen kann – große Industrieakteure schließen bereits Energie‑ und Recyclingverknüpfungen, um die Wertschöpfungskette zu verankern.
Elektroauto‑Angebote auf WorldTrader24 →
Quellen: Verband der Automobilindustrie (VDA), Bundesnetzagentur, BMW Group, Mercedes‑Benz Media, Österreichisches Bundesministerium (bmimi.gv.at), BDEW, Fraunhofer E‑MAPP