Le reti di fornitori dell’industria automobilistica di Germania e Austria entrano nell’inverno con due tendenze simultanee: forti investimenti nella resilienza energetica e produttiva da parte di alcuni gruppi e riduzioni di capacità presso fornitori di livello inferiore. Per automobilisti, concessionari e operai di stabilimento questo significa una decarbonizzazione più rapida degli impianti locali — ma anche una rinnovata pressione sui posti di lavoro di fascia media e sulla sicurezza degli acquisti lungo la catena di fornitura.
Grandi scommesse su energia e capacità locale
MAHLE ha appena messo in servizio la più grande installazione industriale fotovoltaico‑termica (PVT) della Germania nel suo sito di Vaihingen an der Enz: oltre 1.000 moduli ibridi su circa 2.000 m², abbinati a un campo di perforazioni geotermiche e una pompa di calore, che ora coprono quasi la domanda termica dello stabilimento, afferma l’azienda (commissionata il 29 ottobre 2026). Martin Wellhöffer della direzione MAHLE ha inquadrato il progetto come un ponte dal know‑how termico automobilistico alla tecnologia energetica industriale.
Nel settore della produzione di tecnologie energetiche, SMA ha inaugurato una nuova “Gigawatt Factory” a Niestetal (nei pressi di Kassel) il 17 settembre 2026 — un investimento di €80 milioni che, secondo l’azienda, produrrà elettronica di potenza su larga scala per applicazioni fotovoltaiche, accumulo, idrogeno e data centre e raggiungerà oltre 60 GW di capacità annuale a piena utilizzazione. L’ingombro dello stabilimento e l’obiettivo dichiarato di 60 GW sottolineano come la fornitura di infrastrutture energetiche europea venga ampliata vicino ai cluster di OEM e fornitori tedeschi.
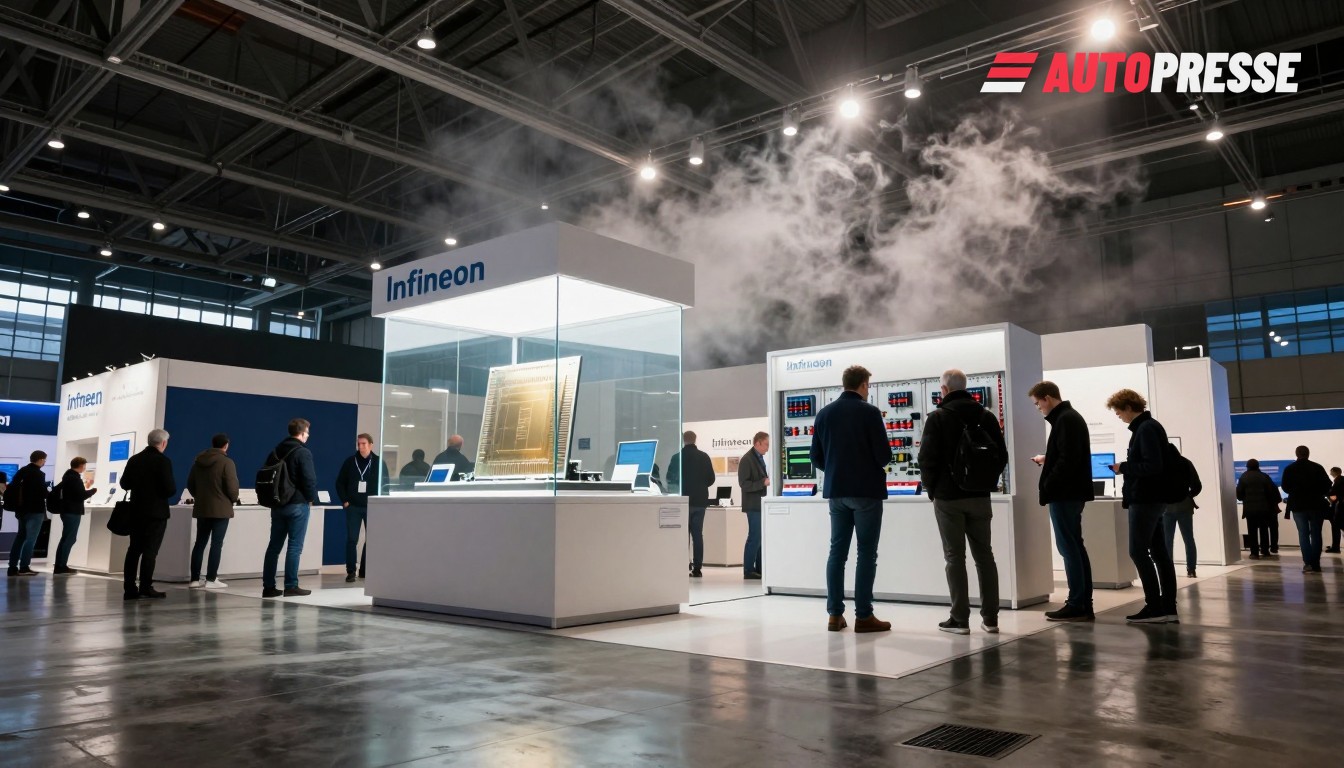
Il fornitore di chip ed elettronica di potenza Infineon ha inaugurato un nuovo edificio per uffici e laboratori nel suo sito di innovazione a Warstein il 28 ottobre 2026; le strutture sono esplicitamente collegate ai Green Energy Modules & Systems e ai lavori di elettronica di potenza per l’automotive, illustrando come le aziende di semiconduttori stiano legando ambienti di test e applicazione alle esigenze europee di elettrificazione dei veicoli.
Riallineamenti nella fascia media: tagli e riorganizzazioni
All’altro estremo del mercato, il fornitore di fascia media Polytec — con sede a Hörsching, Alta Austria — ha tagliato circa 800 posti di lavoro (annunciato nell’agosto 2026) attraverso cessioni di stabilimenti, chiusure e misure di ottimizzazione dopo che i ricavi sono diminuiti di quasi il 20% nel primo semestre; l’azienda afferma che le mosse mirano ad adeguare la capacità e ridurre la dipendenza dai cicli degli OEM. Questi cambiamenti di organico e di stabilimenti evidenziano l’impatto disomogeneo dell’elettrificazione e della pressione sugli approvvigionamenti tra i diversi livelli di fornitura.
Separatamente, grandi gruppi diversificati stanno anch’essi rimodellando i portafogli: Freudenberg ha registrato lo smantellamento formale della sua Business Group e‑Power Systems con efficacia dal 1° gennaio 2026, lasciando solo componenti idrogeno selezionati all’interno di altre unità di business — un segnale che alcuni conglomerati stanno ridimensionando le scommesse sui sistemi EV completi mantenendo attività di nicchia su idrogeno e componentistica.
Cosa significa questo per il mercato
Per gli acquisti OEM e i concessionari l’effetto immediato è una divisione più netta: i fornitori che investono in energia in sito e in elettronica ad alto volume locale saranno meglio posizionati per offrire forniture sicure e roadmap stabili per il raggiungimento del net‑zero; le aziende più piccole e di fascia media che non possono finanziare tali progetti affrontano consolidamento, cessioni di stabilimenti o riduzioni di personale. Per i mercati del lavoro locali in Baden‑Württemberg, Nord Reno‑Westfalia e Alta Austria ciò significa posti di lavoro derivanti da investimenti verdi e contemporanee perdite strutturali negli impianti legacy. Consumatori e concessionari devono aspettarsi una continua pressione su alcuni tempi di consegna dei componenti e sui prezzi, mentre la base di fornitori si riequilibra verso produttori resilienti dal punto di vista energetico e capacità di elettronica di potenza su larga scala in Germania.
Il modello è pratico più che ideologico: gli stabilimenti che possono ridurre l’uso di combustibili fossili e internalizzare la fornitura critica di inverter ed elettronica di potenza migliorano la resilienza produttiva contro lo stress della rete e la volatilità dei prezzi energetici, mentre la crisi nella fascia media rende la qualificazione dei fornitori e il sourcing secondario una priorità per gli acquisti.
Mercato B2B veicoli per concessionari su WorldTrader24 →
Fonti: MAHLE, SMA, Infineon, Kronen Zeitung, Freudenberg, Automobil‑Industrie, pv‑magazine