De toeleveringsnetwerken van Duitsland en Oostenrijk voor de automobielindustrie gaan de winter in met twee gelijktijdige trends: zware investeringen in energie‑ en fabricageresistentie bij sommige groepen, en capaciteitsreducties bij kleinere tiers. Voor bestuurders, dealers en fabrieksarbeiders betekent dit een versnelling van de decarbonisatie van lokale fabrieken — maar ook hernieuwde druk op banen in het middensegment en op inkoopzekerheid door de hele toeleverketen.
Grote inzetten op energie en lokale capaciteit
MAHLE heeft zojuist Duitsland’s grootste fotovoltaïsch‑thermische (PVT) industriële installatie in gebruik genomen op de locatie Vaihingen an der Enz: meer dan 1.000 hybride modules over ongeveer 2.000 m², gekoppeld aan een geothermisch boorveld en warmtepomp, dekken nu bijna de volledige warmtebehoefte van de fabriek, aldus het bedrijf (in gebruik genomen 29 oktober 2026). Martin Wellhöffer van de directie van MAHLE karakteriseerde het project als een brug van automobiele thermische know‑how naar industriële energietechnologie.
In de energie‑technische productie opende SMA op 17 september 2026 een nieuwe “Gigawatt Factory” in Niestetal (bij Kassel) — een investering van €80 miljoen waarvan het bedrijf zegt dat deze grootschalige vermogenselektronica voor PV, opslag, waterstof en datacentertoepassingen zal produceren en bij volledige benutting meer dan 60 GW jaarlijkse capaciteit kan behalen. De omvang van de fabriek en het vermelde doel van 60 GW onderstrepen hoe de Europese energie‑infrastructuurlevering dicht bij Duitse OEM‑ en toeleveranciersclusters wordt uitgebreid.
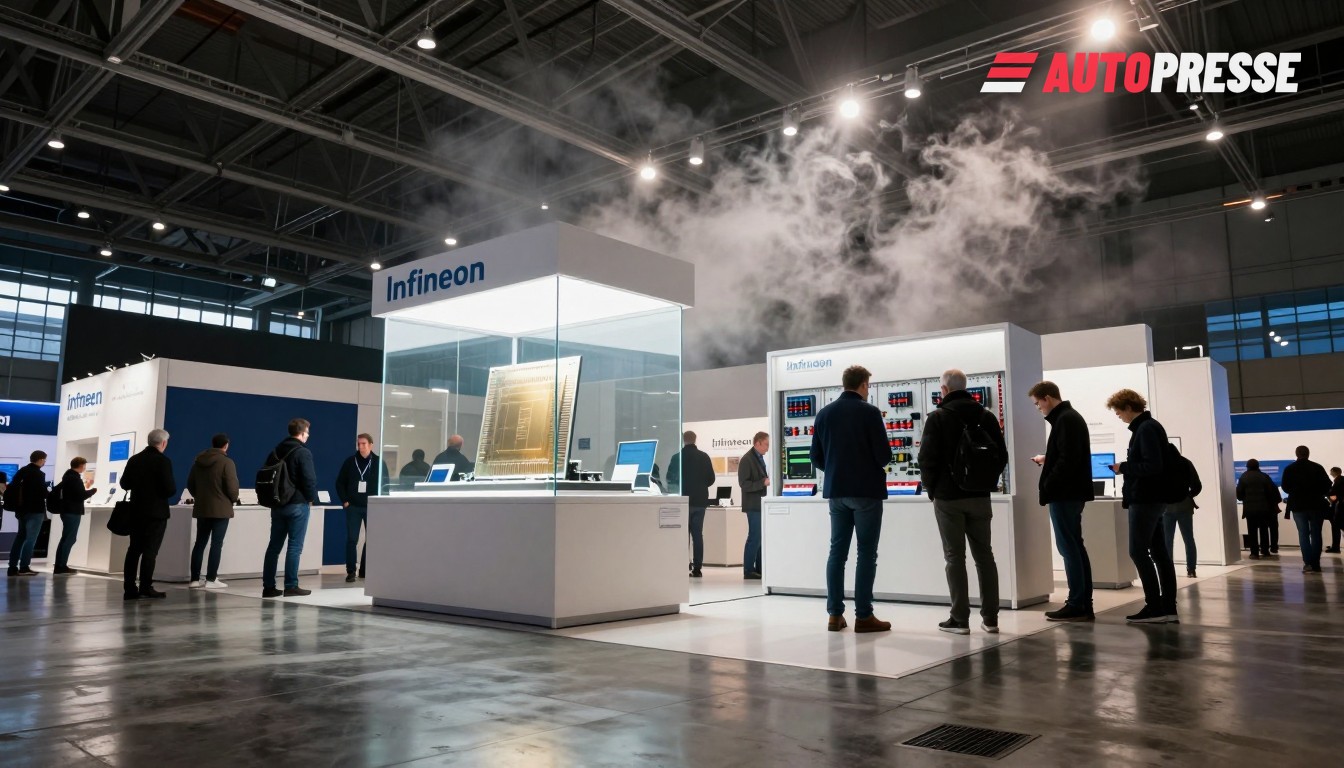
Chip‑ en vermogenselektronicaspecialist Infineon opende op 28 oktober 2026 een nieuw kantoor‑ en laboratoriumgebouw op haar innovatielocatie in Warstein; de faciliteiten zijn expliciet gekoppeld aan Green Energy Modules & Systems en aan werk op het gebied van vermogenselektronica voor de auto, wat illustreert hoe halfgeleiderbedrijven test‑ en toepassingsomgevingen verbinden aan de behoeften van Europese voertuig‑elektrificatie.
Aanpassingen in het middensegment: krimp en reorganisaties
Aan de andere kant van de markt sneed toeleverancier Polytec — met hoofdzetel in Hörsching, Opper‑Oostenrijk — ongeveer 800 banen weg (aangekondigd in augustus 2026) via fabrieksverkopen, sluitingen en optimalisatiemaatregelen nadat de omzet in H1 met bijna 20% daalde; het bedrijf zegt dat de maatregelen gericht zijn op capaciteitsaanpassing en het verminderen van afhankelijkheid van OEM‑cycli. Deze personeels‑ en fabrieksschommelingen benadrukken de ongelijke impact van elektrificatie en inkoopdruk over de verschillende toeleverancierslagen.
Daarnaast herstructureren grote gediversifieerde groepen ook hun portefeuilles: Freudenberg registreerde de formele ontmanteling van zijn e‑Power Systems Business Group met ingang van 1 januari 2026, waardoor alleen geselecteerde waterstofcomponenten binnen andere bedrijfseenheden overblijven — een teken dat sommige conglomeraten volledige EV‑systeeminzetten afschalen terwijl ze nicheactiviteiten rond waterstof en componenten behouden.
Wat dit betekent voor de markt
Voor OEM‑inkoopafdelingen en dealers is het directe effect een scherpere scheiding: leveranciers die investeren in on‑site energie en lokale hoogvolume‑elektronica zullen beter gepositioneerd zijn om een zekere levering en stabiele net‑zero‑roadmaps te bieden; kleinere en mid‑tier bedrijven die dergelijke projecten niet kunnen financieren, staan voor consolidatie, fabrieksverkopen of personeelsreducties. Voor de lokale arbeidsmarkten in Baden‑Württemberg, Noordrijn‑Westfalen en Opper‑Oostenrijk betekent dit tegelijk banen door groene investeringen en structureel baanverlies in verouderde fabrieken. Consumenten en dealers moeten rekening houden met aanhoudende druk op levertijden en prijzen van sommige componenten naarmate de toeleveranciersbasis herbalanceert naar energie‑resiliente producenten en grootschalige vermogenselektronica‑capaciteiten in Duitsland.
Het patroon is meer praktisch dan ideologisch: fabrieken die het fossiele brandstofgebruik kunnen terugdringen en kritieke omvormer‑ en vermogenselektronica‑levering kunnen insourcen, verbeteren de productieresistentie tegen netwerkspanning en energieprijsschommelingen, terwijl de shake‑out in het middensegment inkooppersoneel dwingt tot zorgvuldige kwalificatie van leveranciers en secundaire sourcing.
B2B-voertuigmarkt voor dealers op WorldTrader24 →
Bronnen: MAHLE, SMA, Infineon, Kronen Zeitung, Freudenberg, Automobil‑Industrie, pv‑magazine