Austriański koncern voestalpine przechodzi od słów do stali: grupa w dużej mierze zakończyła montaż nowego pieca łukowego (EAF) w hucie Donawitz i kontynuuje projekt Hy4Smelt — pilotaż o wartości około 170 mln euro mający na celu ograniczenie emisji procesowych. Ta techniczna i organizacyjna zmiana — wraz z programem konsolidacji zakładów i zmian zatrudnienia w latach 2024–26 — już przekształca górny łańcuch dostaw dla producentów samochodów i dostawców zarówno w Austrii, jak i w Niemczech. Dla kierowców, dealerów i zespołów zakupowych producentów OEM efektem będzie czystsze rozliczanie CO2 dla stali stosowanej w pojazdach oraz bardziej napięty, zregionalizowany rynek wyspecjalizowanych gatunków stalowych.
Zielona stal w Donawitz: co się zmienia
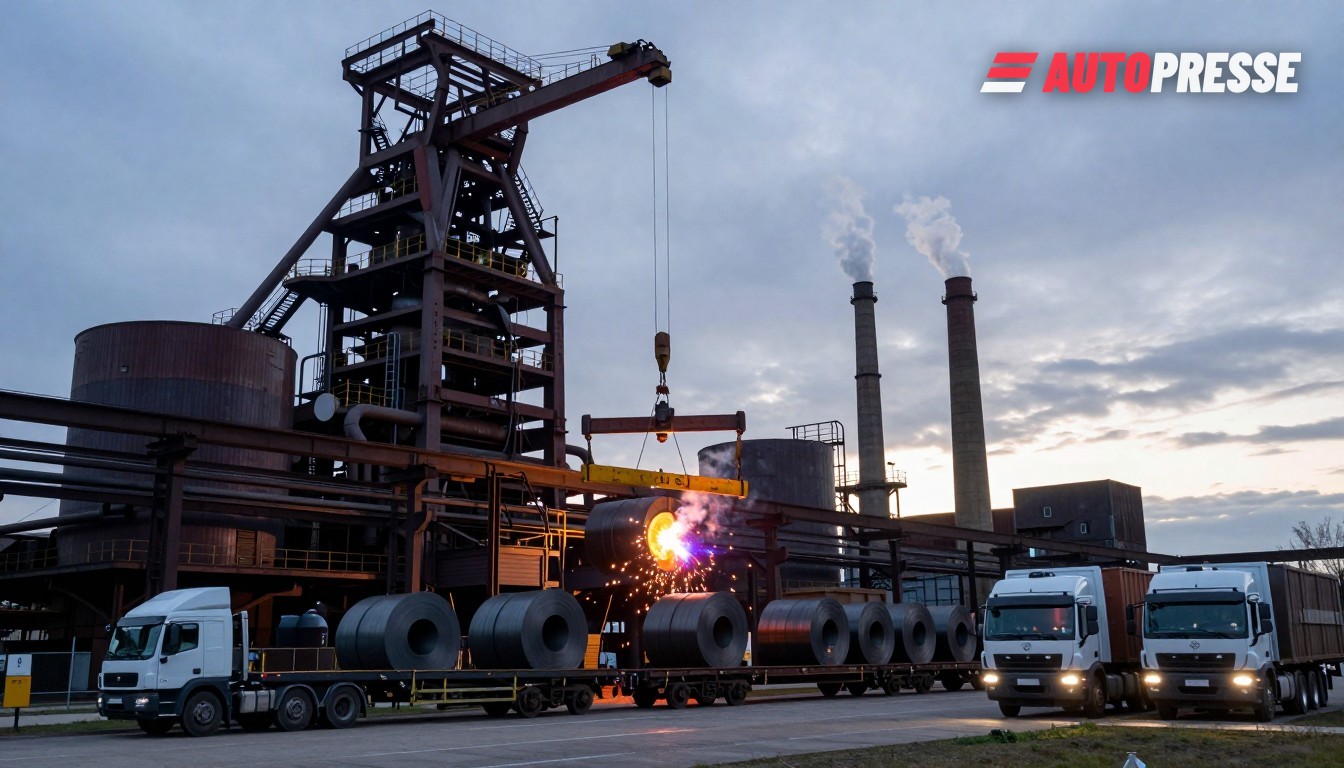
voestalpine informuje, że główne prace montażowe nowego EAF w Donawitz są de facto zakończone i że projekt pozostaje zgodny z harmonogramem pierwszych wylewów metalu w pierwszej połowie 2027 roku. Spółka postrzega EAF i powiązane działania jako element szerszej modernizacji środowiskowej, która obejmuje badania nad wodorem i pilotaże.
Raport roczny grupy za lata 2025/26 potwierdza projekt demonstracyjny Hy4Smelt — działającą we współpracy z partnerami instalację badawczo‑demonstracyjną na rzecz ochrony klimatu — i wskazuje przewidywane łączne koszty w wysokości około 170 mln euro. Raport zaznacza również, że dostawa zasadniczego wyposażenia EAF i uruchomienie są planowane w okresie 2026 do początku 2027 roku.
Równocześnie voestalpine kontynuuje strategiczną restrukturyzację działalności Automotive Components: spółka raportuje konsolidacje zakładów, selektywne dostosowania mocy produkcyjnych oraz zbycia w latach 2025–26 w ramach dostosowywania produkcji do zmienionego popytu rynkowego. Dokumenty zarządcze przedstawione podczas aktualizacji dla rynków kapitałowych w 2026 roku odnotowują redukcję zatrudnienia w niektórych jednostkach jako część tej realignacji.
Co to oznacza dla rynku
Po pierwsze, dla producentów OEM i dostawców pierwszego poziomu EAF i Hy4Smelt oferują drogę do obniżenia emisji zakresu 3 (Scope‑3) dla karoserii i części konstrukcyjnych: zastąpienie stali z konwertorów wielkopiecowych produktami opartymi na EAF oraz integracja procesów z zielonym wodorem redukuje intensywność CO2 od „kołyski do bramy”, którą producenci samochodów muszą raportować zgodnie z unijnymi przepisami klimatycznymi. voestalpine przedstawia te zmiany klientom z sektora motoryzacyjnego jako przewagę konkurencyjną.
Po drugie, mapa regionalnych dostaw ulegnie zacieśnieniu. Konsolidacja działu Automotive Components przez voestalpine oraz modernizacja w Donawitz koncentrują wyspecjalizowane gatunki stali i know‑how techniczne w mniejszej liczbie zakładów; to ułatwia pozyskiwanie dostaw przez OEM z Austrii i południowych Niemiec, ale zwiększa ryzyko dla niemieckich dostawców, którzy polegali na szerszej, tańszej bazie dostaw w Europie. Nabywcy powinni oczekiwać silniejszej siły negocjacyjnej w krótkoterminowych kontraktach oraz większej premii cenowej za certyfikowane partie „zielonej stali”.
Po trzecie, przesunięcia w obszarze pracy i inwestycji mają znaczenie lokalne. Środki restrukturyzacyjne spółki — które grupa opisywała jako część zabezpieczenia działalności Metal Forming — doprowadziły do redukcji zatrudnienia w częściach działalności w latach 2024–2026 i będą nadal wpływać na podwykonawców oraz dostawców logistycznych w całej Austrii i sąsiednich regionach Niemiec. Tworzy to krótkoterminowe ryzyka społeczne i logistyczne, nawet jeśli celem jest stabilizacja bazy dostaw na dłuższą metę.
Dla austriackich decydentów i regionalnych producentów OEM przekaz jest jasny: inwestycje w moce produkcji zielonej stali zwiększają lokalną wartość dodaną i obniżają raportowane emisje CO2 pojazdów — ale wymagają skoordynowanego wsparcia w obszarach energii, wodoru i przekwalifikowań, aby zapobiec odpływowi miejsc pracy i przenoszeniu zależności na inne rynki.
Rynek pojazdów B2B na WorldTrader24 →
Źródła: voestalpine (raport roczny i komunikaty prasowe), Mesteel.