两项近期可核实的动作——宝马集团在下巴伐利亚投入量产电池以及德国新增的稀土磁体回收产能——正在改变德奥供应商的工作版图。对于从巴伐利亚到施蒂利亚的零部件制造商、金属加工厂和电子企业而言,日程日期与产能现在对合同、招聘与工厂投资具有实际影响。
具体动作:工厂、日期与产能
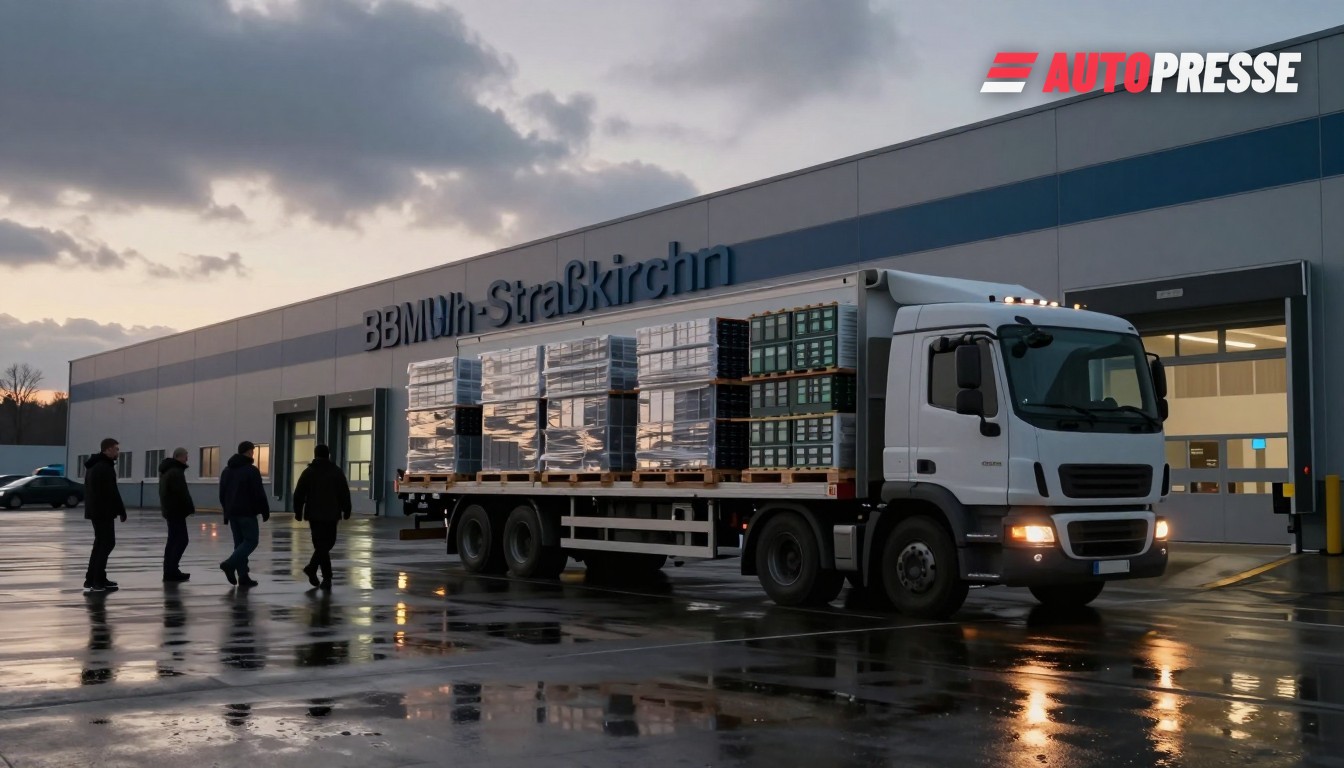
宝马集团于2026年10月初在Plant Irlbach‑Straßkirchen启动了系列生产;公司表示,该新厂将为Neue Klasse供应第六代高压电池,该项目涉及约10亿欧元投资,并将创造多达1,600个工作岗位。
在材料方面,德国今年增加了短循环与中循环的稀土磁体回收产能。HyProMag在普福尔茨海姆的商业规模HPMS工厂进行了首次试运行,并于2026年4月28日由联邦经济事务部正式揭幕;该站点获准生产约每年750吨的NdFeB磁体与合金产品。
与此同时,市场文件与公告显示磁体回收领域出现整合:Mkango(通过交易与本地子公司)已整合包括比特费尔德工厂在内的资产,该厂目标大约每年500吨的回收NdFeB原料——作为对普福尔茨海姆短循环方法的中循环补充。这些举措在2026年春季和初夏的公司文件与RNS声明中公布。
德国与奥地利首先感受到的影响
宝马的下巴伐利亚工厂明确体现了对供应商邻近性的德国本土响应:伊尔巴赫工厂将按照宝马的“本地供给本地需求”原则向慕尼黑(以及其他德国整车工厂)供货,这直接提升了南德和毗邻奥地利地区对模块组装、热管理、线束和物流服务商的就近需求。公布的岗位数字(最多1,600个)表明对熟练生产人员和一级装配供应商的即时需求。
与此同时,普福尔茨海姆与比特费尔德回收产能的投产改变了磁体原料与再生稀土的来源。对于生产电机、传感器或扬声器的奥地利供应商——这些行业已与施蒂利亚和上奥地利相关联——就近的欧洲回收NdFeB来源减少了对遥远海外供应链的依赖,并能缩短对粘结与烧结磁体等级的从下单到交付时间。
这对市场意味着什么
首先,采购格局将发生变化:整车厂与一级供应商现在在谈判采购量与交付周期时可以依赖更近的电池包组装与本土磁体原料。这减少了一部分物流与外汇风险,但同时也迫使中层供应商快速提升质量与认证能力。
其次,工作岗位与投资将出现区域性迁移。伊尔巴赫的投产强化了德国南部的电池集群,并间接提升了为热系统、冲压与线束供货的邻近奥地利工厂。与此同时,普福尔茨海姆与比特费尔德的磁体回收工厂很可能会重新引导此前自亚洲运输来的物料流——这对欧洲电机与执行器供应商而言是一种结构性变化。
第三,这两项发展加速了零部件制造商对循环经济的要求:回收的磁体合金与本地电池包组装改变了材料规范与合格性测试,供应商若想赢得新合同必须满足这些变化。
对德国与奥地利的采购方、经销商与从业人员而言,实用的结论是:在2027年期间密切关注合同日程与认证时间表。工厂已投入运行;采购地图已开始移动。
来源:BMW Group 新闻稿;Mkango/HyProMag 投资者声明;Peculiar Materials