德国的供应商版图再次发生变化——但这一轮更多由有针对性的产业押注驱动,而非工厂关闭,这些押注将波及奥地利的供应链。在过去一个月内,制造商与材料专家采取行动以确保原材料与电网设备供应,同时自动化供应商展示了电池回收如何实现工业化。对两国的驾驶员、经销商与零部件企业而言,结果将是物料流更为紧凑、车间需求新增以及专业二级供应商出现新的机会。
大型变压器,更大产能
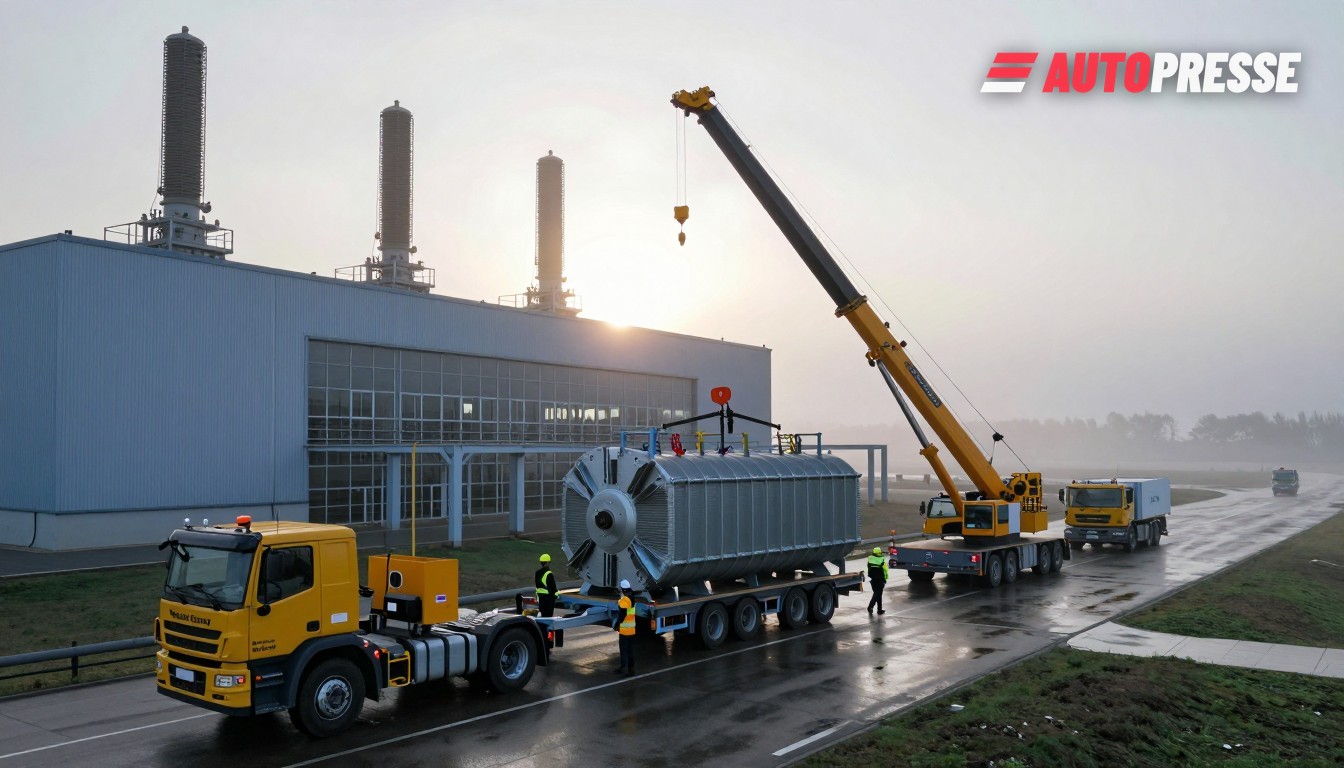
日立能源(Hitachi Energy)于2026年11月12日正式为其位于巴特洪内夫的扩建变压器工厂举行落成仪式,该厂扩大了占地面积并提高了重型电力变压器的宣称生产能力——这是对中欧电网电气化加速的战略响应。公司表示,现代化后的工厂现占地约15,000平方米,扩建紧随自2024年启动的首期投资;公司高管与北莱茵‑威斯特法伦州州长出席了落成活动。日立将该项目定位为面向欧洲的大型变压器生产枢纽,为工业、充电网络和数据中心输送电力。
这对奥地利而言具有重要意义,因为大型电网变压器在区域内是瓶颈:奥地利的公用事业与电网公司从德国工厂及其他国外供应商进口类似设备,因此巴特洪内夫更大的本地产能可缩短交付周期并降低跨境项目的交付风险。
原材料与循环供应:戈斯拉与IFAT
欧洲的钨加工链也在得到加强。HC Starck Tungsten(隶属于三菱材料)批准对其位于戈斯拉的回收基地进行约5,000万欧元的扩建,该扩建将把加工能力从约5,000吨/年提升至7,000吨/年,施工计划于11月初启动,预计在2028年内完工。公司表示,扩建后的厂址将成为欧洲最大的钨回收设施,减少对原生进口的依赖,并服务于欧洲及美国的客户。
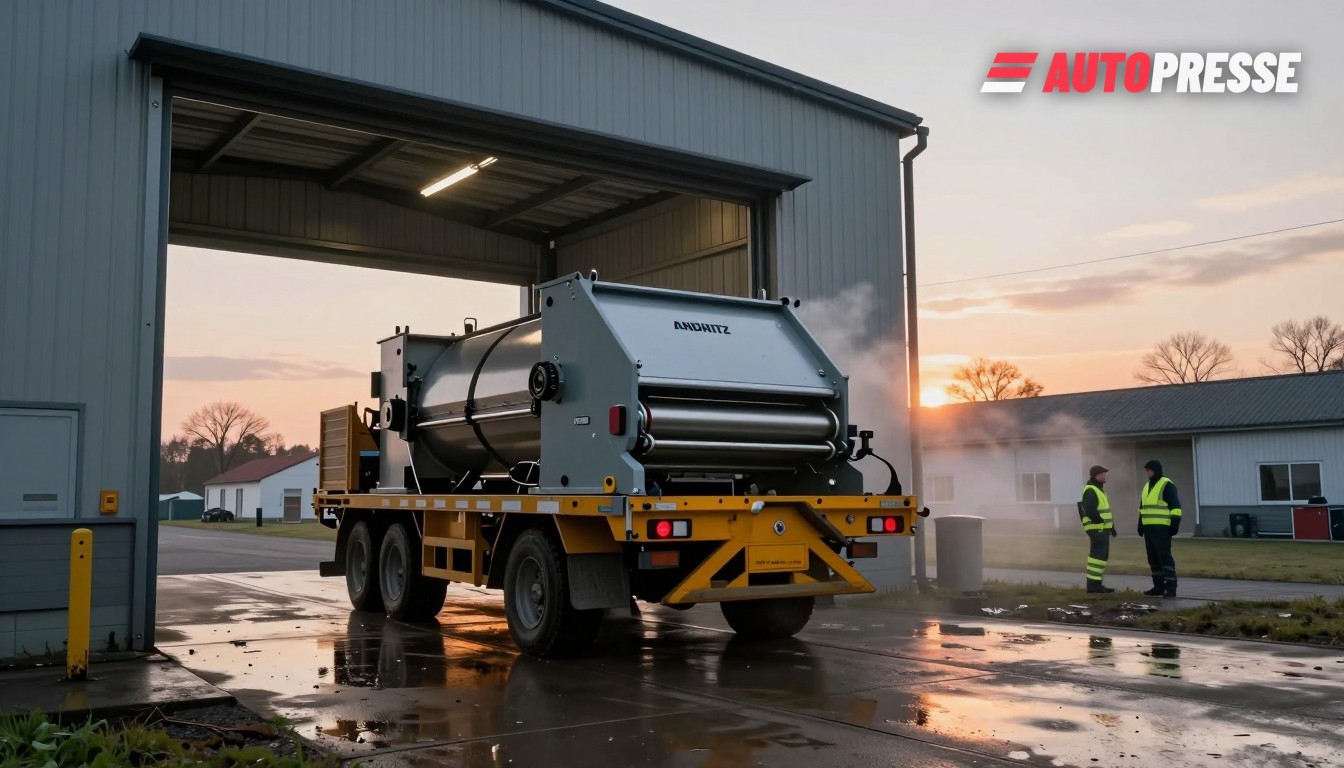
与此同时,在IFAT 2026上,博世力士乐(Bosch Rexroth)展示了一种可扩展的半自动与全自动电池预处理及拆解概念,旨在使电动汽车电池回收在工业规模上具有经济可行性。博世力士乐警示称,进入报废期的汽车电池数量将急剧增长,并展示了移动与固定放电系统以及模块化自动化设备,旨在降低安全风险与人工劳动强度。
这对市场意味着什么
1) 关键设备的更短、更区域化的供应链:巴特洪内夫提高的变压器产出和戈斯拉扩大后的钨回收能力减少了对遥远供应商的部分依赖。奥地利的电网项目与制造业采购方应能看到关键投入品的交付周期缩短与可得性增强。
2) 对自动化与服务技能的新需求:博世力士乐的电池回收概念预示着电池处理自动化的规模化,这将为系统集成商、机器人专家与经认证的回收商在德国与奥地利创造售后与集成工作。车间与拆解商将需要设备与培训以安全处理已放电电池包。
3) 对二级供应商的机会:随着面向大型OEM的供应商与公用事业在电网与回收能力上进行投资,能够提供专用零件、夹具、测试装置或本地物流的较小奥地利与德国子供应商,有望赢得改造订单与服务合同——前提是其能满足认证与安全要求。
短期内,这些项目将加剧对技能型工程师与自动化专家的竞争。中期来看,欧洲争取战略金属与电网硬件供应安全的努力将把部分增值工作重新转移给区域供应商——这一变化可能在OEM与零部件集团在其他地区调整布局时,帮助稳定奥德两国的工业联系。
来源:Hitachi Energy、HC Starck Tungsten(PIM International)、Bosch Rexroth