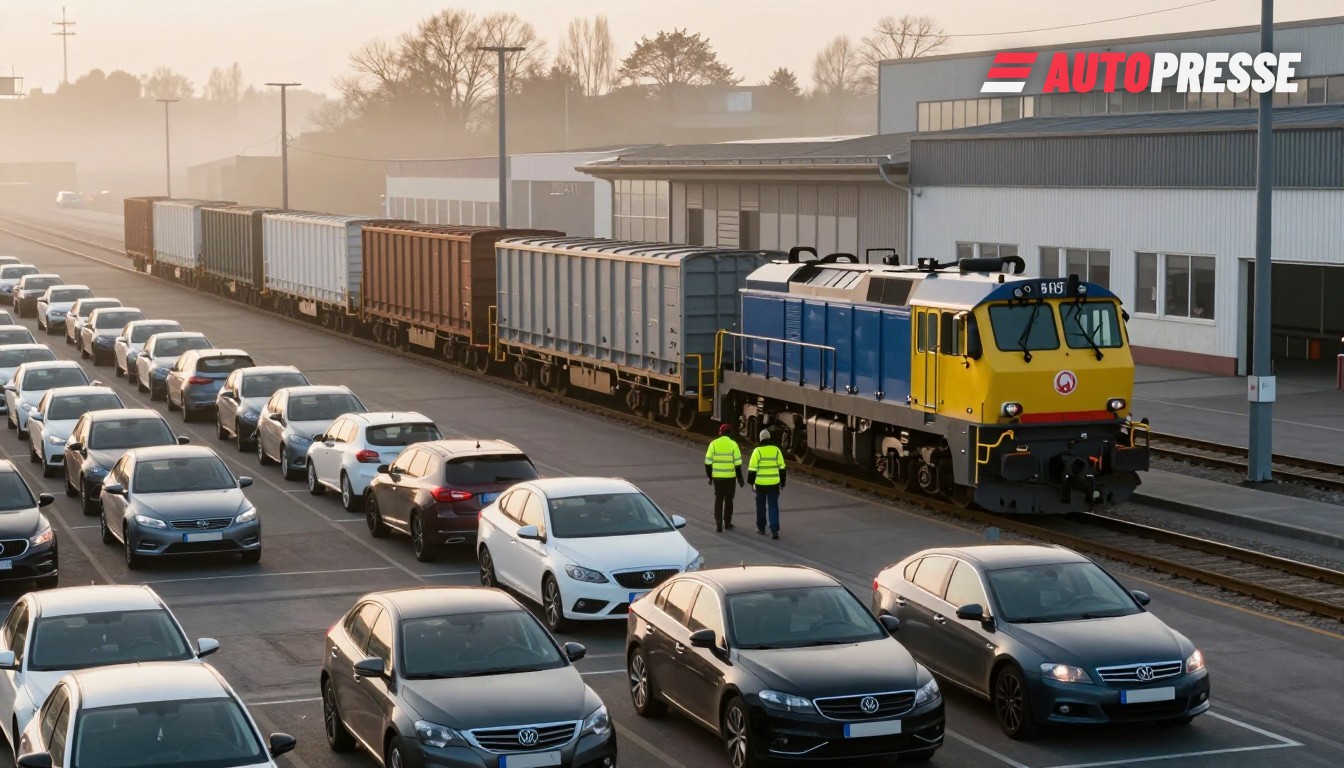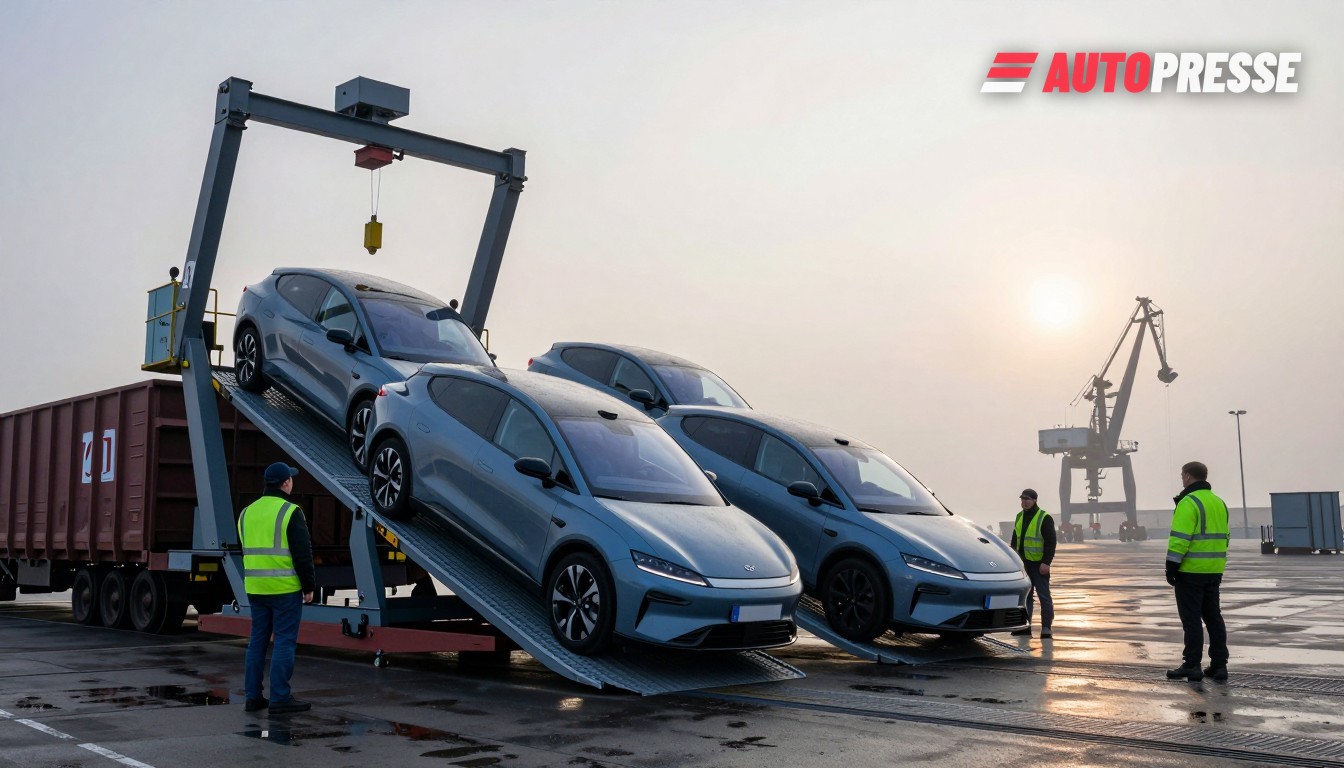
Deutschland und Österreich erleben eine neue Phase bei Fahrzeug‑ und Komponentenströmen: strengere EU‑Zollbestimmungen, längere Liegezeiten in Häfen und anhaltende Belastungen des Schienennetzes verändern, wie Autos, Teile und After‑Market‑Waren in beiden Ländern transportiert werden. Das betrifft Händler, Fuhrparkbetreiber, Logistikteams und die Techniker, die auf verspätete Lieferungen warten.
Zollreform erhöht die operative Messlatte
Brüssel hat die EU‑Zollregeln in diesem Jahr überarbeitet, um Kontrollen zu modernisieren, die historisch geltende Freigrenze für Kleinwerte zu schließen und eine Bearbeitungsgebühr für kleine Pakete einzuführen – Maßnahmen, die Mitgliedstaaten ab dem 1. November 2026 anzuwenden beginnen sollen und für viele Kleinimporte nach Deutschland und Österreich mehr Bürokratie und Kosten bedeuten. Der Rat erklärt, die Reform diene dazu, besser gegen nicht konforme oder unsichere Waren vorzugehen und die zusätzliche Verarbeitung des stark wachsenden E‑Commerce‑Paketaufkommens zu finanzieren.
Häfen, Liegezeiten und der China‑Effekt
Europäische Häfen, die Fahrzeuge abwickeln, sind in eine „Liegezeit‑Ökonomie“ übergegangen: Längere Lagerzeiten und langsamere Umläufe sind inzwischen ein struktureller Faktor statt eines vorübergehenden Ausschlags. Hafenanalysten und Terminalbetreiber berichten, dass die Liegezeiten sich durch 2025 erhöhten, da Zolltarif‑Unsicherheiten, höhere Inspektionsraten und Umlenkungen aus Asien die Schiffsmuster veränderten – Trends, die in deutschen Drehkreuzen wie Bremerhaven besonders spürbar sind. Bremerhaven behandelte etwa 1,25 Millionen Fahrzeuge im Jahr 2025, sieht sich aber inzwischen komplexeren Strömen und längeren Verweilzeiten am Kai gegenüber. Diese längeren Aufenthalte treiben die Kosten für Importeure und Fuhrparkbetreiber hoch und verkomplizieren Just‑in‑Time‑Teileflüsse für Zulieferer in beiden Ländern.
Zugleich rüsten Häfen und Terminalbetreiber technisch nach: Deutsche Terminals wie die BLG‑Anlagen in Bremerhaven investieren in Krane, Straddle‑Carrier und Anbindungen an Binnenumschlagterminals, um mit veränderten Handelsrouten und größeren chinesischen Fahrzeugmengen zurechtzukommen. Diese Investitionen richten neu aus, wo europäische Automobilhersteller und Importeure neue BEVs und CKD‑Lieferungen anlanden lassen.
Schienenbelastung und steigende Trassenkosten
Der europäische Kombinierte Verkehr steht unter verschlechterten Bedingungen, da umfangreiche Ingenieursarbeiten in Deutschland und steigende Trassengebühren die Margen für intermodale Betreiber und für grenzüberschreitende Dienste, von denen Österreich für Italien und Mitteleuropa abhängig ist, einengen. Verkehrsverbände warnen, dass Kapazitätsengpässe, Netzwartungen und höhere Gebühren die Wettbewerbsfähigkeit der Schiene für viele Ströme verringern – obwohl Österreich einen leichten Güterverkehrsaufschwung meldet: 96,2 Millionen Tonnen im Jahr 2025, ein Plus von 1,8 % gegenüber dem Vorjahr.
Was das für den Markt bedeutet
Kurzfristig ist mit höheren Landekosten für kleine Importe und längeren Lieferzeiten für Fahrzeuge und Teile zu rechnen. Händler und Fuhrparkmanager sollten längere Lieferfenster sowie mögliche Lager‑ oder Liegegeldgebühren einplanen; Zulieferer müssen Pufferbestände oder alternative Routen vorsehen. Mittelfristig werden Häfen, die in Umschlagskapazität und Binnenanbindungen investieren (insbesondere Bremerhaven), mehr Direktanläufe anziehen und als regionale Drehkreuze dienen – jedoch nur, wenn Schienenbetreiber und Infrastrukturmanager Zugang und Pünktlichkeit stabilisieren. Österreichische Verlader, die auf Brenner‑ und Nord‑Süd‑Schienenkorridore angewiesen sind, sollten Kapazitätsankündigungen genau verfolgen: Kleine Änderungen der Trassenpolitik oder Wartungspläne werden Kosten und Transitzeit spürbar verändern.
WorldTrader24 B2B-Fahrzeugmarkt für Händler →
Quellen: Consilium (Rat der Europäischen Union), Ship2Shore, Automotive Logistics, Statistik Austria, ÖBB (Österreichische Bundesbahnen)