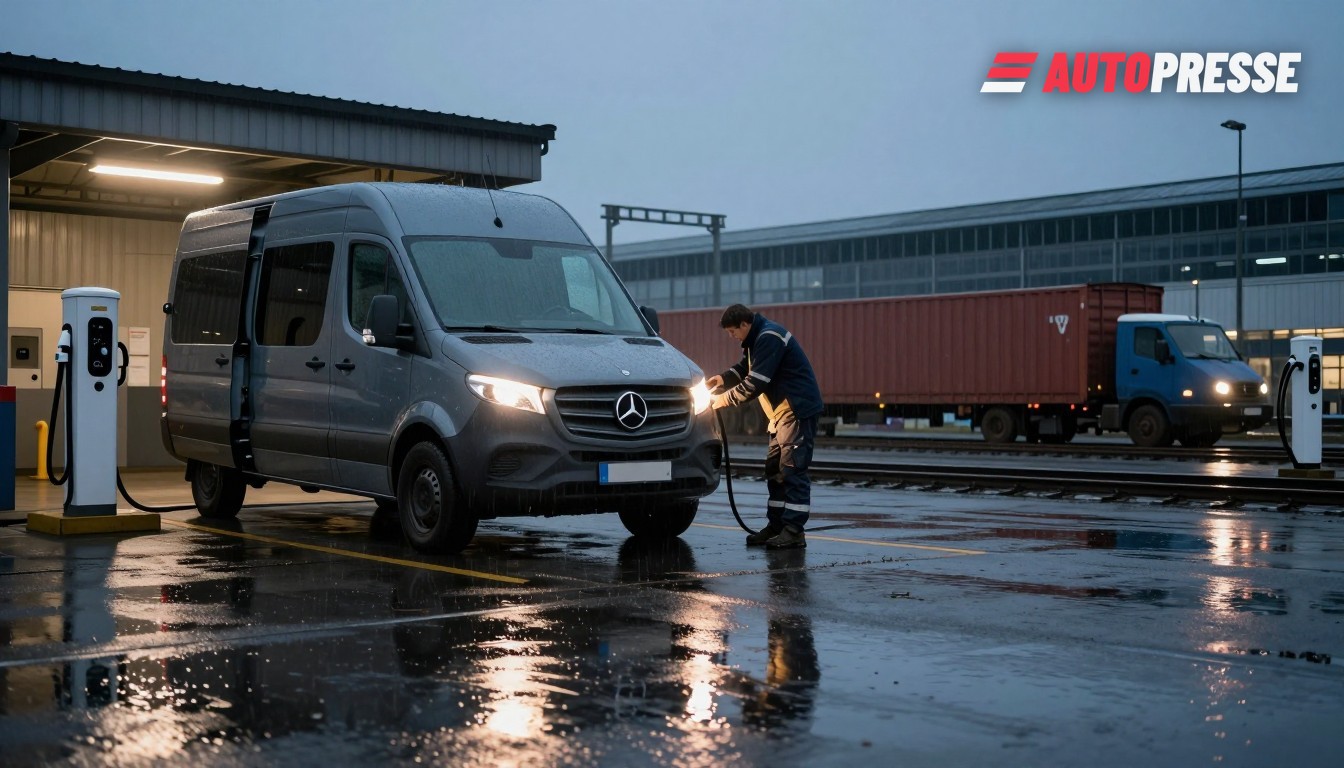
I piccoli furgoni e i veicoli commerciali leggeri (LCV) stanno emergendo come un campo di battaglia decisivo per l’elettrificazione in Germania e in Austria. Per gli automobilisti, i responsabili flotte e i concessionari il cambiamento è pratico: la ricarica in deposito, l’autonomia e il costo totale di possesso ora contano tanto quanto il marchio e gli allestimenti. Per i pianificatori delle politiche e delle infrastrutture, i compromessi tra peso del veicolo, regole sul cronotachigrafo e capacità di ricarica stanno plasmando le decisioni d’acquisto in tempo reale.
Numeri e attrito regolamentare
Analisi del settore e della rete pubblicate in occasione della manifestazione NUFAM sui veicoli commerciali indicano che la Germania conta già circa 109.000 camion e furgoni completamente elettrici in circolazione, con la maggioranza — circa 78.000 — classificata come furgoni, circa 21.000 come piccoli camion (3,5–12 t) e quasi 10.000 come camion pesanti. La stessa analisi osserva che i veicoli commerciali elettrici rappresentano ancora solo una piccola percentuale del parco totale ma stanno crescendo rapidamente. Queste cifre provengono dai calcoli di mercato di E.ON pubblicati sul sito NUFAM il 29 settembre 2026.
Questa spinta si scontra con le regole tecniche dell’UE. Un documento di lavoro dello staff della Commissione europea (CELEX:52025SC1056) evidenzia una barriera pratica: il peso delle batterie può portare molti furgoni elettrici oltre la soglia di 3,5 tonnellate, imponendo l’installazione del cronotachigrafo e regole aggiuntive per gli autisti che non si applicano ai rivali diesel più leggeri. Il documento della Commissione (2025) segnala questo come un reale disincentivo competitivo per le PMI e le flotte di corrieri.
Austria: immatricolazioni rapide, flotte mirate
Oltre confine, il mercato delle auto nuove in Austria ha accelerato: Statistik Austria ha riportato un aumento del 12,1% nelle immatricolazioni di autovetture tra gennaio e settembre 2026 e ha evidenziato una forte crescita a doppia cifra per i modelli elettrici negli ultimi mesi (rapporto datato 9 ottobre 2026). Gli acquirenti aziendali e le piccole imprese in Austria sono sempre più visibili in questi numeri, il che è importante perché alimentano il flusso di veicoli usati e la domanda di ricarica nei depositi.
Cosa significa per il mercato
Primo, gli approvvigionamenti delle flotte stanno passando dall’acquisto diretto al leasing, ai contratti full‑service e ai contratti basati sui chilometri mentre le aziende evitano il premio iniziale e l’incertezza operativa dei furgoni elettrici — una tendenza che la copertura NUFAM collega ai costi di acquisizione più elevati e all’attrattiva dei modelli di noleggio flessibili. I concessionari devono quindi ampliare le offerte dalla vendita singola a pacchetti che includano ricarica in deposito, telematica e contratti di assistenza.
Secondo, la ricarica nei depositi e l’accesso alla rete diventano il terreno commerciale di confronto. Gli operatori che possono installare caricabatterie ad alta potenza nei depositi e ottimizzare la ricarica con software intelligenti ridurranno i costi operativi e renderanno i furgoni elettrificati competitivi sul TCO. Le ricerche di mercato prevedono un continuo forte CAGR per i furgoni a batteria in tutta Europa, trainato dalla domanda per le consegne urbane e da obiettivi di CO₂ più stringenti. Gli analisti del settore osservano che l’economia e gli incentivi mirati — non solo la disponibilità dei modelli — determineranno se le PMI si convertono rapidamente.
Terzo, le soglie tecniche e del cronotachigrafo dell’UE modelleranno il design dei prodotti e il mix di vendite. I costruttori e gli allestitori potrebbero rispondere con telai più leggeri, batterie più piccole per autonomie urbane o configurazioni conformi alla categoria N1 che evitano le regole del cronotachigrafo — ma tale lavoro di ingegneria e le rinnovate omologazioni richiedono tempo e costi. Il documento di lavoro della Commissione ha già posto questo attrito regolamentare all’attenzione dei produttori e degli acquirenti di flotte.
Per l’Austria, l’implicazione immediata è un mercato a doppia velocità: le flotte urbane e i servizi di parcel pushing spingono rapidamente l’elettrificazione, mentre gli operatori rurali e transfrontalieri attendono opzioni di furgoni elettrici più leggeri e compatibili con la regolazione o incentivi per la ricarica e i depositi che coprano i costi. Per i concessionari tedeschi, team di vendita focalizzati sui furgoni, partnership per l’installazione nei depositi e prodotti di leasing sono ora centrali per la competitività.
Fonti: NUFAM / E.ON, EUR‑Lex (Commissione UE)