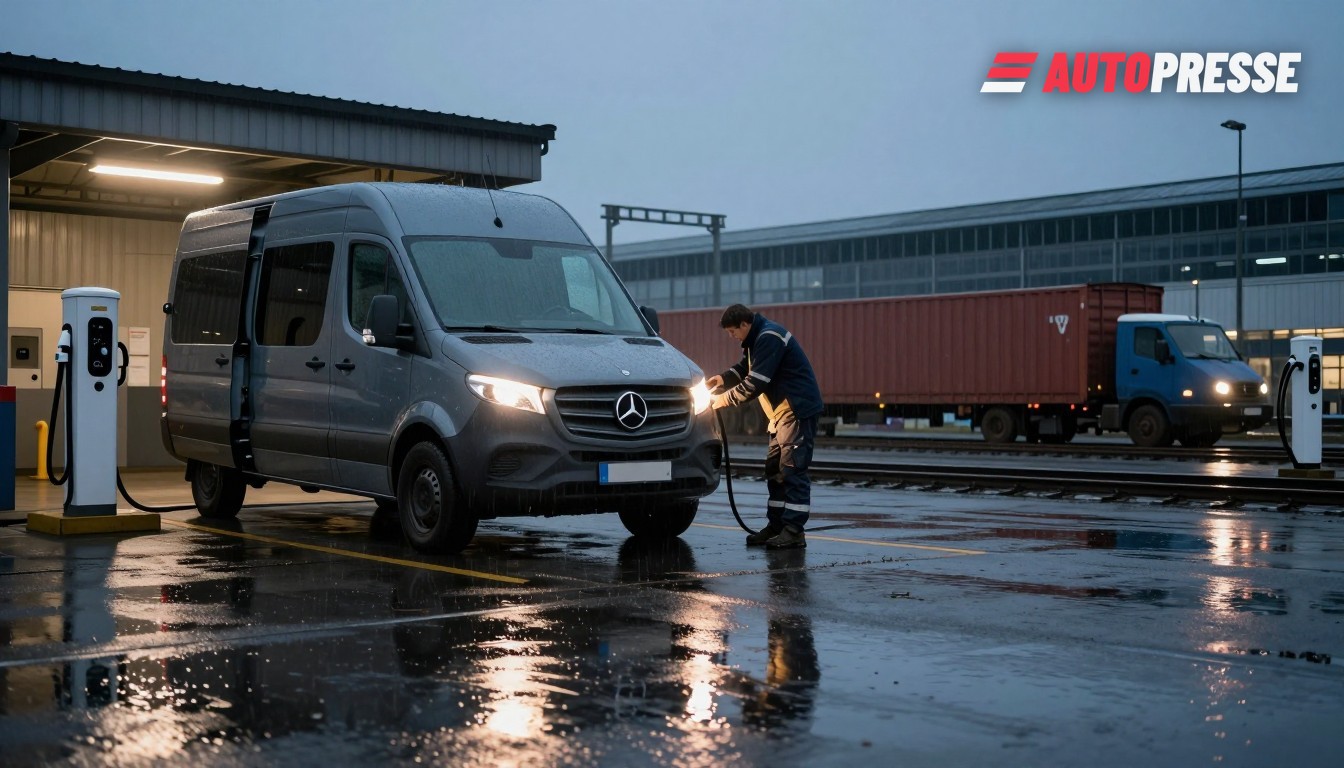
Kleintransporter und leichte Nutzfahrzeuge (LCVs) zeichnen sich als entscheidendes Schlachtfeld der Elektrifizierung in Deutschland und Österreich ab. Für Fahrer, Fuhrparkmanager und Händler ist der Wechsel praktisch: Depotladung, Reichweite und Gesamtkosten des Betriebs zählen inzwischen genauso wie Marke und Ausstattung. Für Politik und Infrastrukturplaner gestalten die Abwägungen zwischen Fahrzeuggewicht, Fahrtenschreiber‑Regeln und Ladeleistung Kaufentscheidungen in Echtzeit.
Zahlen und regulatorische Reibung
Branchen‑ und Netzanalysen, die rund um die NUFAM‑Nutzfahrzeugmesse veröffentlicht wurden, besagen, dass in Deutschland bereits etwa 109.000 vollelektrische Lkw und Transporter unterwegs sind. Der Großteil – rund 78.000 – ist als Transporter klassifiziert, etwa 21.000 als leichte Lkw (3,5–12 t) und nahezu 10.000 als schwere Lkw. Dieselben Analysen stellen fest, dass elektrische Nutzfahrzeuge zwar noch nur einen kleinen Prozentsatz des Gesamtbestands ausmachen, aber rasch wachsen. Diese Zahlen stammen aus den Marktberechnungen von E.ON, veröffentlicht auf der NUFAM‑Seite am 29. September 2026.
Auf diese Dynamik trifft die EU‑Technik‑Regelung. Ein Arbeitsdokument der Europäischen Kommission (CELEX:52025SC1056) hebt eine praktische Hürde hervor: Das Batteriegewicht kann viele Elektrotransporter über die 3,5‑Tonnen‑Schwelle hieven, wodurch der Einbau eines Fahrtenschreibers und zusätzliche Fahrervorschriften erforderlich werden, die bei leichteren Dieselkonkurrenten nicht gelten. Das Kommissionspapier (2025) bezeichnet dies als echten wettbewerblichen Hemmschuh für KMU und Paketflotten.
Österreich: schnelle Zulassungen, fokussierte Flotten
Auf der anderen Seite der Grenze hat sich auch der österreichische Neuwagenmarkt beschleunigt: Statistik Austria meldete zwischen Januar und September 2026 ein Zulassungsplus von 12,1 % bei Pkw und wies auf starkes zweistelliges Wachstum für Elektrofahrzeuge in den vergangenen Monaten hin (Bericht datiert 9. Oktober 2026). Fuhrpark‑ und Kleinunternehmenskäufer sind in diesen Zahlen zunehmend sichtbar, was wichtig ist, weil sie die Pipeline gebrauchter Fahrzeuge und die Nachfrage nach Depotladung befeuern.
Was das für den Markt bedeutet
Erstens verlagert sich die Fuhrparkbeschaffung von Kauf hin zu Leasing, Full‑Service‑ und kilometerbasierten Verträgen, da Unternehmen die hohen Anschaffungspreise und die betriebliche Unsicherheit von E‑Transportern vermeiden wollen – ein Trend, den die NUFAM‑Berichterstattung mit höheren Erwerbskosten und der Attraktivität flexibler Mietmodelle verknüpft. Händler müssen daher ihr Angebot von Einzelverkäufen hin zu Paketlösungen mit Depotladung, Telematik und Serviceverträgen ausweiten.
Zweitens werden Depotladung und Netzzugang zum kommerziellen Kampfplatz. Betreiber, die Hochleistungs‑Depotlader installieren und das Laden mit intelligenter Software optimieren können, senken die Betriebskosten und machen elektrifizierte Transporter auf TCO‑Basis wettbewerbsfähig. Marktforschung prognostiziert weiterhin starke CAGR für batterieelektrische Transporter in Europa, angetrieben durch städtische Zustellnachfrage und strengere CO₂‑Ziele. Branchenanalysten betonen, dass Ökonomie und gezielte Anreize – nicht nur Modellverfügbarkeit – darüber entscheiden werden, ob KMU schnell umsteigen.
Drittens werden die technischen EU‑Vorgaben und Fahrtenschreiber‑Schwellen Produktdesign und Verkaufsmix prägen. OEMs und Umrüster könnten mit leichteren Fahrgestellen, kleineren Batterien für städtische Reichweiten oder N1‑konformen Konfigurationen reagieren, die Fahrtenschreiberpflichten umgehen – doch solche technischen Maßnahmen und Re‑Homologationen brauchen Zeit und sind kostenintensiv. Das Arbeitsdokument der Kommission hat diese regulatorische Reibung bereits auf die Radar von Herstellern und Fuhrparkkäufern gebracht.
Für Österreich bedeutet das kurzfristig einen Zweigleisigen Markt: Stadtflotten und Paketdienste treiben die Elektrifizierung schnell voran, während ländliche und grenzüberschreitende Betreiber auf leichtere, regulierungsfreundliche E‑Transporter‑Optionen oder auf Lade‑ und Depotanreize warten, die die Kosten decken. Für deutsche Händler sind verkaufsorientierte Van‑Teams, Partnerschaften für Depotinstallationen und Leasingprodukte nun zentral für die Wettbewerbsfähigkeit.
Quellen: NUFAM / E.ON, EUR‑Lex (Europäische Kommission)