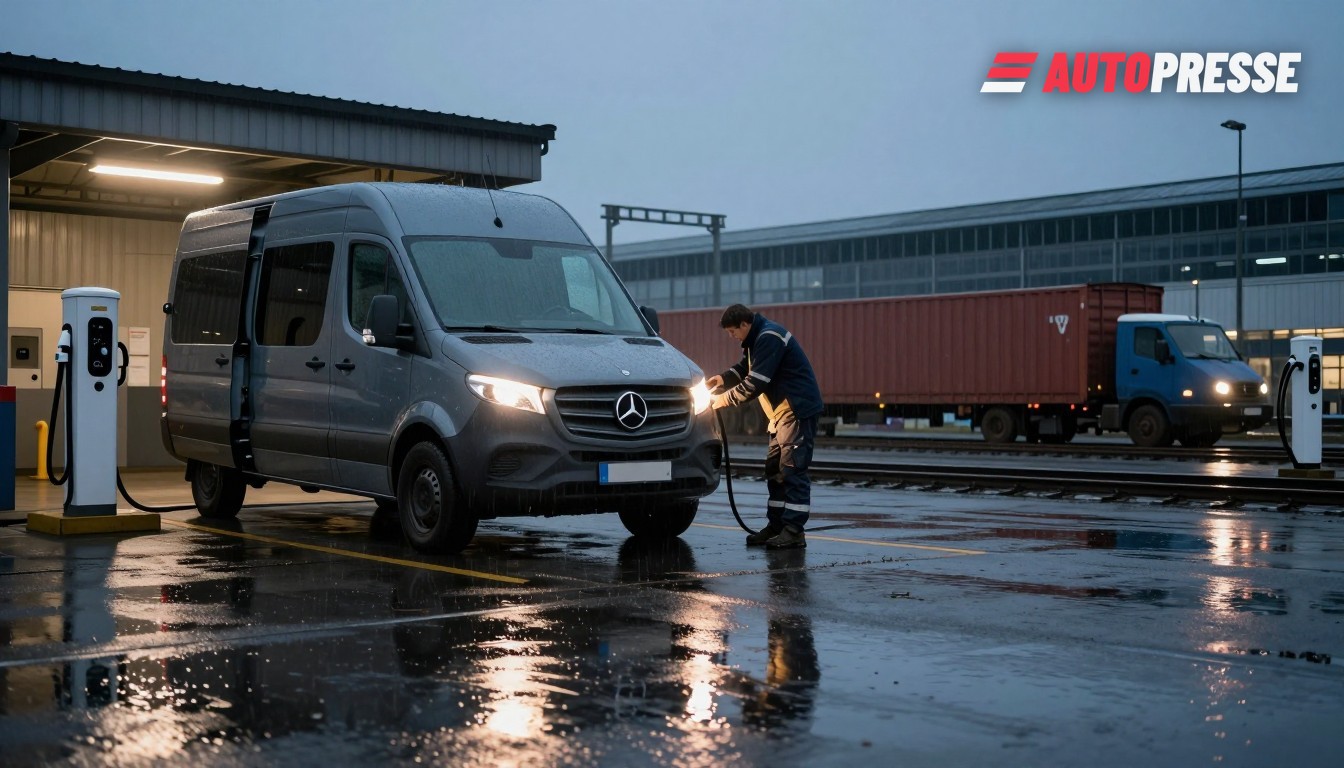
Küçük panelvanlar ve hafif ticari araçlar (HKA) Almanya ve Avusturya’da elektrifikasyon için belirleyici bir mücadele alanı olarak öne çıkıyor. Sürücüler, filo yöneticileri ve bayiler için değişim pratik: depo şarjı, menzil ve toplam sahip olma maliyeti artık marka ve donanım kadar önemli. Politika ve altyapı planlayıcıları içinse araç ağırlığı, takograf kuralları ve şarj kapasitesi arasındaki ödünleşmeler, satın alma kararlarını gerçek zamanlı olarak şekillendiriyor.
Rakamlar ve düzenleyici sürtünme
NUFAM ticari araç fuarı çevresinde yayımlanan sanayi ve şebeke analizine göre Almanya’da şimdiden yollarda yaklaşık 109.000 tam elektrikli kamyon ve panelvan bulunuyor; bunların büyük kısmı — yaklaşık 78.000 — panelvan olarak sınıflandırılıyor, yaklaşık 21.000’i küçük kamyon (3,5–12 t) ve yaklaşık 10.000’i ağır kamyon kategorisinde yer alıyor. Aynı analiz, elektrikli ticari araçların hâlâ toplam filo içinde yalnızca birkaç yüzde puanlık bir paya sahip olduğunu ancak hızla büyüdüğünü belirtiyor. Bu rakamlar E.ON’un 29 Eylül 2026 tarihinde NUFAM sitesinde yayımlanan pazar hesaplamalarından geliyor.
Bu ivme AB teknik kurallarıyla çarpışıyor. Avrupa Komisyonu büro personeli çalışma belgesi (CELEX:52025SC1056), pratik bir engeli vurguluyor: batarya ağırlığı birçok elektrikli panelvanı 3,5 ton eşiğinin üzerine itebiliyor; bu da takograf takılmasını ve daha ağır sürücü kurallarını zorunlu kılıyor; hafif dizel rakiplerde uygulanmayan ek yükümlülükler ortaya çıkıyor. Komisyon belgesi (2025) bunun KOBİ’ler ve paket teslimat filoları için gerçek bir rekabet dezavantajı olduğunu işaret ediyor.
Avusturya: hızlı tesciller, hedeflenmiş filolar
Sınırın öte tarafında, Avusturya’nın yeni araç pazarı da ivme kazandı: Statistik Austria, Ocak–Eylül 2026 arasında binek araç tescillerinde %12,1’lik artış bildirdi ve son aylarda elektrikli modellerde güçlü çift haneli büyümeyi vurguladı (rapor tarihi 9 Ekim 2026). Filolar ve küçük işletme alıcıları bu sayılarda giderek daha görünür hâle geliyor; bu önemli çünkü ikinci el araç arzını ve depo şarj talebini besliyorlar.
Pazar için anlamı
Birincisi, filo tedariki doğrudan satın almadan kiralama, bakım dahil ve kilometre bazlı sözleşmelere doğru kayıyor; işletmeler ilk yatırım priminden ve elektrikli panelvanların operasyonel belirsizliğinden kaçındıkça bu modeller cazip hale geliyor — NUFAM kapsamı bunu daha yüksek edinim maliyetleri ve esnek kiralama modellerinin çekiciliği ile ilişkilendiriyor. Bu nedenle bayilerin tek noktadan satıştan paketlenmiş depo şarjı, telematik ve servis sözleşmelerine kadar tekliflerini genişletmeleri gerekiyor.
İkincisi, depo şarjı ve şebeke erişimi ticari mücadele alanı oluyor. Yüksek güçlü depo şarj cihazlarını kurup akıllı yazılımla şarjı optimize edebilen operatörler işletme maliyetlerini düşürecek ve elektrikli panelvanları TCO açısından rekabetçi hale getirecek. Pazar araştırmaları, kentsel teslimat talebi ve daha sıkı CO₂ hedefleriyle desteklenen Avrupa genelinde bataryalı elektrikli panelvanlarda güçlü Bileşik Yıllık Büyüme Oranı (CAGR) öngörüyor. Sektör analistleri, modellerin mevcudiyetinin ötesinde ekonomik etkenler ve hedeflenmiş teşviklerin — KOBİ’lerin hızla dönüşüp dönüşmeyeceğini belirleyeceğini not ediyor.
Üçüncüsü, AB’nin teknik ve takograf eşikleri ürün tasarımını ve satış karmasını şekillendirecek. OEM’ler ve dönüştürücüler daha hafif şasi, kentsel menziller için daha küçük bataryalar veya takograf kurallarından kaçınan N1 uyumlu konfigürasyonlarla yanıt verebilir — ancak bu tür mühendislik çalışmaları ve yeniden tescil zaman alır ve maliyetlidir. Komisyonun çalışma belgesi zaten bu düzenleyici sürtünmeyi üreticiler ve filo alıcıları radarına koydu.
Avusturya için hemen ortaya çıkan sonuç iki katmanlı bir pazar: kentsel filolar ve paket hizmetleri elektrifikasyonu hızla ilerletirken, kırsal ve sınır ötesi işletmeler daha hafif, düzenlemeye uygun elektrikli panelvan seçeneklerini veya maliyetleri karşılayacak şarj ve depo teşviklerini bekliyor. Alman bayiler için panelvan odaklı satış ekipleri, depo kurulum ortaklıkları ve kiralama ürünleri artık rekabetçilik açısından çekirdeği oluşturuyor.
Kaynaklar: NUFAM / E.ON, EUR‑Lex (AB Komisyonu)