De Duitse toeleveringsgordel splijt: doorlopende herstructureringen bij grote Duitse groepen verkleinen de binnenlandse capaciteiten, terwijl Oostenrijkse leveranciers nieuw export- en contractproductiewerk najagen. Dat doet ertoe voor bestuurders, dealers en onderdelenmedewerkers in beide landen — van Friedrichshafen tot Graz — omdat inkoopbudgetten, lokale banen en de aanvoer van componenten naar Duitse en Oostenrijkse voertuigfabrieken nu worden herschreven.
Duitsland: ZF’s terugtrekking zet de druk op
ZF Friedrichshafen is een van de meest zichtbare voorbeelden van de druk op Duitse toeleveranciers. De directie stemde in 2025–26 in met een pakket dat circa 7.600 functies in de Electrified Powertrain‑eenheid zal schrappen tegen 2030 en maakt deel uit van een breder programma dat mogelijk tot 14.000 banen in Duitsland kan wegnemen tegen 2028; het bedrijf heeft gezegd dat de maatregelen meer dan €500 miljoen moeten besparen tegen 2027.
Terwijl ZF heroverweegt waar elektrische motoren en omvormers te produceren, besliste het in mei 2026 die productie intern te houden, maar waarschuwde dat “honderden” extra functies bij specifieke Duitse vestigingen zoals Schweinfurt en Auerbach zouden worden geschrapt. Die gesprekken — met ondernemingsraden en IG Metall — combineren kortere werktijden, uitgestelde loonsverhogingen en gerichte reducties om de vereiste kostenbasis te halen.
Tegelijk benadrukt ZF dat de herstructurering de winstgevendheid verbetert: de groep zei in juli 2026 dat zij op koers bleef om ongeveer €38 miljard aan jaaromzet voor 2026 te overstijgen terwijl zij streeft naar een aangepaste EBIT‑marge binnen haar streefbereik. Dat onderstreept waarom het management industriële veranderingen doorvoert, ook terwijl het probeert kernvolumes en contracten te behouden.
Oostenrijk: buzz in Graz en AVL’s externe expansie
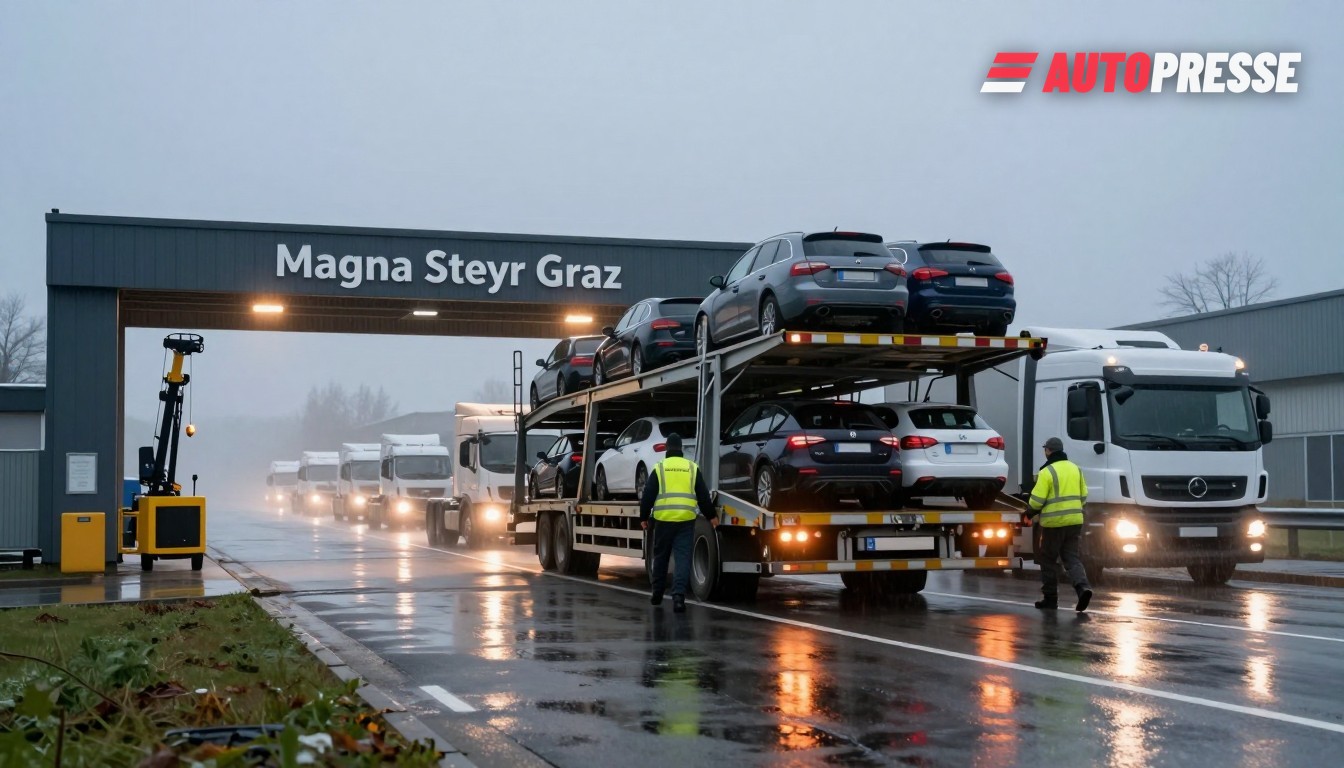
Aan de andere kant van de grens laat de Oostenrijkse leverancierscluster een ander mengsel zien: onderhandelingen en uitbreiding in plaats van krimplijnen in de koppen. Lokale berichtgeving begin november 2026 meldde dat Magna Steyr’s fabriek in Graz gekoppeld is aan bedrijvigheid met Chinese OEM’s — namen die in persberichten worden genoemd zijn onder meer SAIC/MG en Changan — en regionale kranten vermeldden dat de upside kan oplopen tot mogelijk 1.000 nieuwe banen als contracten worden getekend en lokale assemblage opschaalt (rapporten benadrukken dat de cijfers niet door Magna zijn bevestigd). Magna vertelde de pers dat het niet “aan speculatie” over mogelijke projecten zou deelnemen.
Ondertussen breidt AVL List in Graz haar internationale onderzoeks‑ en opleidingsaanwezigheid uit: op 3 november 2026 tekende AVL een memorandum van overeenstemming met Algerijnse USTHB‑groep om technologische, onderzoeks‑ en vaardigheidssamenwerking te verdiepen — een voorbeeld van hoe Oostenrijkse ingenieursbureaus inzetten op exporteerbare diensten, opleiding en wereldwijde partnerschappen als groeipad.
Wat dit betekent voor de markt
Voor OEM‑inkoopafdelingen en dealers is het effect op de korte termijn tweeledig: het risico van levering door Duitse Tier‑1 leveranciers stijgt waar grote leveranciers lokale capaciteit afbouwen, en Oostenrijk kan een dichterbij gelegen alternatief worden voor contractproductie en engineeringdiensten als Graz en andere hubs deals binnenhalen. Voor werknemers en lokale economieën onderstreepen ZF’s ontslagen de aanhoudende industriële pijn in Duitsland; voor Oostenrijk geven de Magna‑geruchten en AVL’s MoU aan hoe contractassemblage en engineeringexporten zwakte elders kunnen compenseren. Afnemers, wagenparken en werkplaatsen moeten rekenen op verschuivende doorlooptijden en veranderende regionale leveranciersstructuren naarmate contracten verhuizen en capaciteit wordt gerationaliseerd.
WorldTrader24 B2B-voertuigenmarkt voor dealers →
Bronnen: Reuters (gerapporteerd mei & juli 2026), Der Standard / APA (4 nov 2026), WKO (AVL‑persbericht, 5 nov 2026)