A Alemanha e a Áustria deixaram de ser rivais na tecnologia de veículos elétricos — estão a assumir papéis complementares. Os fabricantes alemães aceleram a transição para veículos definidos por software (SDV), enquanto a Áustria se está a tornar rapidamente no polo europeu de semicondutores e diagnóstico de baterias. Essa divisão importa para os condutores (melhores atualizações OTA e serviços), concessionários (novos argumentos e diagnósticos de venda) e fornecedores (que terão de pivotar do hardware para o software ou para chips de alto valor).
Carros definidos por software: o impulso estratégico da Alemanha
Os fabricantes alemães passaram de provas de conceito para programas SDV de grande escala em 2026. A BMW afirma que os seus veículos Neue Klasse atribuem vários controladores por domínio e uma arquitetura de software centralizada para dinâmica de condução, ADAS, infoentretenimento e funções do veículo — um modelo que irá estender a futuros modelos.
Os documentos do grupo Volkswagen e a recente carta de intenção com a Qualcomm reforçam o mesmo ponto: o Grupo está a construir arquiteturas por zonas, atualizáveis, e a adquirir SoCs de alto desempenho para correr pilhas de infoentretenimento e IA — um sinal claro de que o software será um diferenciador primário.
O momento da Áustria: chips, laboratórios de ensaio e a verdade sobre baterias
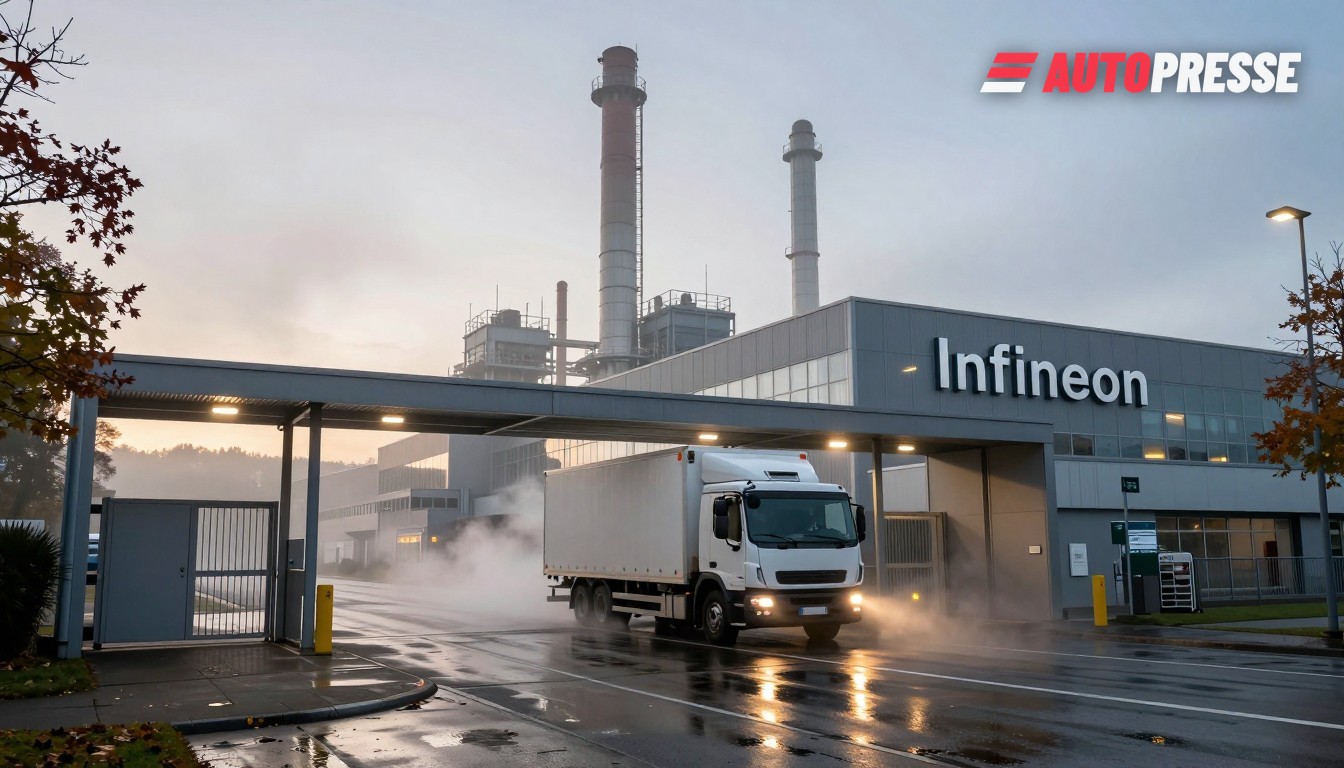
A indústria austríaca e os seus clusters estão a lucrar com essa viragem para o software. Em outubro de 2026 a Infineon anunciou uma expansão de aproximadamente €1,1 mil milhões em Villach para produzir semicondutores de potência de próxima geração (GaN e SiC avançado em wafers de 300 mm), apoiada por auxílios estatais aprovados — um passo que reforça o abastecimento local europeu de chips para eletrónica de potência e hardware de carregamento rápido DC.
Ao mesmo tempo, a AVILOO — a empresa de diagnóstico de baterias com sede em Wiener Neudorf — publicou o AVILOO Certified EV Battery Report cobrindo mais de 500.000 testes independentes FLASH realizados entre 2022 e 2026. O estudo mostra que a saúde das baterias em modelos idênticos pode variar de forma significativa, e já sustentou a expansão dos serviços de garantia e diagnóstico de baterias da AVILOO pela Europa. Para concessionários austríacos e frotas, isto cria uma forma prática de precificar veículos BEV usados pela capacidade de bateria verificada em vez de estimativas do painel de instrumentos.
O que isto significa para o mercado
Seguem-se três consequências concretas. Primeiro, o comércio de VE usados e os valores residuais irão cada vez mais divergir com base na saúde verificada da bateria e no estado das atualizações de software: os compradores pagarão prémios por carros com certificados AVILOO e históricos recentes de OTA pelos OEM. A Alemanha já liderou a Europa em volume de vendas de VE usados em 2025 — cerca de 400.000 unidades — e uma transparência crescente mudará as fórmulas de avaliação para credores e seguradoras.
Segundo, os fornecedores e os tier‑1 terão de decidir se investem em pilhas de software ou em hardware especializado. O investimento da Infineon em Villach e os programas SDV da Volkswagen/BMW demonstram que ambos os caminhos são viáveis — e altamente complementares.
Terceiro, os concessionários e oficinas vão precisar de novas ferramentas e competências. Testes independentes de baterias (testes FLASH de três minutos) e históricos de serviço conscientes das OTA tornar‑se‑ão diligências padrão; oficinas que adicionem diagnósticos certificados e serviços de atualização de software capturarão margens superiores e reconstruirão a confiança dos compradores.
Ofertas de veículos elétricos no WorldTrader24 →
Fontes: Volkswagen Group, BMW Group, Infineon, AVILOO, IEA, Fraunhofer ISI