Alemania y Austria ya no son rivales en tecnología para vehículos eléctricos (EV): están desempeñando papeles complementarios. Los fabricantes alemanes aceleran el cambio hacia vehículos definidos por software (SDV), mientras que Austria se está convirtiendo rápidamente en el centro europeo de semiconductores y diagnóstico de baterías. Esa separación importa para los conductores (mejores actualizaciones OTA y servicios), los concesionarios (nuevas herramientas de diagnóstico y argumentos de venta) y los proveedores (que deben pivotar del hardware al software o a chips de alto valor).
Coches definidos por software: el impulso estratégico de Alemania
Los fabricantes alemanes han pasado de pruebas de concepto a programas SDV a gran escala en 2026. BMW afirma que sus vehículos Neue Klasse asignan múltiples controladores por dominio y una arquitectura de software centralizada que abarca dinámica de conducción, ADAS, infoentretenimiento y funciones del vehículo —un modelo que extenderá a futuros modelos.
Los documentos del grupo Volkswagen y la reciente carta de intenciones con Qualcomm apuntan en la misma dirección: el Grupo está construyendo arquitecturas zonales y actualizables y adquiriendo SoC de alto rendimiento para ejecutar pilas de infoentretenimiento e IA —una señal clara de que el software será un diferenciador principal.
El momento de Austria: chips, laboratorios de prueba y la verdad sobre baterías
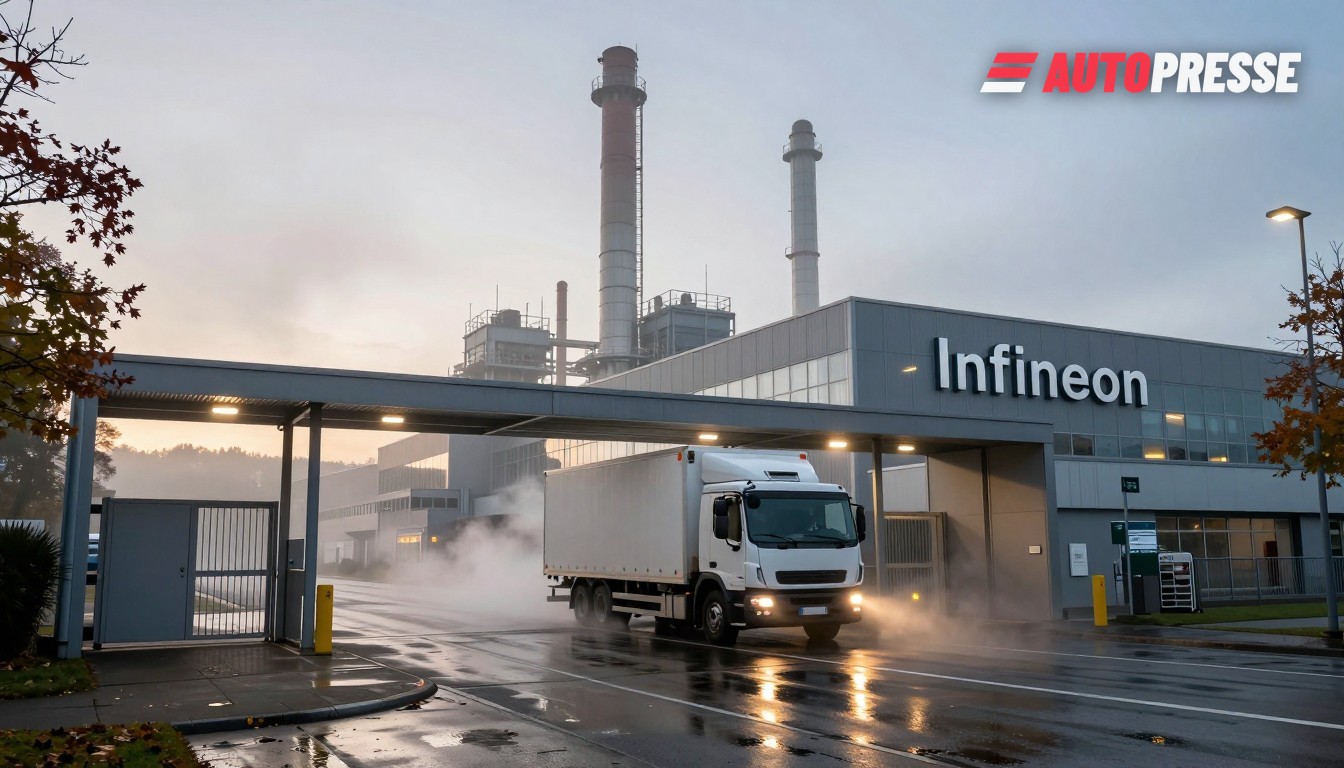
La industria y los clústeres austríacos se benefician de ese giro hacia el software. En octubre de 2026 Infineon anunció una ampliación de aproximadamente 1.100 millones de euros en Villach para producir semiconductores de potencia de próxima generación (GaN y SiC avanzado en obleas de 300 mm), respaldada por ayudas estatales aprobadas —un paso que refuerza el suministro local europeo de chips para electrónica de potencia y hardware de carga rápida en corriente continua.
Al mismo tiempo, AVILOO —la empresa de diagnóstico de baterías con sede en Wiener Neudorf— publicó el Informe AVILOO Certified EV Battery que cubre más de 500.000 test FLASH independientes realizados entre 2022 y 2026. El estudio muestra que la salud de la batería en modelos iguales puede variar de forma significativa, y ya ha sustentado la expansión de AVILOO de una garantía de batería y servicios de diagnóstico por toda Europa. Para concesionarios y flotas austríacos esto crea una forma práctica de fijar el precio de los BEV de segunda mano por capacidad de batería verificada en lugar de estimaciones del cuadro de instrumentos.
Qué significa esto para el mercado
Se derivan tres consecuencias concretas. Primero, el comercio de EV usados y los valores residuales se dividirán cada vez más según la salud de la batería verificada y el estado de las actualizaciones de software: los compradores pagarán primas por coches con certificados AVILOO y con historiales recientes de OTA por parte del fabricante. Alemania ya lideró Europa en volumen de ventas de EV usados en 2025 —alrededor de 400.000 unidades— y una mayor transparencia cambiará las fórmulas de valoración para prestamistas y aseguradoras.
Segundo, los proveedores y los tier‑1 deben decidir si invertir en pilas de software o en hardware especializado. La inversión de Infineon en Villach y los programas SDV de Volkswagen/BMW muestran que ambas vías son viables —y altamente complementarias.
Tercero, los concesionarios y talleres necesitarán nuevas herramientas y competencias. Las pruebas independientes de batería (test FLASH de tres minutos) y los historiales de servicio con conocimiento de OTA se convertirán en diligencia debida estándar; los talleres que añadan diagnósticos certificados y servicios de actualización de software capturarán márgenes más altos y reconstruirán la confianza del comprador.
Anuncios de vehículos eléctricos en WorldTrader24 →
Fuentes: Volkswagen Group, BMW Group, Infineon, AVILOO, IEA, Fraunhofer ISI