O salto nas matrículas de veículos totalmente eléctricos a bateria (BEV) na Alemanha em Outubro e um recorde paralelo na Áustria deslocaram a conversa dos volumes puros de produção para o software, os dados e a prontidão da rede — e isso interessa a condutores, concessionários e trabalhadores das fábricas. Lançamentos OTA mais rápidos, maior capacidade de carregamento público e novas campanhas governamentais significam que os compradores percebem melhor relação qualidade/preço; concessionários e oficinas enfrentam questões de software e cibersegurança; os fornecedores têm de entregar compute, sensores e hardware de carregamento rápido em escala.
Vendas e infra‑estrutura em síntese
A Alemanha registou uma quota recorde de BEV nas matrículas de carros novos em Outubro de 2026: 37,0% dos novos automóveis de passageiros eram totalmente eléctricos a bateria, segundo o resumo do KBA divulgado com as tabelas de fim de mês. Isso representa 94.086 novos BEV em Outubro e sublinha uma subida mensal sustentada ao longo de 2026.
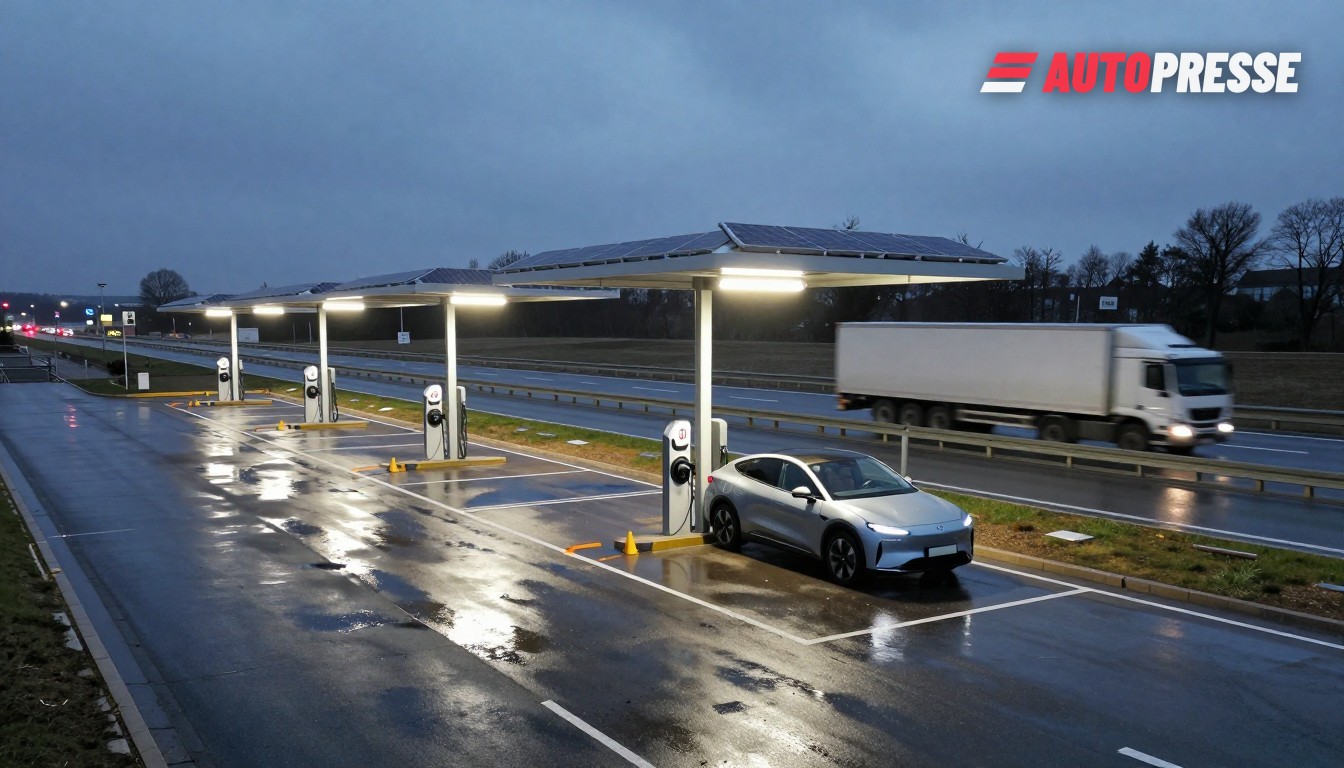
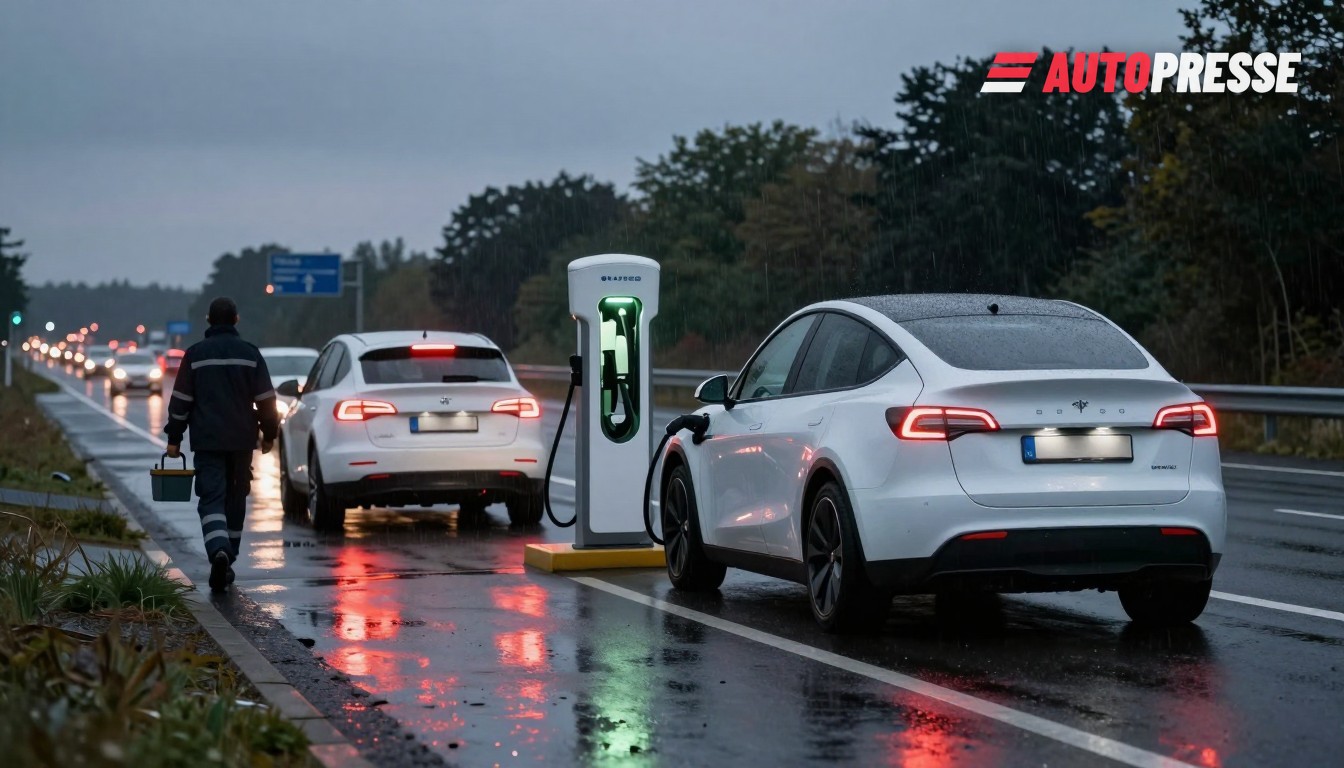
O carregamento público cresceu, mas continua desigual. O Ladesäulenregister da Bundesnetzagentur listou 160.376 pontos de carga normais (AC) e 57.737 pontos de carga rápida (DC) em funcionamento a 1 de Outubro de 2026, com uma capacidade concorrente total reportada de cerca de 9,57 GW. O registo e a lista diária permitem a planeadores e operadores detectar lacunas por região.
Na Áustria, o ministério federal reportou um novo máximo em Setembro de 2026: 9.723 automóveis de passageiros BEV recém‑matriculados e uma quota de BEV de 33,6% do mercado de carros novos desse mês; o ministério também indica que a Áustria ultrapassou a marca de 40.000 pontos de carregamento públicos enquanto avança as medidas eMOVE Austria para tornar o carregamento mais prático. Esses números mostram a Áustria a seguir, mas não a copiar simplesmente o padrão alemão: forte adesão, esforços de infra‑estrutura concentrados e campanhas públicas de informação explícitas.
Software, OTA e dados — o novo campo de batalha
Os fabricantes estão agora a entregar funcionalidades e correcções por via aérea (OTA) em grande escala. Evidência dos OEM e documentos parlamentares mostram que milhões de veículos na Alemanha já aceitam actualizações OTA: a BMW apenas reportou alcance OTA superior a 9 milhões de veículos com capacidade OTA na sua submissão ao Bundestag no início de 2026, e os fabricantes estão a usar OTA para acrescentar ajudas ao condutor e serviços, não apenas alterações de hardware. A Mercedes‑Benz anunciou uma função de condução ponto‑a‑ponto que será distribuída a veículos elegíveis via OTA a partir de 2027, ilustrando como novas funcionalidades passam da I&D para produto de software ao consumidor.
Mas o OTA traz responsabilidades. A DEKRA e outros organismos técnicos alertaram que a procura dos consumidores por OTA está a aumentar enquanto reguladores e entidades de ensaio assinalam riscos para a homologação e segurança se as actualizações alterarem o comportamento do veículo sem supervisão clara — um desafio para concessionários e oficinas que têm de provar conformidade e para seguradoras que têm de compreender estados do veículo alterados.
O que isto significa para o mercado
Para os condutores: maior escolha de BEV e mais funcionalidades que chegam após a entrega significam melhor experiência de utilização, mas os condutores devem manter o software actualizado e esperar visitas periódicas para trabalhos ligados ao hardware (sensores, calibração ADAS). Para concessionários e oficinas: a competência em software é agora tão importante quanto a habilidade mecânica — gestão de OTA, procedimentos seguros de actualização e tratamento de dados devem fazer parte da oferta de venda e serviço. Para fornecedores e planeadores da rede: a expansão dos rollouts de carregamento rápido e a necessidade de compute a bordo (sensores, MCUs, electrónica de potência) criam procura imediata por chips, hardware de potência e sistemas de carregamento interoperáveis.
A política e os mercados voltarão a ser decisivos: registos e pools nacionais de dados (NAP/Mobilithek) visam tornar os dados de veículo e infra‑estrutura utilizáveis, mas a qualidade prática desses fluxos — e como os OEM, operadores públicos e terceiros trocam dados — moldará quem ganha a próxima fase: o fornecedor de plataforma de software, o operador de carregadores, ou o OEM tradicional que dominar ambos.
Ofertas de veículos elétricos no WorldTrader24 →
Fontes: Bundesnetzagentur, Kraftfahrt‑Bundesamt (KBA), Ministério Federal da Áustria (BMK), Mercedes‑Benz, DEKRA