El auge de las matriculaciones de vehículos eléctricos de batería (BEV) en octubre en Alemania y un récord paralelo en Austria han desplazado la conversación de los volúmenes brutos de producción hacia el software, los datos y la preparación de las redes —y eso importa tanto a conductores, concesionarios como a los trabajadores de las plantas. Despliegues OTA más rápidos, mayor capacidad de carga pública y nuevas campañas gubernamentales hacen que los compradores perciban mejor valor; los concesionarios y talleres afrontan cuestiones sobre software y ciberseguridad; los proveedores deben entregar computación, sensores y hardware de carga rápida a escala.
Ventas e infraestructura en resumen
Alemania registró una cuota récord de BEV en las matriculaciones de vehículos nuevos en octubre de 2026: el 37,0% de los turismos nuevos fueron eléctricos de batería, según el resumen del KBA publicado con las tablas de fin de mes. Eso representa 94.086 nuevos BEV en octubre y subraya una subida mensual sostenida durante 2026.
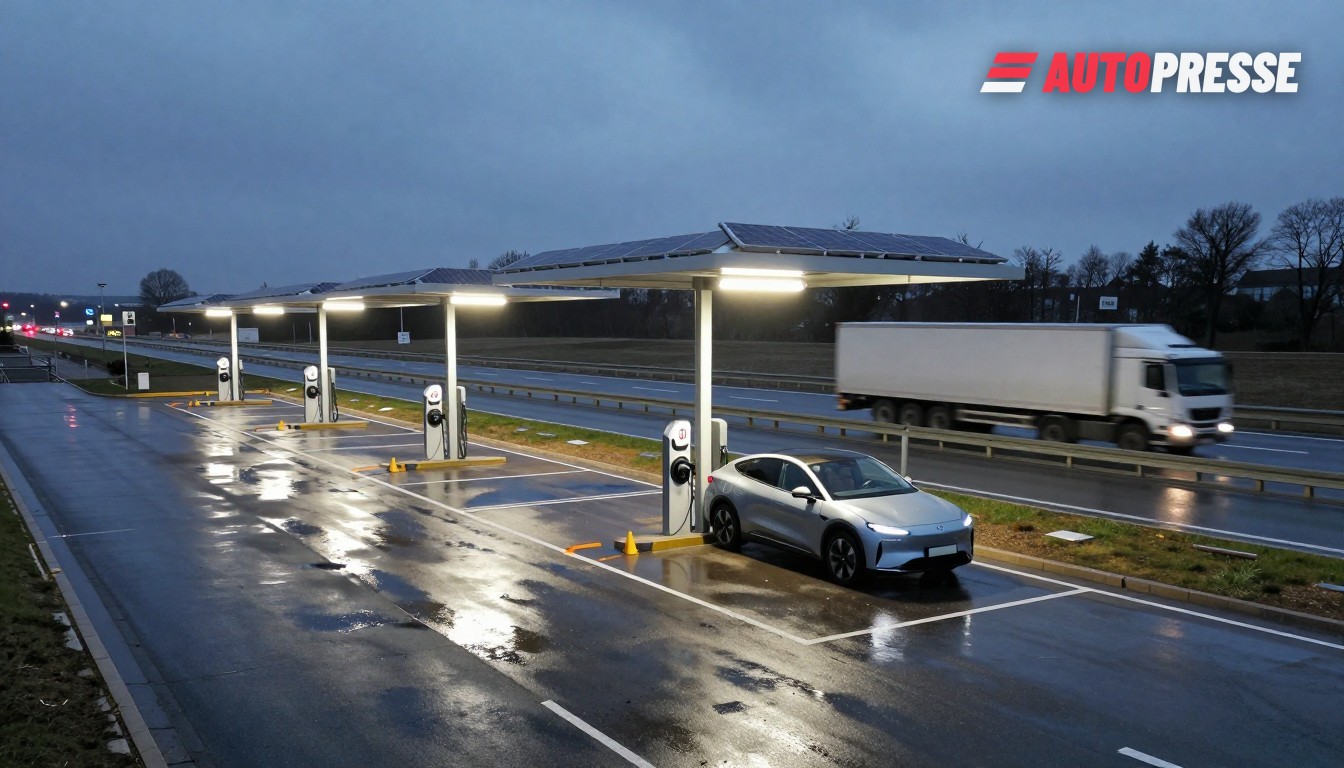
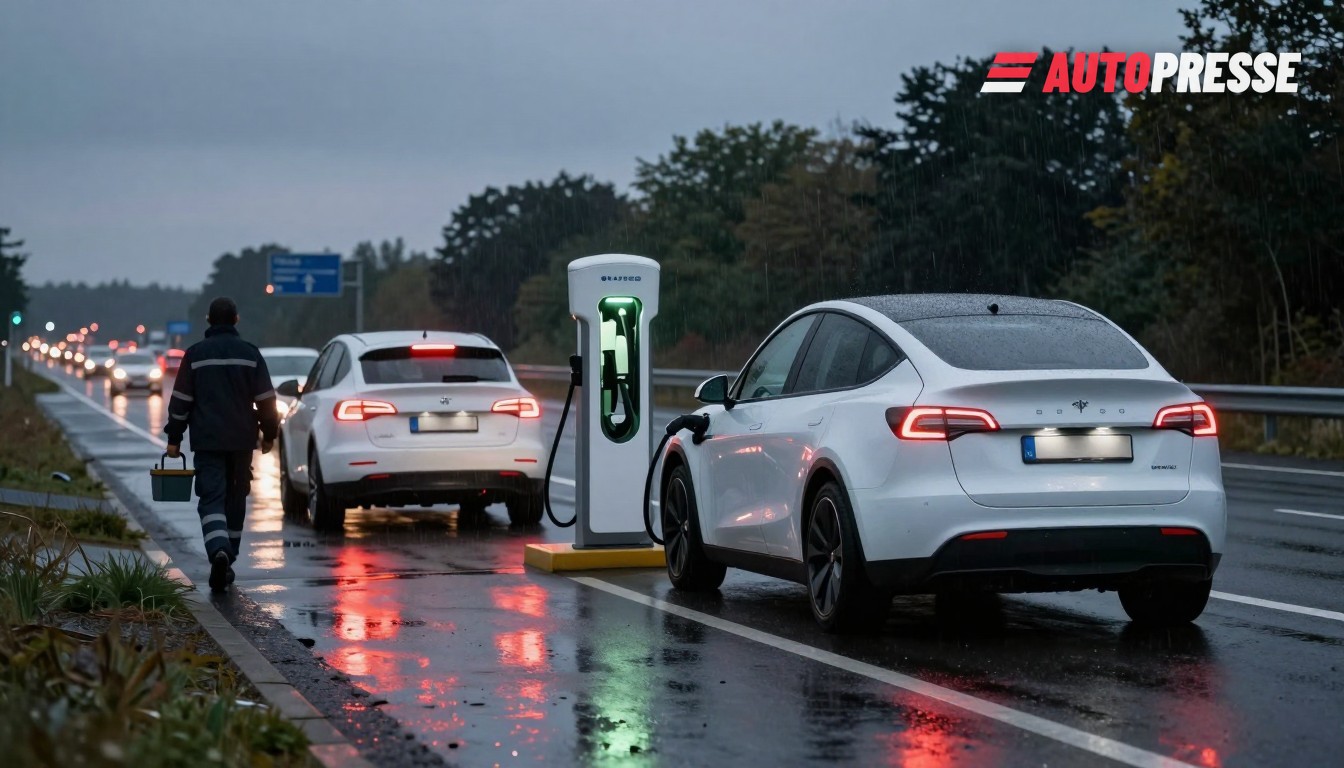
La carga pública ha crecido pero sigue siendo desigual. El Ladesäulenregister de la Bundesnetzagentur contabilizó 160.376 puntos de carga normales (AC) y 57.737 puntos de carga rápida (DC) en operación el 1 de octubre de 2026, con una capacidad total concurrente informada de alrededor de 9,57 GW. El registro y la lista diaria permiten a planificadores y operadores comprobar huecos por región.
En Austria, el ministerio federal informó de un nuevo máximo en septiembre de 2026: 9.723 turismos BEV recién matriculados y una cuota BEV del 33,6% del mercado de coches nuevos de ese mes; el ministerio también afirma que Austria ha superado la marca de 40.000 puntos de recarga públicos mientras impulsa las medidas eMOVE Austria para hacer la carga más práctica. Esas cifras muestran que Austria sigue, pero no simplemente copia, el patrón alemán: fuerte adopción, esfuerzos de infraestructura concentrados y campañas públicas de información explícitas.
Software, OTA y datos — el nuevo campo de batalla
Los fabricantes ahora entregan funciones y correcciones por el aire a gran escala. Evidencia de los OEM y presentaciones parlamentarias muestran que millones de vehículos en Alemania ya aceptan actualizaciones OTA: sólo BMW notificó un alcance OTA superior a 9 millones de vehículos capaces de OTA en su presentación ante el Bundestag a principios de 2026, y los fabricantes están usando OTA para añadir ayudas a la conducción y servicios en lugar de sólo cambios de hardware. Mercedes‑Benz anunció una función de conducción punto a punto que se distribuirá a vehículos elegibles vía OTA desde 2027, lo que ilustra cómo las nuevas funciones cruzan la línea de I+D a producto de software para el consumidor.
Pero OTA conlleva responsabilidades. DEKRA y otros organismos técnicos han advertido que la demanda de los consumidores por OTA está creciendo mientras reguladores y entidades de ensayo señalan riesgos para la homologación de tipo y la seguridad si las actualizaciones cambian el comportamiento del vehículo sin una supervisión clara —un reto para concesionarios y talleres que deben demostrar conformidad y para aseguradoras que deben entender estados de vehículo cambiados.
Qué significa esto para el mercado
Para los conductores: mayor variedad de BEV y más funciones que llegan tras la entrega significan mejor experiencia de uso, pero los conductores deben mantener el software actualizado y esperar visitas periódicas para trabajos vinculados al hardware (sensores, calibración ADAS). Para concesionarios y talleres: la competencia en software es ahora tan importante como la habilidad mecánica —la gestión de OTA, procedimientos seguros de actualización y el manejo de datos deben formar parte de la oferta de venta y servicio. Para proveedores y planificadores de red: la expansión de los despliegues de carga rápida y la necesidad de computación a bordo (sensores, MCU, electrónica de potencia) crean demanda inmediata de chips, hardware de potencia y sistemas de carga interoperables.
La política y los mercados volverán a ser decisivos: los registros y los datalakes nacionales (NAP/Mobilithek) pretenden hacer utilizables los datos de vehículos e infraestructura, pero la calidad práctica de esas fuentes —y cómo OEM, operadores públicos y terceros intercambian datos— dará forma a quién gana la siguiente fase: el proveedor de la plataforma de software, el operador de cargadores, o el OEM tradicional que domine ambos.
Ofertas de vehículos eléctricos en WorldTrader24 →
Fuentes: Bundesnetzagentur, Kraftfahrt‑Bundesamt (KBA), Ministerio Federal de Austria (BMK), Mercedes‑Benz, DEKRA