Lo slancio delle immatricolazioni di veicoli elettrici a batteria (BEV) in Germania a ottobre e un analogo record in Austria hanno spostato la conversazione dai volumi di produzione grezzi al software, ai dati e alla prontezza delle reti — e questo conta per guidatori, concessionari e operai di impianto. Aggiornamenti OTA più rapidi, capacità di ricarica pubblica in aumento e nuove campagne governative significano che gli acquirenti vedono un valore migliore; i concessionari e le officine affrontano questioni di software e cybersicurezza; i fornitori devono fornire compute, sensori e hardware per ricarica rapida su scala.
Vendite e infrastrutture in sintesi
La Germania ha registrato una quota record di BEV nelle immatricolazioni di auto nuove a ottobre 2026: il 37,0% delle nuove autovetture era elettrico a batteria, secondo il riepilogo KBA riportato con tabelle di fine mese. Ciò corrisponde a 94.086 nuovi BEV in ottobre e sottolinea un aumento mensile sostenuto nel corso del 2026.
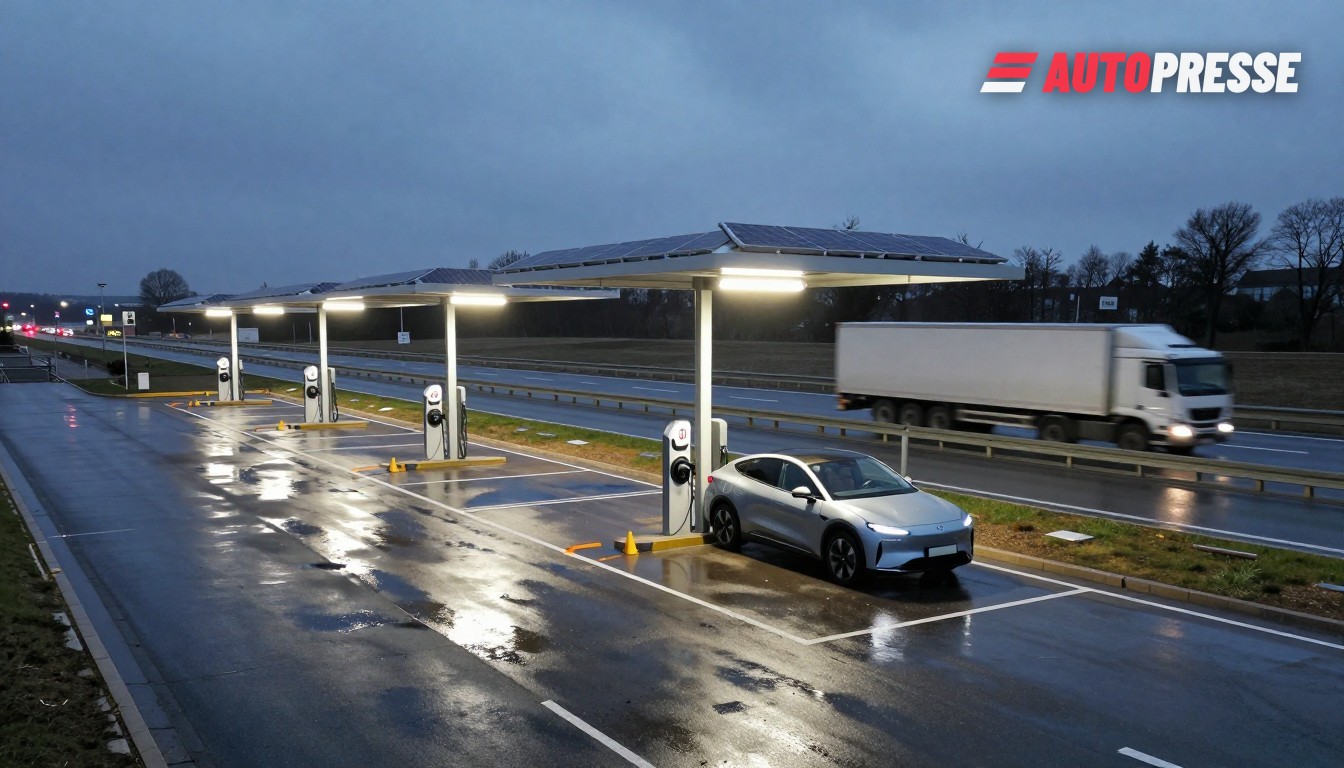
La ricarica pubblica è cresciuta ma resta disomogenea. Il Ladesäulenregister della Bundesnetzagentur elencava 160.376 punti di ricarica normali (AC) e 57.737 punti di ricarica rapida (DC) in funzione al 1° ottobre 2026, con una capacità totale concorrente riportata intorno a 9,57 GW. Il registro e l’elenco giornaliero consentono a pianificatori e operatori di verificare le carenze per regione.
In Austria il ministero federale ha segnalato un nuovo record a settembre 2026: 9.723 nuove autovetture BEV immatricolate e una quota BEV del 33,6% del mercato delle auto nuove di quel mese; il ministero afferma inoltre che l’Austria ha superato la soglia dei 40.000 punti di ricarica pubblici mentre promuove le misure eMOVE Austria per rendere la ricarica più pratica. Questi dati mostrano che l’Austria segue ma non copia semplicemente il modello tedesco: forte adozione, sforzi infrastrutturali concentrati e campagne informative pubbliche esplicite.
Software, OTA e dati — il nuovo campo di battaglia
I produttori ora distribuiscono funzionalità e correzioni via etere su larga scala. Evidenze OEM e documenti parlamentari mostrano che milioni di veicoli in Germania accettano già aggiornamenti OTA: BMW ha riferito da sola di una copertura OTA superiore a 9 milioni di veicoli compatibili nella sua presentazione al Bundestag all’inizio del 2026, e i produttori stanno usando l’OTA per aggiungere assistenze alla guida e servizi piuttosto che solo modifiche hardware. Mercedes‑Benz ha annunciato una funzione di guida punto‑a‑punto che sarà distribuita ai veicoli idonei via OTA dal 2027, illustrando come le nuove funzionalità passino dalla R&S a un prodotto software per il cliente.
Ma l’OTA comporta responsabilità. DEKRA e altri enti tecnici hanno avvertito che la domanda dei consumatori per l’OTA è in aumento mentre i regolatori e gli enti di prova segnalano rischi per l’omologazione e la sicurezza se gli aggiornamenti modificano il comportamento del veicolo senza un chiaro controllo — una sfida per concessionari e officine che devono dimostrare conformità e per le assicurazioni che devono comprendere gli stati modificati del veicolo.
Cosa significa per il mercato
Per i guidatori: una scelta maggiore di BEV e più funzionalità disponibili dopo la consegna significano una migliore esperienza d’uso, ma i guidatori devono mantenere il software aggiornato e aspettarsi visite periodiche per lavori legati all’hardware (sensori, calibrazione ADAS). Per concessionari e officine: la competenza software è ora importante quanto l’abilità meccanica — la gestione OTA, procedure di aggiornamento sicure e la gestione dei dati devono far parte dell’offerta di vendita e assistenza. Per fornitori e pianificatori di rete: l’espansione delle installazioni di ricarica rapida e la necessità di compute a bordo (sensori, MCU, elettronica di potenza) creano domanda immediata di chip, hardware di potenza e sistemi di ricarica interoperabili.
Le politiche e i mercati saranno di nuovo decisivi: registri e pool nazionali di dati (NAP/Mobilithek) mirano a rendere utilizzabili i dati di veicoli e infrastrutture, ma la qualità pratica di questi flussi — e il modo in cui OEM, operatori pubblici e terze parti scambiano dati — plasmerà chi vincerà la prossima fase: il fornitore di piattaforma software, l’operatore di colonnine o il tradizionale OEM che saprà padroneggiare entrambi.
Offerte veicoli elettrici su WorldTrader24 →
Fonti: Bundesnetzagentur, Kraftfahrt‑Bundesamt (KBA), Austrian Federal Ministry (BMK), Mercedes‑Benz, DEKRA