马格纳斯泰尔(Magna Steyr)格拉茨工厂的宁静掩盖着奥地利和德国南部供应商面临的一场重大变化。随着中国品牌从进口转向在欧洲进行本地装配和试生产,一、二级零部件企业正赢得新订单——并忙于满足随欧洲生产而来的标准、电池与物流需求。(来源:MarkLines;Investing.com;DerStandard)
代工制造成为供应商磁场
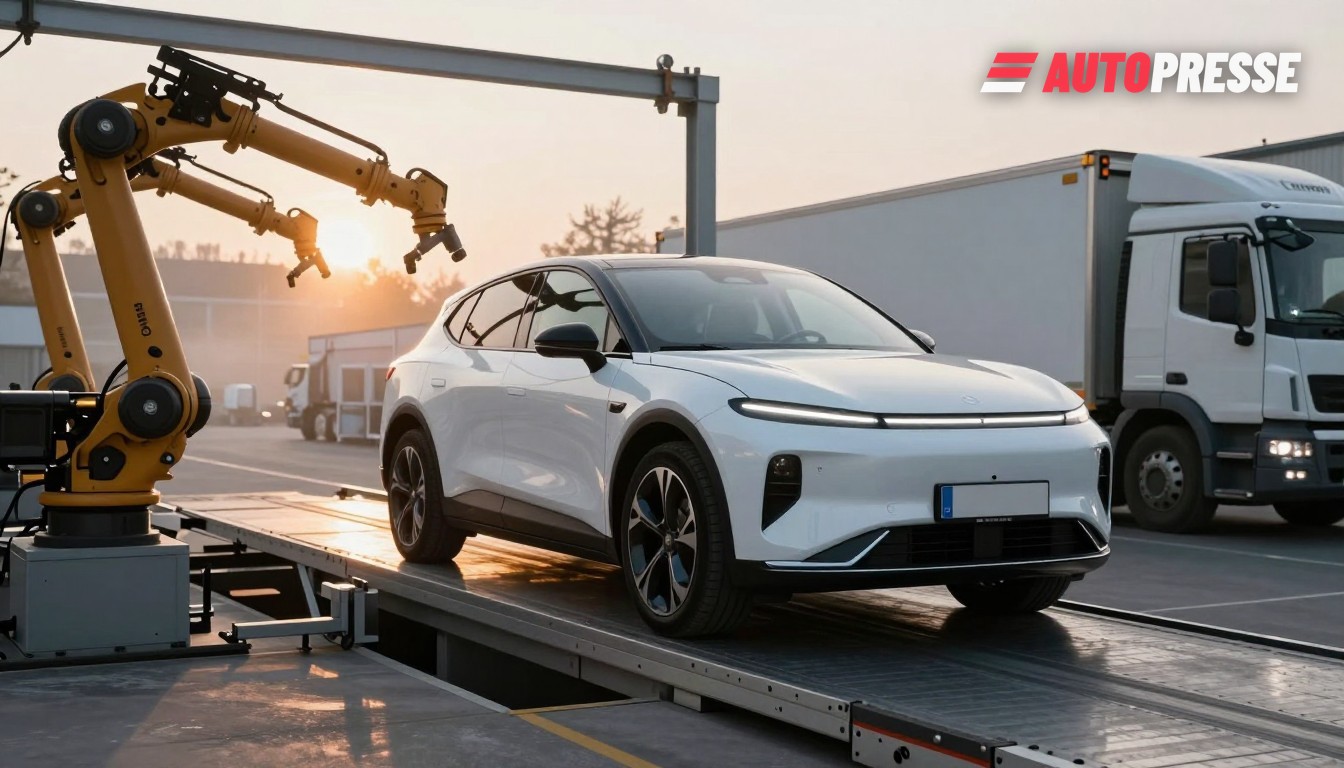
马格纳在格拉茨的业务已经为中国整车厂组装车型:行业追踪者 MarkLines 等列出小鹏车型(G6、G9)以及 P7+ 在 2025–2026 年于格拉茨生产或试产的记录,公司在投资者会议上的表态也确认了为小鹏和广汽进行代工制造的工作。当地化生产为塑料与内饰、线束与热管理、物流合作伙伴和检测机构等本地供应商提供了此前流向亚洲的产量通道。(MarkLines;Investing.com)
这一变化在市场数据中可见端倪:据奥地利媒体对全国登记数据的报道,中国品牌在奥地利的新车注册份额自 2024 年的 4.4% 提升至 2025 年的 5.8%,并在 2026 年第一季度达到 7.9%;更多车型加入阵容和本地装配将推动采购更贴近格拉茨和巴伐利亚的供应集群。(DerStandard)
供应链摩擦:电池、关税与标准
本地化装配降低了运输成本,但也提出了新的供应商要求。中国整车厂积极寻找欧洲的电池和零部件供应商以规避关税并缩短交付周期:行业报道显示小鹏等品牌在 2026 年探索本地供应链与电池采购。与此同时,布鲁塞尔的贸易防御措施使本地内容受到更多关注,以减轻反补贴关税的风险,这提高了能够满足欧盟技术和监管标准的附近供应商的价值。(Herald Business;Stockopedia)
对于中标的供应商而言,工作内容包括加速整车/零件的认证(homologation)、更严格的质量文档以及更多的测试与认证量。这是近期的瓶颈:德国和奥地利的车间、测试实验室与认证机构报告称,在为与本地化生产相关的新车型和零件变体办理审批时排队时间更长。(Investing.com;MarkLines)
这对市场意味着什么
短期(未来 12–24 个月):随着供应商为符合欧洲规格的中国车型改造产能,围绕格拉茨和德南的塑料件、线束、热管理和物流领域预计会出现更为波动的产能与价格。买家和经销商应为基于车型的交付周期和在认证完成前分阶段的零件投放做好准备。(MarkLines;DerStandard)
中期(2–5 年):如果中国整车厂继续在奥地利及邻近德国本地化装配,可能会形成区域性供应商集群——这将为中小型企业带来规模效益,但也会集中采购话语权。那将有利于在认证、电池兼容性和可服务多家整车厂的模块化零件上投入的供应商。(Investing.com;Herald Business)
对于员工与维修车间而言,本地生产带来就业与服务机遇——但也对培训、合规标准以及针对中国电动车架构的售后流程提出更高要求。(DerStandard)
来源:MarkLines,Investing.com,DerStandard,Herald Business,Stockopedia