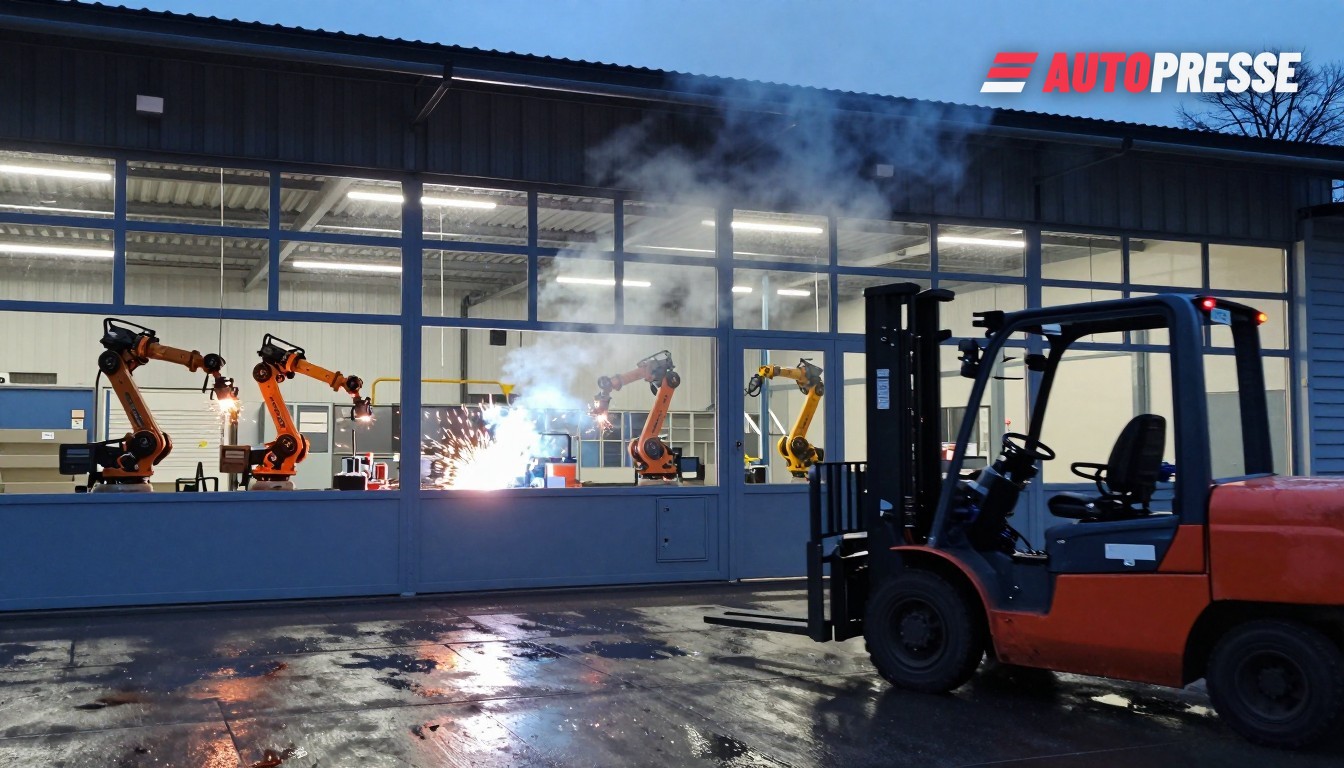
德国和奥地利的汽车零部件供应商已不再仅专注于汽车。面对利润率下降、关税以及更快的结构性变革,许多零部件企业正在向医疗器械、工业自动化、能源和国防等非汽车行业多元化。该趋势已在调查、行业论坛和企业规划中显现——这对司机、经销商和工厂工人很重要,因为它改变了零部件的生产地点、所需技能以及哪些工厂能够生存。
供应商为何多元化
行业研究和贸易组织报告显示,供应商正把多元化作为一种积极的生存策略。Euroguss 的一篇行业报道发现,几乎 80% 受结构性变化影响的德国供应商正在积极寻求非汽车业务。在欧洲层面,2026 年春季的一次快速调查显示,大约四分之一的供应商预计 2026 年将出现亏损,促使他们迅速进军相邻市场。这些分析指出了三大驱动因素:欧洲乘用车需求萎缩、来自亚洲的竞争压力上升,以及为电气化和以软件为主的车辆架构进行供应商资格认定的时间窗口缩短。
公司声明和咨询调查显示了这些业务流向的方向:精密滚动轴承和传动系技术正被用于机器人和工业自动化;传感器、连接器和电力电子能力正被改造用于医疗和工业控制系统;金属成形与热处理工厂正在为风电、铁路和国防供应商资格认证零件。分析人士表示,这些举措降低了对单一客户的暴露,并提高了闲置产线的利用率。
德国与奥地利的应对方式
两国在应对方式上存在差异。德国供应商表现为重组与外向多元化并举:企业方案现在包括工厂合并与对高利润细分市场的定向投资,同时地方政府推动再培训。在奥地利,若干中型集团通过收购补充性技术并接手具有明确工业终端市场导向的工厂——这些举措在保持产能本地化的同时改变了订单簿和学徒培训结构。与此同时,包括宣布在欧洲收缩产能和推行成本方案的重大供应商重组,加速了从大宗汽车零件向专业化工业产品的转变。
具体的公司行动凸显了变革的规模。大型供应商正在重新制定劳动力和厂址计划:例如,舍弗勒(Schaeffler)在 2026 年 11 月初宣布了一项新的绩效改进方案,其中包括关闭五个厂址并计划在欧洲裁减约 3,460 个岗位,德国受影响岗位约为 2,660 个;管理层将这些措施框定为适应燃油发动机需求下降和成本压力上升的一部分。此类举措会加速依赖汽车产量的二级和三级供应商的多元化决策。
这对市场意味着什么
对整车厂而言:更多具备工业与跨行业生产能力的供应商可能会简化非车辆零件的采购,但会使车辆专用系统的资格认证更加复杂。对经销商与维修厂而言:供应商的转向意味着随着组件被重新用途化或整合,部分备件流通与售后渠道将发生变化。对工人而言:预计对机电一体化、机器人与医疗认证技能的需求上升,而非单纯动力总成加工岗位;地区性再培训和学徒项目将决定哪些工厂保持竞争力。对政策制定者而言:多元化降低了对单一周期性市场的暴露,但需要为供应商再认证和更快的认证通道提供更明确的支持。总体教训很简单:德奥供应商基础并非均匀萎缩——它正在重整为不同的工业脉络,胜出者将是那些能迅速并凭借认证产品将汽车专长转化为工业与能源市场的企业。
来源:Schaeffler、Euroguss、AM‑Today 快速调查、Forsa / FTI‑Andersch、CLEPA













