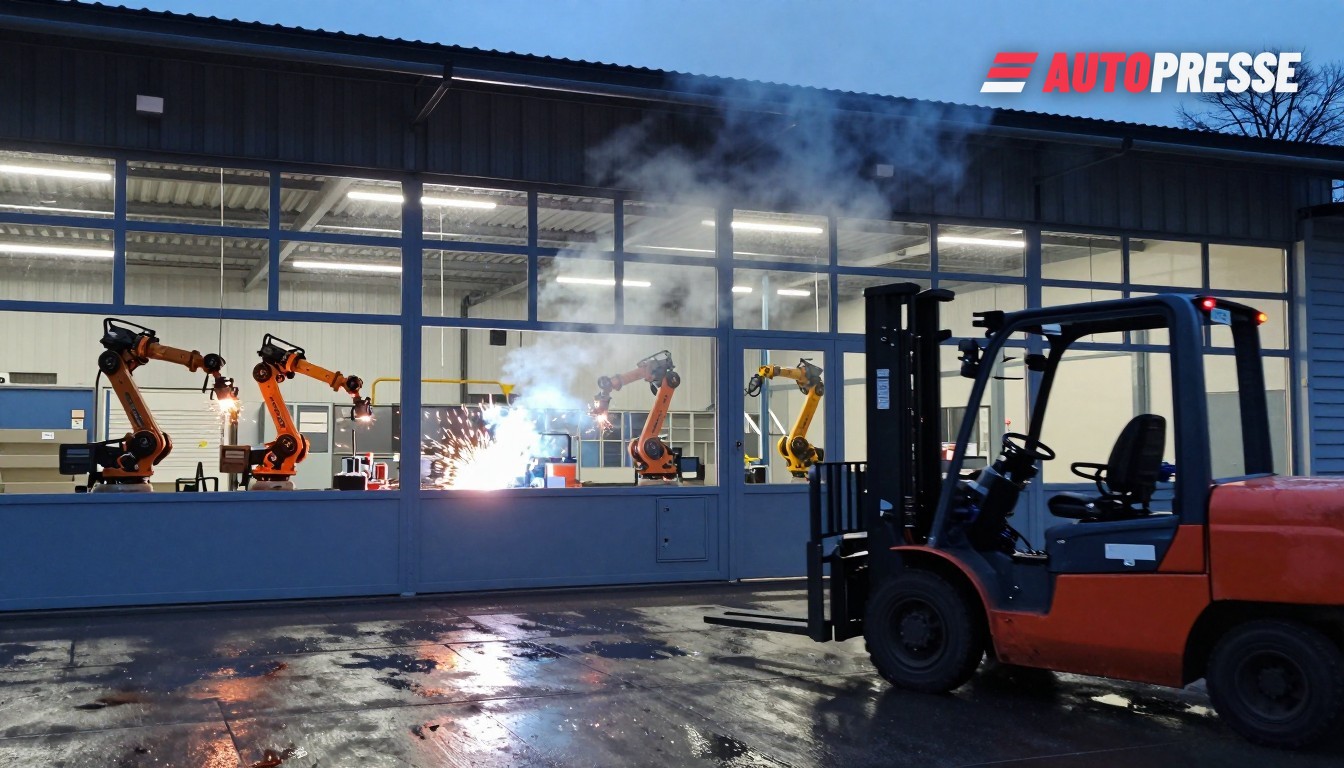
لم تعد شركات قطع غيار السيارات في ألمانيا والنمسا تركز على السيارات فحسب. في مواجهة تراجع الهوامش التعريفية والتغير الهيكلي السريع، تتنوع العديد من شركات القطع إلى قطاعات غير مرتبطة بالسيارات مثل الأجهزة الطبية، والأتمتة الصناعية، والطاقة والدفاع. أصبح هذا الاتجاه مرئياً الآن في الاستطلاعات ومنتديات الصناعة وخطط الشركات — وله أثر على السائقين ووكلاء السيارات وعمال المصانع لأنه يغير مكان تصنيع القطع، والمهارات المطلوبة، والمنشآت التي ستستمر.
لماذا تتجه شركات القطع إلى التنويع
تفيد الأبحاث الصناعية والجمعيات التجارية بأن الموردين يسعون إلى التنويع كاستراتيجية بقاء فعّالة. وجدت مادة قطاعية لليوروغوس أن ما يقرب من 80% من الموردين الألمان المتأثرين بالتغير الهيكلي يبحثون بنشاط عن أعمال غير متعلقة بالسيارات. على المستوى الأوروبي، أظهر فحص نبض الربيع 2026 أن حوالي واحداً من كل أربعة موردين يتوقعون خسائر في 2026، مما دفعهم للتحرك بسرعة نحو الأسواق المجاورة. تشير هذه التحليلات إلى ثلاثة دوافع: تقلص الطلب على سيارات الركاب الأوروبية، تصاعد الضغط التنافسي من آسيا، وتقليص نوافذ تأهيل الموردين للهيكليات الكهربائية والمعتمدة على البرمجيات.
تُظهر بيانات الشركات واستطلاعات الاستشارات إلى أين يتجه هذا العمل: تُعاد توظيف معارف تحملات الدقة وأنظمة نقل الحركة في الروبوتات والأتمتة الصناعية؛ تُكيّف قدرات الحساسات والموصلات والإلكترونيات القوية لأنظمة التحكم الطبية والصناعية؛ وتأهل مصانع تشكيل المعادن والمعالجة الحرارية قطعاً لموردي طاقة الرياح والسكك الحديدية والدفاع. يقول المحلّلون إن هذه التحركات تقلل التعرض لعميل واحد وتزيد من استخدام خطوط الإنتاج المتوقفة.
كيف تستجيب ألمانيا والنمسا
تختلف الاستجابات على جانبي الحدود. يظهر الموردون الألمان مزيجاً من إعادة الهيكلة والتنوع الخارجي: تشمل برامج الشركات الآن دمج المنشآت واستثمارات مستهدفة في قطاعات هامش ربح أعلى، بينما تضغط السلطات الإقليمية باتجاه إعادة التدريب. في النمسا، تشتري عدة مجموعات متوسطة الحجم تقنيات تكميلية وتستحوذ على مصانع تركز بوضوح على أسواق صناعية نهائية — حركات تحافظ على الطاقة الإنتاجية محلياً لكنها تغيّر دفاتر الطلبات وملفات التدريب المهني. في الوقت نفسه، تُسرّع عمليات إعادة هيكلة الموردين الكبرى — بما في ذلك إعلانات إغلاق مواقع أوروبية وبرامج خفض التكاليف — التحول من قطع سيارات عالية الحجم إلى منتجات صناعية متخصصة.
تؤكد الإجراءات المؤسسية الملموسة حجم التغيير. تعيد الشركات الكبرى صياغة خطط القوى العاملة والمواقع: على سبيل المثال، أعلنت شركة Schaeffler في أوائل نوفمبر 2026 عن برنامج تحسين أداء جديد يتضمن إغلاق خمسة مواقع وتخفيضات مخططة بنحو 3,460 وظيفة عبر أوروبا، مع تأثر نحو 2,660 وظيفة في ألمانيا؛ وأطرت الإدارة هذه الإجراءات كجزء من التكيف مع انخفاض الطلب على محركات الاحتراق والضغوط التكليفية الأعلى. مثل هذه الإجراءات تسرّع قرارات التنويع لدى الموردين من المستوى الثاني والثالث الذين يعتمدون على أحجام السيارات.
ماذا يعني هذا للسوق
بالنسبة لمصنعي المعدات الأصلية: قد يسهل وجود مزيد من الموردين القادرين على الإنتاج الصناعي والعابر للقطاعات توريد القطع غير المرتبطة بالمركبات لكنه سيُعقّد تأهيل الأنظمة المخصّصة للمركبات. بالنسبة للوكلاء وورش الصيانة: تعني تحولاتی الموردین تغییر بعض تدفقات قطع الغيار وقنوات ما بعد البيع مع إعادة تكييف المكونات أو توحيدها. بالنسبة للعمال: توقع تزايد الطلب على مهارات الميكاترونكس والروبوتات واعتمادات الموافقة الطبية بدلاً من أدوار تشغيل آليات مجموعات نقل الحركة فحسب؛ وستحدد برامج إعادة التدريب والتلمذة المهنية الإقليمية أي المصانع تظل قادرة على المنافسة. بالنسبة لصانعي السياسات: يقلل التنويع التعرض لسوق دورية واحدة، لكنه يتطلب دعماً أوضح لإعادة تأهيل الموردين ومسارات اعتماد أسرع. الدرس العام بسيط: قاعدة الموردين الألمانية‑النمساوية لا تتقلّص بالتساوي — إنها تعيد تجهيز نفسها لتدخل أشجار صناعية مختلفة، والفائزون هم من يحوّلون خبرتهم في السيارات بسرعة إلى أسواق صناعية وطاقية بمنتجات معتمدة.
سوق المركبات B2B على WorldTrader24 →
المصادر: Schaeffler, Euroguss, AM‑Today pulse check, Forsa / FTI‑Andersch, CLEPA













