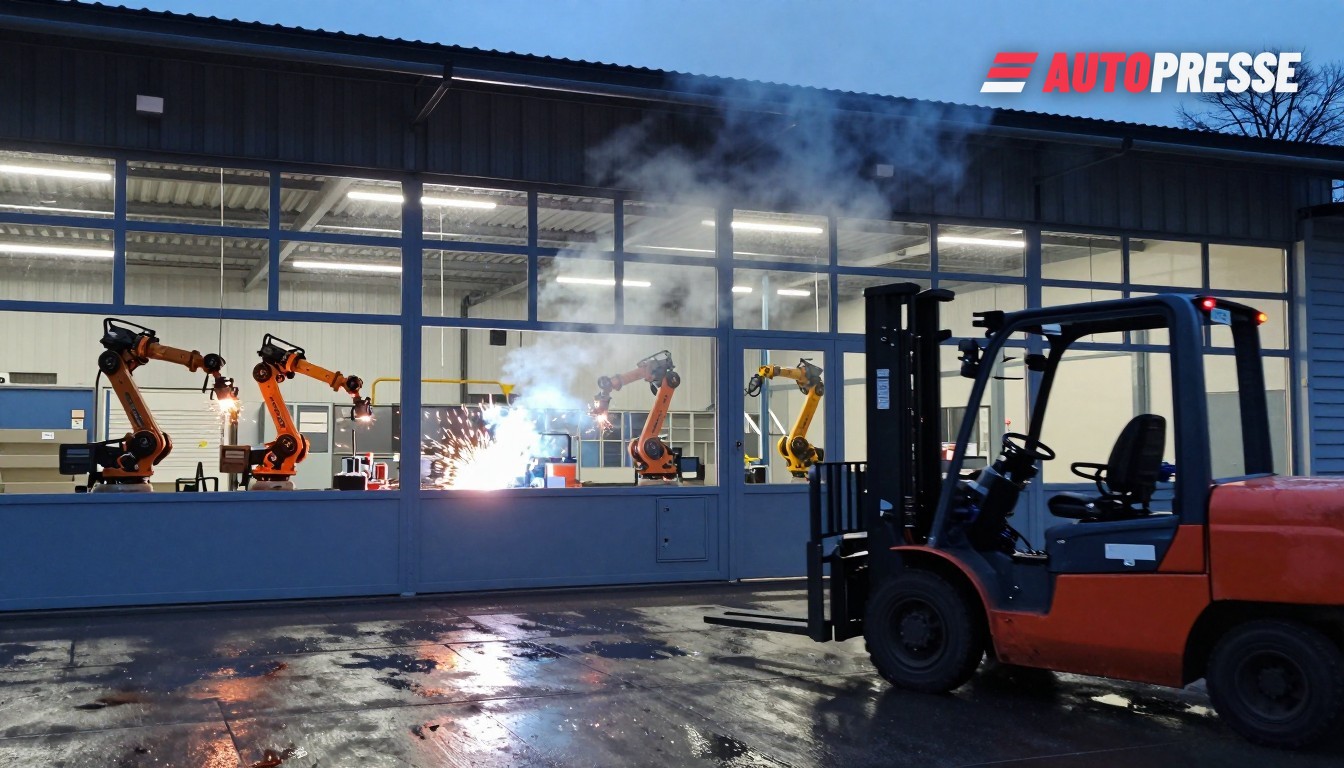
Furnizorii auto din Germania și Austria nu mai sunt concentrați doar pe automobile. Confruntate cu marje în scădere, tarife și schimbări structurale accelerate, multe firme de piese se diversifică în sectoare non‑auto, precum dispozitive medicale, automatizare industrială, energie și apărare. Tendința este acum vizibilă în sondaje, forumuri din industrie și planuri corporative — și contează pentru şoferi, dealeri şi angajaţii din fabrici deoarece schimbă locul unde se fabrică piesele, competențele necesare și care fabrici supraviețuiesc.
De ce se diversifică furnizorii
Cercetările din industrie și grupurile de comerț raportează că furnizorii urmăresc diversificarea ca strategie activă de supraviețuire. Un material de sector Euroguss a constatat că aproape 80% din furnizorii germani afectați de schimbările structurale caută activ lucrări non‑auto. La nivel european, o verificare rapidă de primăvara anului 2026 a arătat că aproximativ unul din patru furnizori se aşteaptă la pierderi în 2026, determinând mișcări rapide către piețe adiacente. Analizele indică trei factori: cererea europeană de autovehicule de pasageri în scădere, presiunea competitivă în creștere din Asia și ferestre de calificare mai scurte pentru arhitecturi vehiculare electrificate și orientate pe software.
Afirmările companiilor și sondajele de consultanță arată în ce direcții se duce această activitate: rulmenții de precizie și know‑how‑ul pentru transmisii sunt redirecționate către robotică și automatizare industrială; capacitățile în senzori, conectori și electronică de putere sunt adaptate pentru sisteme medicale și de control industrial; iar uzinele de prelucrare a metalelor și tratamente termice califică piese pentru furnizori din sectorul eolian, feroviar și de apărare. Analiștii spun că aceste mutări reduc expunerea la un singur client și cresc gradul de utilizare în liniile de producție ociosoare.
Cum răspund Germania și Austria
Răspunsurile diferă de o parte și de alta a graniței. Furnizorii germani prezintă un amestec de restructurare și diversificare externă: programe corporative includ acum consolidări de situri și investiții țintite în nișe cu marjă mare, iar autoritățile regionale promovează recalificarea. În Austria, mai multe grupuri de dimensiuni medii cumpără tehnologii complementare și preiau uzine cu un clar focus pe piețe industriale finale — mișcări care păstrează capacitatea locală, dar schimbă portofoliile de comenzi și profilurile de ucenicie. În același timp, restructurări majore ale furnizorilor — incluzând închideri de situri anunțate în Europa și programe de reducere a costurilor — accelerează tranziția de la piese de volum pentru automobile la produse industriale specializate.
Acțiunile corporative concrete subliniază amploarea schimbării. Furnizorii mari își reajustează planurile pentru forța de muncă și situri: de exemplu, Schaeffler a anunțat la începutul lunii noiembrie 2026 un nou program de îmbunătățire a performanței care include închiderea a cinci situri și reduceri planificate de aproximativ 3.460 de poziții în Europa, cu aproximativ 2.660 de roluri afectate în Germania; conducerea a prezentat măsurile ca parte a adaptării la cererea mai scăzută pentru motoare cu ardere internă și la presiunea crescută a costurilor. Astfel de măsuri accelerează deciziile de diversificare la furnizorii de nivel 2 și 3 care depind de volumele auto.
Ce înseamnă aceasta pentru piață
Pentru producătorii de echipamente originale (OEM): mai mulți furnizori capabili de producție industrială și intersectorială ar putea facilita aprovizionarea cu piese non‑auto, dar ar complica calificarea pentru sisteme specifice vehiculelor. Pentru dealeri și ateliere: virajele furnizorilor înseamnă că unele fluxuri de piese de schimb și canale aftermarket se vor modifica pe măsură ce componentele sunt reutilizate sau consolidate. Pentru lucrători: se preconizează o cerere în creștere pentru competențe în mecatronică, robotică și aprobări medicale, mai degrabă decât pentru roluri strict de prelucrare pentru trenuri de rulare; programele regionale de recalificare și ucenicie vor decide care fabrici rămân competitive. Pentru factori de decizie: diversificarea reduce expunerea la o singură piață ciclică, dar necesită un sprijin mai clar pentru re‑calificarea furnizorilor și căi de certificare mai rapide. Lecția generală este simplă: baza de furnizori germano‑austriacă nu se micșorează uniform — se reproiectează în diferite ramuri industriale, iar câștigătorii vor fi cei care transformă rapid expertiza auto în piețe industriale și energetice, cu produse certificate.
Piața B2B de vehicule pe WorldTrader24 →
Surse: Schaeffler, Euroguss, AM‑Today pulse check, Forsa / FTI‑Andersch, CLEPA













