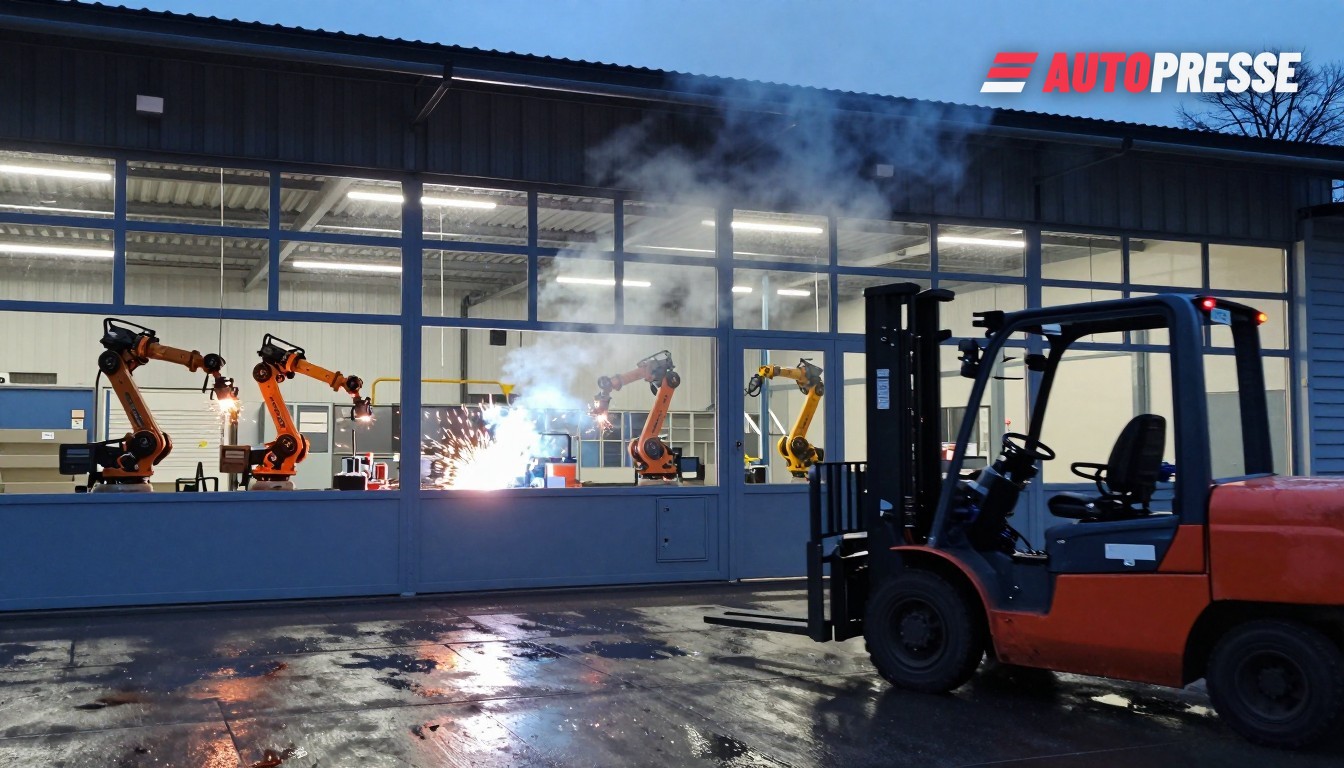
Die Automobilzulieferer in Deutschland und Österreich konzentrieren sich nicht mehr nur auf Pkw. Angesichts sinkender Margen, Zölle und schnellerer struktureller Veränderungen diversifizieren viele Teilehersteller in nicht‑automotive Sektoren wie Medizintechnik, Industrieautomation, Energie und Verteidigung. Der Trend zeigt sich inzwischen in Umfragen, Branchenforen und Unternehmensplänen – und er betrifft Fahrer, Händler und Fabrikmitarbeiter, weil sich dadurch ändert, wo Teile hergestellt werden, welche Fähigkeiten gefragt sind und welche Werke überleben.
Warum Zulieferer diversifizieren
Branchenforschung und Verbände berichten, dass Zulieferer Diversifizierung als aktive Überlebensstrategie verfolgen. Ein Beitrag von Euroguss zeigte, dass fast 80 % der in Deutschland von strukturellem Wandel betroffenen Zulieferer aktiv nach nicht‑automobilen Aufträgen suchen. Auf europäischer Ebene ergab eine Frühjahrs‑2026‑Stimmungsabfrage, dass rund ein Viertel der Zulieferer für 2026 mit Verlusten rechnet, was schnelle Schritte in angrenzende Märkte auslöst. Diese Analysen weisen auf drei Treiber hin: schrumpfende europäische Nachfrage nach Personenkraftwagen, steigender Wettbewerbsdruck aus Asien und verkürzte Qualifizierungszeiträume für elektrifizierte und softwareintensive Fahrzeugarchitekturen.
Unternehmensmitteilungen und Beratungsumfragen zeigen, wohin diese Arbeit geht: Präzisionslager und Antriebsstrang‑Know‑how werden für Robotik und Industrieautomation umgenutzt; Sensor‑, Steckverbindungs‑ und Leistungselektronikkompetenzen werden für medizinische und industrielle Steuerungssysteme angepasst; und Umform‑ sowie Wärmebehandlungswerke qualifizieren Teile für Windkraft, Schienenverkehr und Verteidigungsanbieter. Analysten sagen, diese Maßnahmen verringern die Abhängigkeit von einzelnen Großkunden und erhöhen die Auslastung in stillgelegten Produktionslinien.
Wie Deutschland und Österreich reagieren
Die Reaktionen sind auf beiden Seiten der Grenze unterschiedlich. Deutsche Zulieferer zeigen eine Mischung aus Umstrukturierung und äußerer Diversifikation: Unternehmensprogramme umfassen inzwischen Werksschließungen und gezielte Investitionen in margenstarke Nischen, während regionale Behörden Umschulungen vorantreiben. In Österreich kaufen mehrere mittelgroße Gruppen ergänzende Technologien und übernehmen Werke mit klarer industrieller Endmarkt‑Ausrichtung – Schritte, die Kapazitäten vor Ort erhalten, aber Auftragsbücher und Ausbildungsprofile verändern. Gleichzeitig beschleunigen große Zulieferer‑Restrukturierungen – einschließlich angemeldeter europaweiter Standortschließungen und Kostensenkungsprogramme – den Wandel von volumenorientierten Autoteilen zu spezialisierten Industrieprodukten.
Konkrete unternehmerische Maßnahmen unterstreichen das Ausmaß des Wandels. Große Zulieferer überarbeiten Personal‑ und Standortpläne: So kündigte Schaeffler Anfang November 2026 ein neues Performance‑Verbesserungsprogramm an, das die Schließung von fünf Standorten und geplante Kürzungen von rund 3.460 Stellen in Europa vorsieht, davon etwa 2.660 Stellen in Deutschland; die Geschäftsführung bezeichnete die Maßnahmen als Teil der Anpassung an die geringere Nachfrage nach Verbrennungsmotoren und den höheren Kostendruck. Solche Maßnahmen beschleunigen Diversifizierungsentscheidungen bei Zulieferern der Stufen Tier‑2 und Tier‑3, die von Pkw‑Volumina abhängig sind.
Was das für den Markt bedeutet
Für OEMs: Mehr Zulieferer, die in der Lage sind, industriell und sektorenübergreifend zu produzieren, könnten die Beschaffung nicht‑fahrzeugbezogener Teile erleichtern, aber die Qualifizierung fahrzeugspezifischer Systeme verkomplizieren. Für Händler und Werkstätten: Die Umschichtung der Zulieferer bedeutet, dass sich einige Ersatzteilströme und Aftermarket‑Kanäle ändern werden, wenn Komponenten umfunktioniert oder konsolidiert werden. Für Beschäftigte: Es ist mit einer steigenden Nachfrage nach Mechatronik‑, Robotik‑ und medizin‑zertifizierten Fähigkeiten zu rechnen, statt rein kraftstrangbearbeitender Rollen; regionale Umschulungs‑ und Ausbildungsprogramme entscheiden darüber, welche Standorte wettbewerbsfähig bleiben. Für politische Entscheidungsträger: Diversifizierung verringert die Anfälligkeit gegenüber einem zyklischen Markt, erfordert aber klarere Unterstützung bei der Re‑Qualifizierung von Zulieferern und schnellere Zertifizierungswege. Die zentrale Lehre ist einfach: Die deutsch‑österreichische Zulieferbasis schrumpft nicht gleichmäßig – sie rüstet sich für andere Industriezweige, und Gewinner werden diejenigen sein, die automobilen Sachverstand schnell und mit zertifizierten Produkten in Industrie‑ und Energiemärkte umsetzen.
B2B-Fahrzeugmarkt auf WorldTrader24 →
Quellen: Schaeffler, Euroguss, AM‑Today‑Stimmungsabfrage, Forsa / FTI‑Andersch, CLEPA













