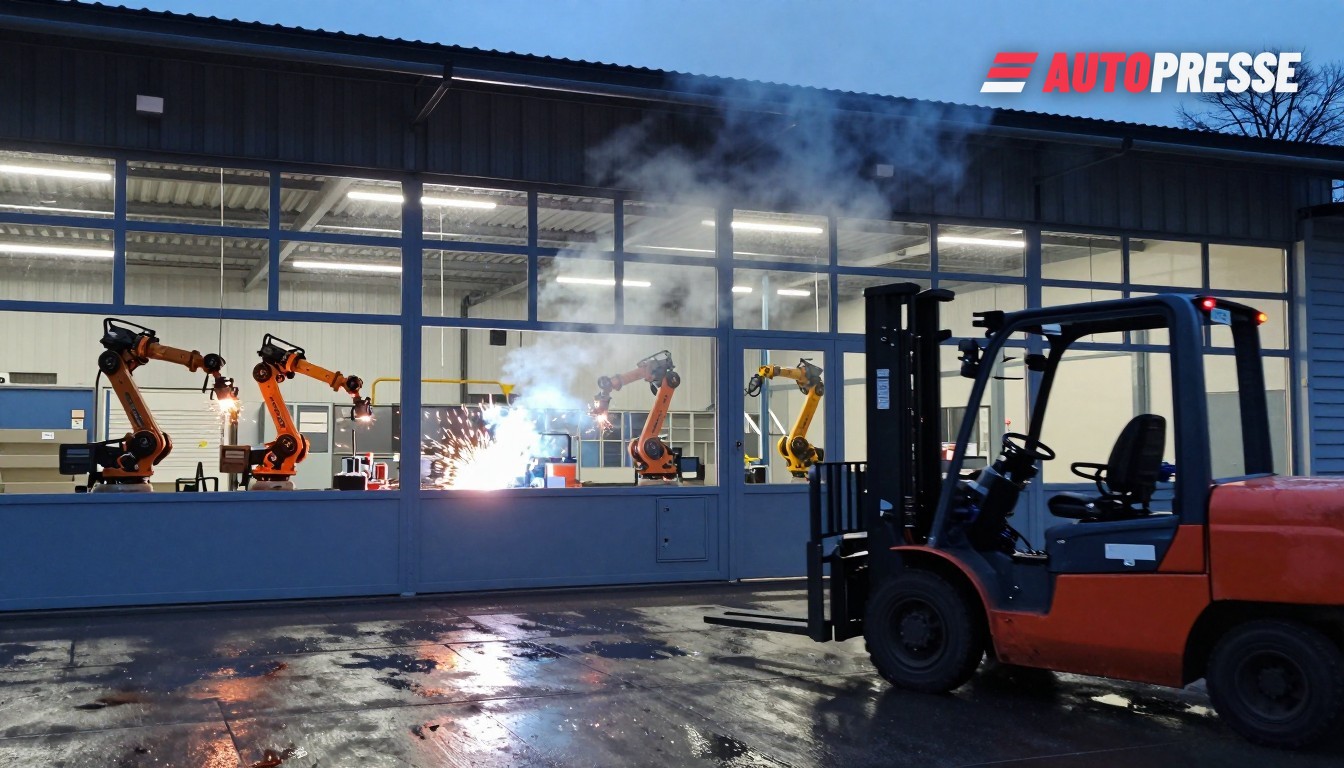
I fornitori automobilistici di Germania e Austria non sono più concentrati solo sulle auto. Davanti a margini in calo, dazi e cambiamenti strutturali più rapidi, molte aziende di componentistica si stanno diversificando verso settori non automobilistici come dispositivi medici, automazione industriale, energia e difesa. La tendenza è ora visibile in sondaggi, forum di settore e piani societari — e conta per automobilisti, concessionari e operai di stabilimento perché cambia dove vengono prodotti i pezzi, quali competenze sono necessarie e quali stabilimenti sopravvivono.
Perché i fornitori si stanno diversificando
Ricerche di settore e associazioni commerciali riferiscono che i fornitori seguono la diversificazione come strategia attiva di sopravvivenza. Un contributo del settore Euroguss ha rilevato che quasi l'80% dei fornitori tedeschi interessati dal cambiamento strutturale sta attivamente cercando commesse non automobilistiche. A livello europeo, un check primaverile del 2026 ha mostrato che circa uno su quattro fornitori prevede perdite nel 2026, spingendo mosse rapide verso mercati affini. Quelle analisi individuano tre fattori trainanti: la contrazione della domanda europea di auto passeggeri, l'aumento della pressione competitiva dall'Asia e finestre di qualificazione dei fornitori più brevi per architetture elettrificate e orientate al software.
Dichiarazioni aziendali e sondaggi di consulenza mostrano dove si concentra quel lavoro: cuscinetti di precisione e competenze sulle trasmissioni vengono riutilizzati per robotica e automazione industriale; capacità su sensori, connettori e elettronica di potenza vengono adattate a dispositivi medici e sistemi di controllo industriale; impianti di formatura dei metalli e trattamento termico stanno qualificando componenti per fornitori nei settori eolico, ferroviario e della difesa. Gli analisti affermano che queste mosse riducono l'esposizione al singolo cliente e aumentano l'utilizzo di linee produttive inattive.
Come rispondono Germania e Austria
Le risposte differiscono ai due lati del confine. I fornitori tedeschi mostrano una combinazione di ristrutturazione e diversificazione esterna: i programmi aziendali includono ora consolidamenti di stabilimenti e investimenti mirati in nicchie ad alto margine, mentre le autorità regionali promuovono il riqualificazione professionale. In Austria, diversi gruppi di medie dimensioni stanno acquisendo tecnologie complementari e rilevando impianti con un chiaro focus su mercati industriali finali — mosse che mantengono la capacità produttiva localmente ma cambiano i portafogli ordini e i profili degli apprendistati. Allo stesso tempo, grandi ristrutturazioni dei fornitori — incluse chiusure di siti europei annunciate e programmi di contenimento dei costi — stanno accelerando lo spostamento da componentistica di massa per auto a prodotti industriali specializzati.
Azioni aziendali concrete sottolineano la portata del cambiamento. I grandi fornitori stanno rivedendo piani di personale e siti: ad esempio, Schaeffler all'inizio di novembre 2026 ha annunciato un nuovo programma di miglioramento delle performance che include la chiusura di cinque siti e riduzioni previste di circa 3.460 posizioni in tutta Europa, con circa 2.660 ruoli interessati in Germania; la direzione ha inquadrato le misure come parte dell'adattamento alla domanda ridotta di motori a combustione e alla maggiore pressione sui costi. Questi tipi di misure accelerano le decisioni di diversificazione presso fornitori di livello 2 e 3 che dipendono dai volumi automobilistici.
Cosa significa per il mercato
Per gli OEM: avere più fornitori in grado di produzione industriale e cross‑settore potrebbe facilitare l'approvvigionamento di parti non vehicolari ma complicare le qualificazioni per sistemi specifici per veicoli. Per concessionari e officine: le svolte dei fornitori significano che alcuni flussi di ricambi e canali aftermarket cambieranno man mano che componenti vengono riutilizzati o consolidati. Per i lavoratori: è prevedibile una crescente domanda di competenze in meccatronica, robotica e omologazione medica piuttosto che ruoli puramente di lavorazione della catena cinematica; i programmi regionali di riqualificazione e apprendistato decideranno quali stabilimenti resteranno competitivi. Per i decisori politici: la diversificazione riduce l'esposizione a un singolo mercato ciclico, ma richiede un sostegno più chiaro per la riqualificazione dei fornitori e percorsi di certificazione più rapidi. La lezione generale è semplice: la base dei fornitori tedesco‑austriaci non si sta riducendo in modo uniforme — si sta riconvertendo in diversi rami industriali, e i vincitori saranno coloro che convertiranno rapidamente l'expertise automobilistica in mercati industriali ed energetici con prodotti certificati.
Mercato B2B veicoli su WorldTrader24 →
Fonti: Schaeffler, Euroguss, AM‑Today pulse check, Forsa / FTI‑Andersch, CLEPA













