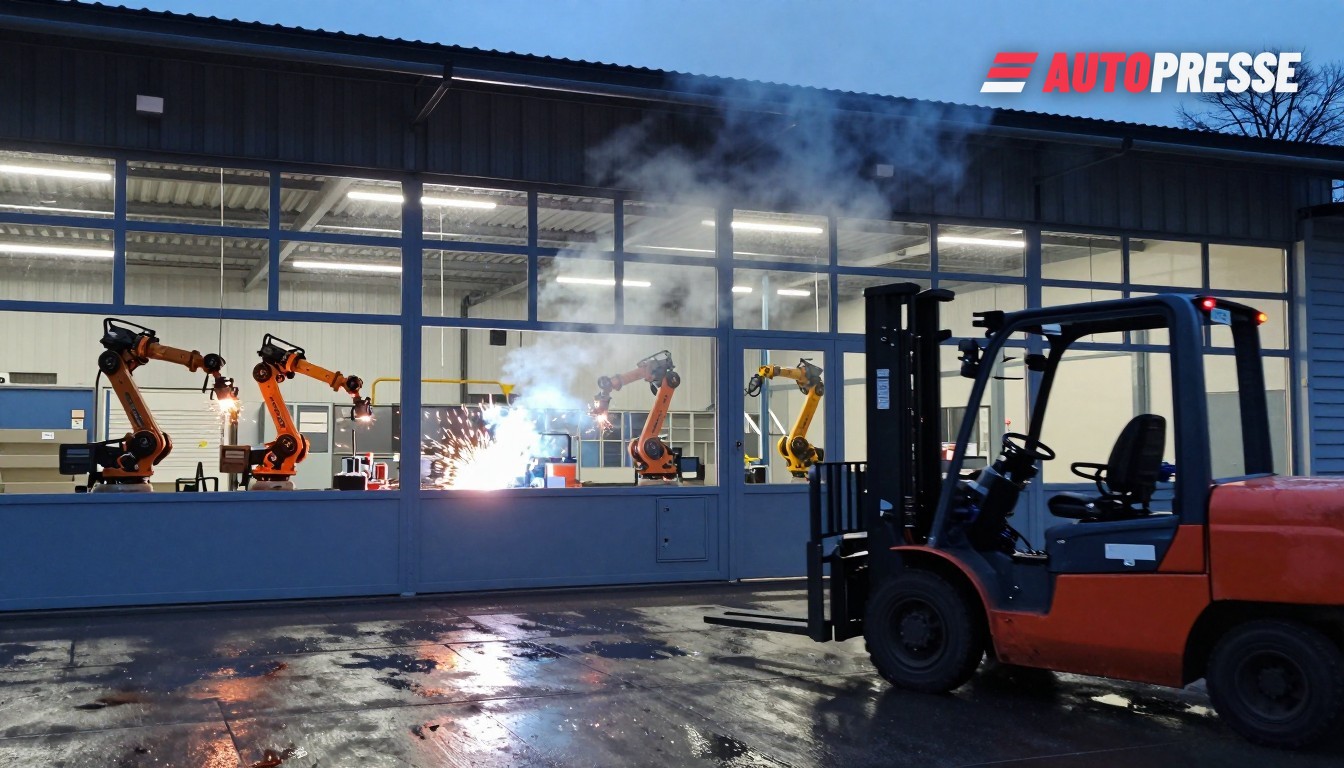
Almanya ve Avusturya’nın otomotiv tedarikçileri artık yalnızca otomobillere odaklanmıyor. Azalan kâr marjları, tarifeler ve daha hızlı yapısal değişimle karşı karşıya kalan birçok parça firması, medikal cihazlar, endüstriyel otomasyon, enerji ve savunma gibi otomotiv dışı sektörlere çeşitleniyor. Bu eğilim artık anketlerde, sektör forumlarında ve kurumsal planlarda görünür hâle geldi — ve sürücüler, bayiler ile fabrika işçileri için önemli, çünkü parçaların nerede üretildiğini, hangi becerilerin gerektiğini ve hangi fabrikaların ayakta kaldığını değiştiriyor.
Neden tedarikçiler çeşitleniyor
Sektör araştırmaları ve ticaret grupları, tedarikçilerin çeşitlenmeyi aktif bir hayatta kalma stratejiği olarak benimsediklerini bildiriyor. Euroguss sektör raporu, yapısal değişimden etkilenen Alman tedarikçilerin neredeyse %80’inin otomotiv dışı işler aradığını tespit etti. Avrupa düzeyinde ise 2026 bahar dönemi bir nabız yoklaması, tedarikçilerin yaklaşık dörtte birinin 2026’da kayıp beklediğini gösterdi ve bu da hızlı bir şekilde bitişik pazarlara yönelmeye yol açtı. Bu analizler üç itici güce işaret ediyor: azalan Avrupa binek otomobil talebi, Asya’dan gelen artan rekabet baskısı ve elektrifikasyon ile yazılım ağırlıklı araç mimarileri için tedarikçi yeterlilik pencerelerinin kısalması.
Şirket açıklamaları ve danışmanlık anketleri, bu işlerin nereye kaydığını gösteriyor: hassas rulman ve aktarma bilgisi robotik ve endüstriyel otomasyon için yeniden kullanılıyor; sensör, konnektör ve güç elektroniği kabiliyetleri medikal ve endüstriyel kontrol sistemlerine uyarlanıyor; metal şekillendirme ve ısıl işlem tesisleri ise rüzgâr, demiryolu ve savunma tedarikçileri için parça yeterlilikleri alıyor. Analistler bu hamlelerin tek müşteriye bağımlılığı azalttığını ve atıl üretim hatlarının kullanım oranını yükselttiğini söylüyor.
Almanya ve Avusturya nasıl yanıt veriyor
Sınırın her iki tarafında yanıtlar farklılık gösteriyor. Alman tedarikçiler yeniden yapılandırma ile dışa dönük çeşitlenmenin bir karışımını sergiliyor: kurumsal programlar artık fabrika konsolidasyonları ve yüksek marjlı nişlere hedefli yatırımları içerirken bölgesel makamlar yeniden eğitim programlarını destekliyor. Avusturya’da ise birkaç orta ölçekli grup tamamlayıcı teknolojiler satın alıyor ve açıkça endüstriyel son pazar odaklı tesisleri devralıyor — bu adımlar kapasiteyi yerelde tutuyor ancak sipariş defterlerini ve çıraklık profillerini değiştiriyor. Aynı zamanda, açıklanan Avrupa tesis kapatmaları ve maliyet programları da dahil olmak üzere büyük tedarikçi yeniden yapılandırmaları, hacim odaklı otomobil parçalarından uzmanlaşmış endüstriyel ürünlere kayışı hızlandırıyor.
Somut kurumsal adımlar değişimin ölçeğini vurguluyor. Büyük tedarikçiler işgücü ve tesis planlarını yeniden düzenliyor: örneğin Schaeffler, Kasım 2026 başında beş tesisin kapatılmasını ve Avrupa çapında yaklaşık 3.460 pozisyonun azaltılmasını içeren yeni bir performans iyileştirme programı açıkladı; Almanya’da yaklaşık 2.660 pozisyonun etkileneceği belirtildi; yönetim bu önlemleri daha düşük içten yanmalı motor talebine ve artan maliyet baskısına uyum sağlama kapsamında çerçevelendirdi. Bu tür önlemler, otomobil hacimlerine bağımlı olan seviye‑2 ve seviye‑3 tedarikçilerin çeşitlenme kararlarını hızlandırıyor.
Bu piyasa için ne anlama geliyor
OEM’ler için: endüstriyel ve sektörler arası üretim yapabilen daha fazla tedarikçi, araç dışı parçaların tedarikini kolaylaştırabilir ancak araç‑özgü sistemlerin yeterliliğini (qualification) karmaşıklaştırabilir. Bayiler ve atölyeler için: tedarikçi dönüşümleri, bazı yedek parça akışlarının ve satış sonrası kanalların bileşenlerin yeniden amaçlandırılması veya konsolidasyonu nedeniyle değişeceğini gösteriyor. İşçiler için: sadece güç aktarım işleme rollerinden ziyade mekatronik, robotik ve medikal onay becerilerine yönelik talebin artmasını bekleyin; bölgesel yeniden eğitim ve çıraklık programları hangi tesislerin rekabetçi kalacağını belirleyecek. Politikacılar için: çeşitlenme tek döngüsel pazara maruziyeti azaltıyor, ancak tedarikçi yeniden‑yeterliliği ve daha hızlı sertifikasyon yolları için daha net destek gerektiriyor. Genel ders basit: Alman‑Avusturya tedarikçi tabanı eşit şekilde küçülmüyor — farklı endüstriyel ağaçlara yeniden donatılıyor ve kazananlar otomotiv uzmanlığını hızlıca sertifikalı ürünlerle endüstri ve enerji pazarlarına dönüştürenler olacak.
WorldTrader24 B2B araç pazarı →
Kaynaklar: Schaeffler, Euroguss, AM‑Today nabız yoklaması, Forsa / FTI‑Andersch, CLEPA













