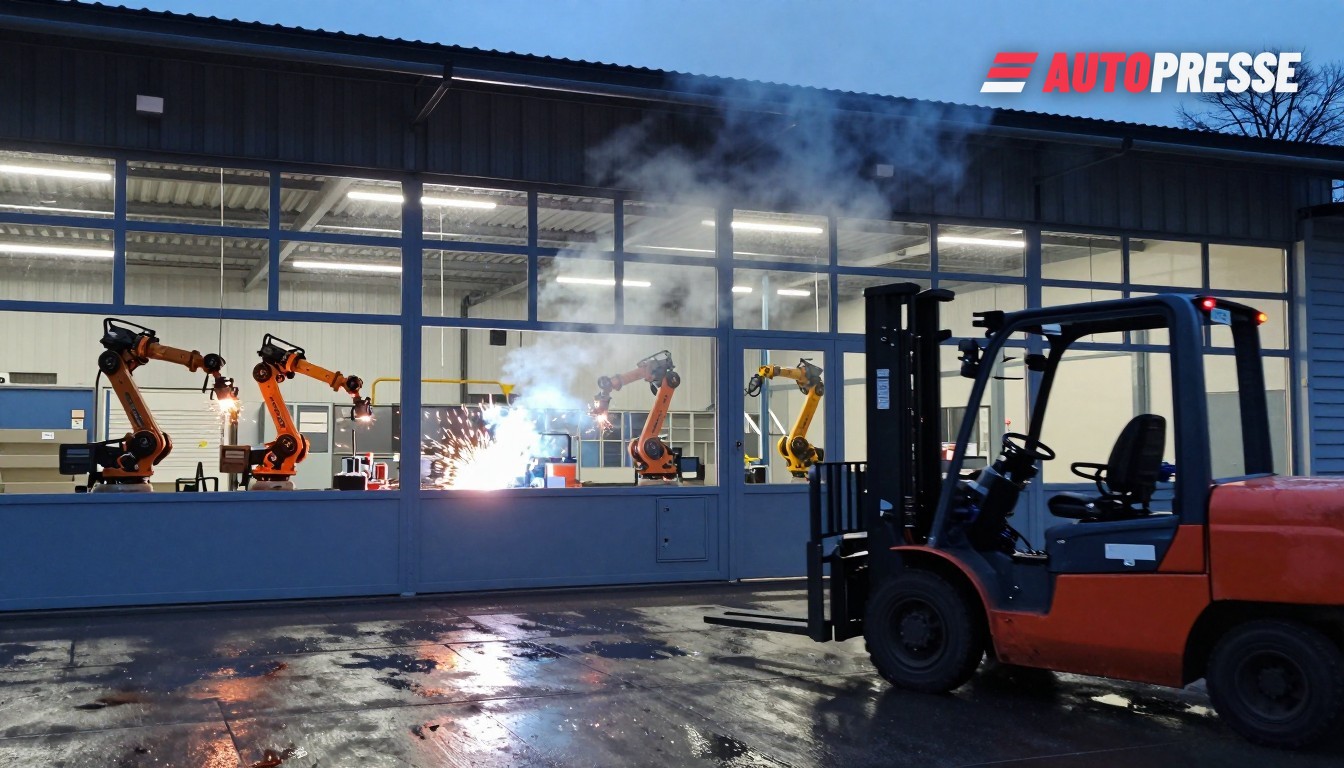
Les fournisseurs automobiles allemands et autrichiens ne se consacrent plus uniquement à l’automobile. Confrontées à des marges en baisse, à des droits de douane et à une mutation structurelle accélérée, de nombreuses entreprises de pièces diversifient leurs activités vers des secteurs non automobiles tels que les dispositifs médicaux, l’automatisation industrielle, l’énergie et la défense. La tendance est désormais visible dans les enquêtes, les forums industriels et les plans d’entreprise — et elle importe aux conducteurs, aux concessionnaires et aux ouvriers d’usine car elle modifie les lieux de production des pièces, les compétences requises et les usines qui survivront.
Pourquoi les fournisseurs se diversifient
Des recherches sectorielles et des fédérations professionnelles indiquent que la diversification est poursuivie comme une stratégie active de survie. Un article du secteur Euroguss a révélé qu’environ 80 % des fournisseurs allemands touchés par le changement structurel recherchent activement des activités non automobiles. Au niveau européen, un sondage de printemps 2026 a montré qu’environ un fournisseur sur quatre attend des pertes en 2026, ce qui a entraîné des mouvements rapides vers des marchés adjacents. Ces analyses identifient trois facteurs : la contraction de la demande de voitures particulières en Europe, la pression concurrentielle croissante en provenance d’Asie et le raccourcissement des délais de qualification des fournisseurs pour les architectures de véhicules électrifiées et riches en logiciels.
Les déclarations d’entreprise et les enquêtes de conseil montrent où se dirige ce travail : les roulements de précision et le savoir‑faire des groupes motopropulseurs sont reconvertis pour la robotique et l’automatisation industrielle ; les compétences en capteurs, connecteurs et électronique de puissance sont adaptées aux dispositifs médicaux et aux systèmes de contrôle industriels ; et les usines de formage des métaux et de traitement thermique qualifient des pièces pour les secteurs de l’éolien, du ferroviaire et de la défense. Les analystes affirment que ces mouvements réduisent l’exposition à un seul client et augmentent l’utilisation des lignes de production à l’arrêt.
Comment l’Allemagne et l’Autriche répondent
Les réponses diffèrent de part et d’autre de la frontière. Les fournisseurs allemands combinent restructurations et diversification externe : les programmes d’entreprise incluent désormais des consolidations d’usines et des investissements ciblés dans des niches à forte marge, tandis que les autorités régionales encouragent la reconversion professionnelle. En Autriche, plusieurs groupes de taille moyenne rachètent des technologies complémentaires et reprennent des sites ayant un débouché industriel clair — des mouvements qui maintiennent la capacité localement mais modifient les carnets de commandes et les profils d’apprentissage. Parallèlement, d’importantes restructurations chez les fournisseurs — y compris des fermetures de sites européennes annoncées et des plans de réduction des coûts — accélèrent le passage des pièces automobiles de volume vers des produits industriels spécialisés.
Des actions concrètes d’entreprises soulignent l’ampleur du changement. Les grands fournisseurs repensent les plans d’effectifs et de sites : par exemple, Schaeffler a annoncé début novembre 2026 un nouveau programme d’amélioration de la performance incluant la fermeture de cinq sites et des réductions prévues d’environ 3 460 postes à travers l’Europe, avec environ 2 660 emplois concernés en Allemagne ; la direction a présenté ces mesures comme partie intégrante de l’adaptation à la baisse de la demande de moteurs à combustion et à la pression accrue sur les coûts. Ce type de mesures accélère les décisions de diversification chez les fournisseurs de rang 2 et rang 3 dépendant des volumes automobiles.
Ce que cela signifie pour le marché
Pour les constructeurs (OEM) : davantage de fournisseurs capables de productions industrielles et intersectorielles pourrait faciliter l’approvisionnement en pièces non‑véhicules mais compliquer la qualification pour les systèmes spécifiques aux véhicules. Pour les concessionnaires et les ateliers : les pivots des fournisseurs impliquent que certains flux de pièces de rechange et canaux de l’après‑vente évolueront à mesure que des composants seront reconvertis ou consolidés. Pour les travailleurs : attendez‑vous à une demande croissante de compétences en mécatronique, robotique et homologation médicale plutôt que des rôles purement tournés vers l’usinage de groupes motopropulseurs ; les programmes régionaux de reconversion et d’apprentissage décideront quelles usines resteront compétitives. Pour les décideurs publics : la diversification réduit l’exposition à un marché cyclique unique, mais elle exige un soutien plus clair pour la requalification des fournisseurs et des voies de certification plus rapides. La leçon générale est simple : la base de fournisseurs germano‑autrichienne ne se contracte pas de manière homogène — elle se reconvertit en différents arbres industriels, et les gagnants seront ceux qui transformeront rapidement l’expertise automobile en marchés industriels et énergétiques avec des produits certifiés.
Place B2B véhicules sur WorldTrader24 →
Sources : Schaeffler, Euroguss, AM‑Today pulse check, Forsa / FTI‑Andersch, CLEPA













