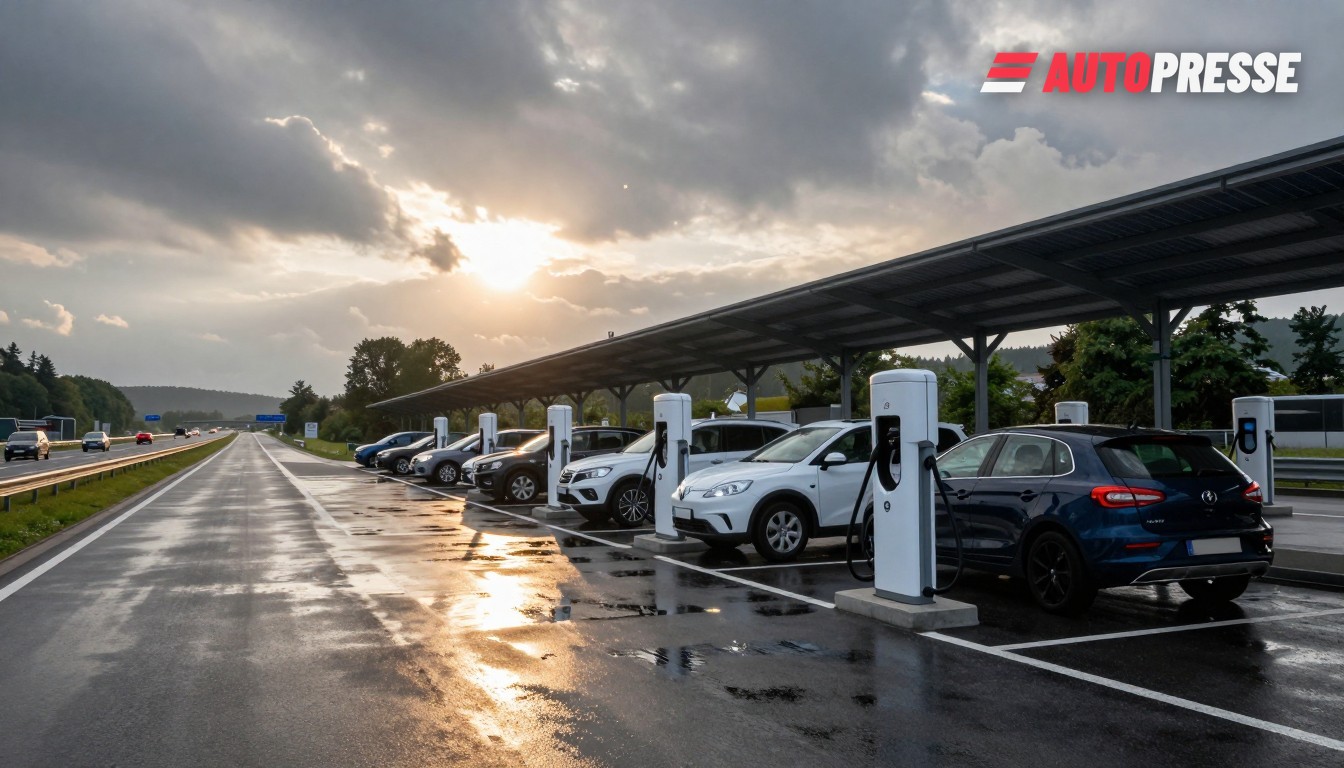
德国和奥地利的快速充电格局正进入第二阶段:运营商将高功率充电(HPC)的快速部署与长期可再生能源供电合同和集成网络协议配对。这一转变对驾驶者、车队和经销商而言意义重大,因为它改变了充电桩的分布、用电的清洁程度以及谁承担高峰时段电力成本。
为充电桩配套的太阳能——商业转向
IONITY 今年与 Tion Renewables 签署了一项长期协议,为其德国的 HPC 站点提供太阳能电力,预计交付将于 2027 年开始。该协议旨在为 IONITY 的高速公路枢纽锁定可预测的、气候中和的电力,强调了公共充电从短期市场采购向可再生能源合同采购的转变。
与此同时,充电网络运营商正在加速线下扩张。Fastned 报告称其在德国的增长迅速——近几个季度开设了数十个高速公路充电站,并以 2026 年为目标继续寻址更多站点,同时加入集成漫游和管理计划以覆盖更多驾驶者。Fastned 的投资者资料和新闻记录显示其德国站点数量在 2025 年显著增加,并规划了 2026 年的网络扩展。
奥地利市场也呈现出相同的双重趋势。SMATRICS / EnBW 表示其 2025 年的推进带来了创纪录的超快充电点新增——在该时期新增了 261 个 HPC 插座——运营商更优先考虑更大规模的目的地和高速公路枢纽,而非分散的小型充电点。其结果是更高的峰值功率需求,同时也带来了更多将能源聚合以参与市场的机会。
谁将受益——以及公用事业的重要性
长期可再生能源供电协议为充电运营商提供了两项明确的杠杆:对每千瓦电力碳强度的控制,以及在高需求时段对电价波动的保护。对于投资者和车队,这有助于稳定运营成本;对于驾驶者,则提升公共充电会话的环境表现。但这些合同也要求与电网运营商更紧密的协调以确保高速公路站点的容量,并可能偏向于那些有能力签署电力购买协议的大型运营商。
这对市场意味着什么
预计会出现三个直接后果。第一,最繁忙的高速公路和目的地枢纽将继续密集化——能够同时获得选址权和可再生能源供应的运营商将扩张最快。第二,独立漫游和集成计划(扩张中的充电运营商用于管理预约和计费的工具)将加速跨品牌对枢纽的访问,减少驾驶者的使用摩擦。第三,电网容量和许可将决定 HPC 增长的落脚点:具有电池缓冲、现场太阳能或直接可再生能源合同空间的站点将具有优势。
对于德国和奥地利而言,结局是市场从快速增长充电桩数量,走向一场争夺低碳、具有弹性充电服务的商业竞争。这场竞争将决定公共充电是成为可预测且绿色的服务,还是沦为在高峰价格冲击下易受影响的分散站点集合。
来源:Tion Renewables、IONITY 新闻稿;Fastned 投资者资料与新闻;SMATRICS / EnBW 新闻