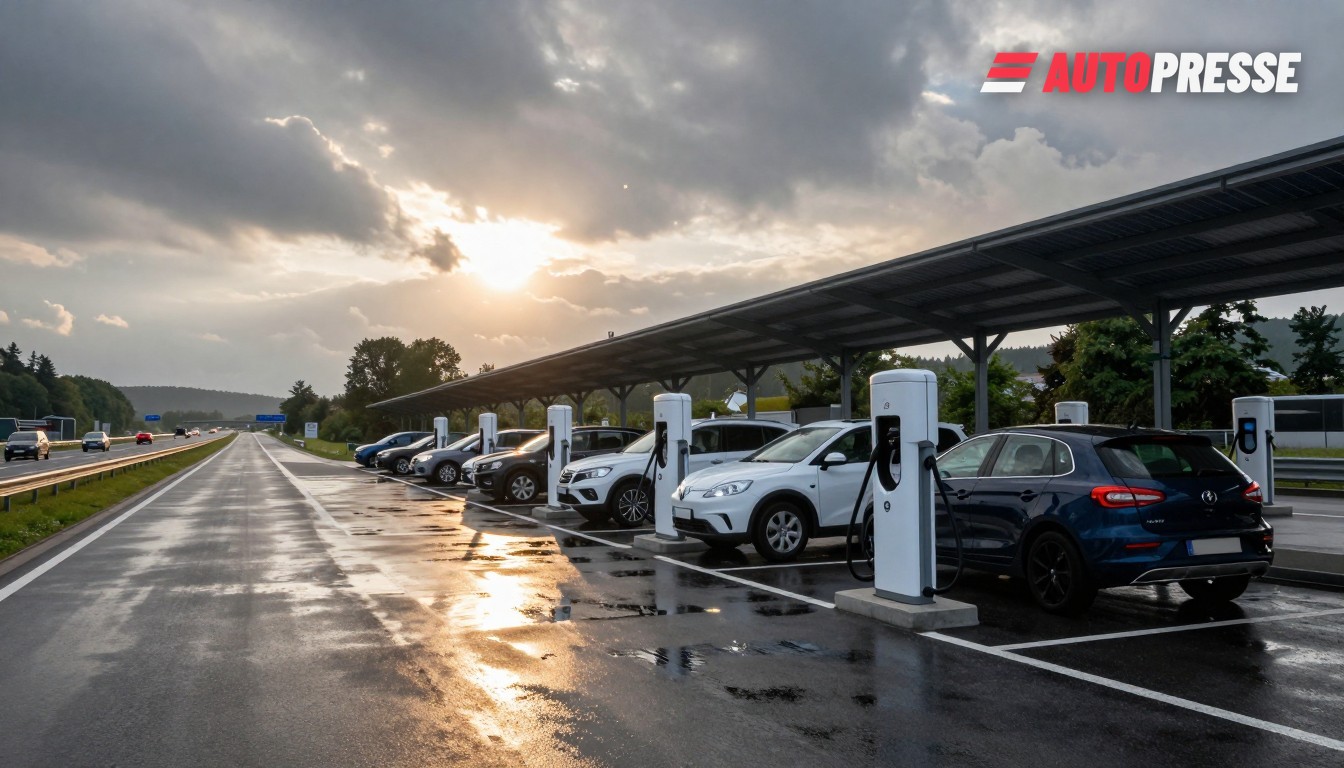
O panorama do carregamento rápido na Alemanha e na Áustria está a entrar numa segunda fase: os operadores estão a combinar um desenrolar acelerado de carregamento de alta potência (HPC) com contratos de energia renovável de longo prazo e acordos integrados de rede. Essa mudança tem impacto para condutores, frotas e concessionárias porque altera onde surgem os carregadores, quão limpa é a eletricidade e quem paga pela energia nos períodos de pico.
Energia solar para carregadores — uma viragem comercial
Este ano a IONITY assinou um acordo de longo prazo com a Tion Renewables para fornecer eletricidade gerada por energia solar aos seus locais HPC na Alemanha, com entregas previstas para começar em 2027. O acordo visa garantir energia previsível e neutra em carbono para os hubs nas autoestradas da IONITY e sublinha uma passagem de compras de mercado de curto prazo para renováveis contratadas para carregamento público.
Ao mesmo tempo, os operadores de redes de carregamento estão a acelerar a expansão física. A Fastned relata um crescimento rápido na Alemanha — abrindo dezenas de estações nas autoestradas nas últimas épocas e visando locais adicionais até 2026, enquanto se junta a programas integrados de roaming e gestão para alcançar mais condutores. Os materiais para investidores e os comunicados de imprensa da Fastned registam um aumento notável de estações na Alemanha até 2025 e planos de rede para 2026.
O mercado austríaco evidencia a mesma tendência dupla. A SMATRICS / EnBW afirmou que o seu impulso em 2025 resultou numa adição recorde de pontos de carregamento ultra‑rápido — 261 tomadas HPC nesse período — à medida que os operadores privilegiam hubs maiores, de destino e rodoviários, em detrimento de postos pequenos e dispersos. O resultado é tanto uma maior procura de potência de pico como mais oportunidades para agregar energia e participar no mercado.
Quem beneficia — e por que as utilities são importantes
Os acordos de fornecimento de renováveis de longo prazo oferecem aos operadores de carregamento duas alavancas claras: controlo sobre a intensidade carbónica de cada quilowatt e proteção contra a volatilidade dos preços da eletricidade em momentos de elevada procura. Para investidores e frotas, isso estabiliza os custos operacionais; para os condutores melhora o perfil ambiental de uma sessão de carregamento pública. Mas estes contratos exigem também uma coordenação mais próxima com os operadores de rede para garantir capacidade em locais rodoviários e podem favorecer grandes operadores capazes de assinar acordos de compra de energia.
O que isto significa para o mercado
Espere três consequências imediatas. Primeiro, os hubs rodoviários e de destino mais movimentados vão continuar a densificar — os operadores que conseguirem assegurar direitos de localização e fornecimento renovável vão escalar mais rapidamente. Segundo, os programas independentes de roaming e integração (usados por CPOs em expansão para gerir reservas e faturação) vão acelerar o acesso entre marcas aos hubs, reduzindo atritos para os condutores. Terceiro, a capacidade da rede e os processos de licenciamento vão determinar onde crescerá o HPC: serão favorecidos os locais com espaço para buffers de baterias, energia solar no local ou contratos diretos de renováveis.
Para a Alemanha e a Áustria, o resultado é um mercado que amadurece, passando de um rápido aumento do número de carregadores para uma corrida comercial por carregamento de baixo carbono e resiliente. Essa corrida decidirá se o carregamento público se torna um serviço verde e previsível ou um conjunto fragmentado de estações expostas a picos de preço.
Veículos elétricos no WorldTrader24 →
Fontes: Tion Renewables, comunicado de imprensa da IONITY; materiais para investidores e imprensa da Fastned; notícias da SMATRICS / EnBW