Pejzaż szybkiego ładowania w Niemczech i Austrii wchodzi w drugą fazę: operatorzy łączą szybkie wdrożenia stacji wysokiej mocy (HPC) z długoterminowymi umowami na energię odnawialną i zintegrowanymi porozumieniami sieciowymi. Ta zmiana ma znaczenie dla kierowców, flot i dealerów, ponieważ wpływa na lokalizację ładowarek, czystość zużywanej energii oraz to, kto płaci za energię w godzinach szczytu.
Energia słoneczna dla ładowarek — zwrot komercyjny
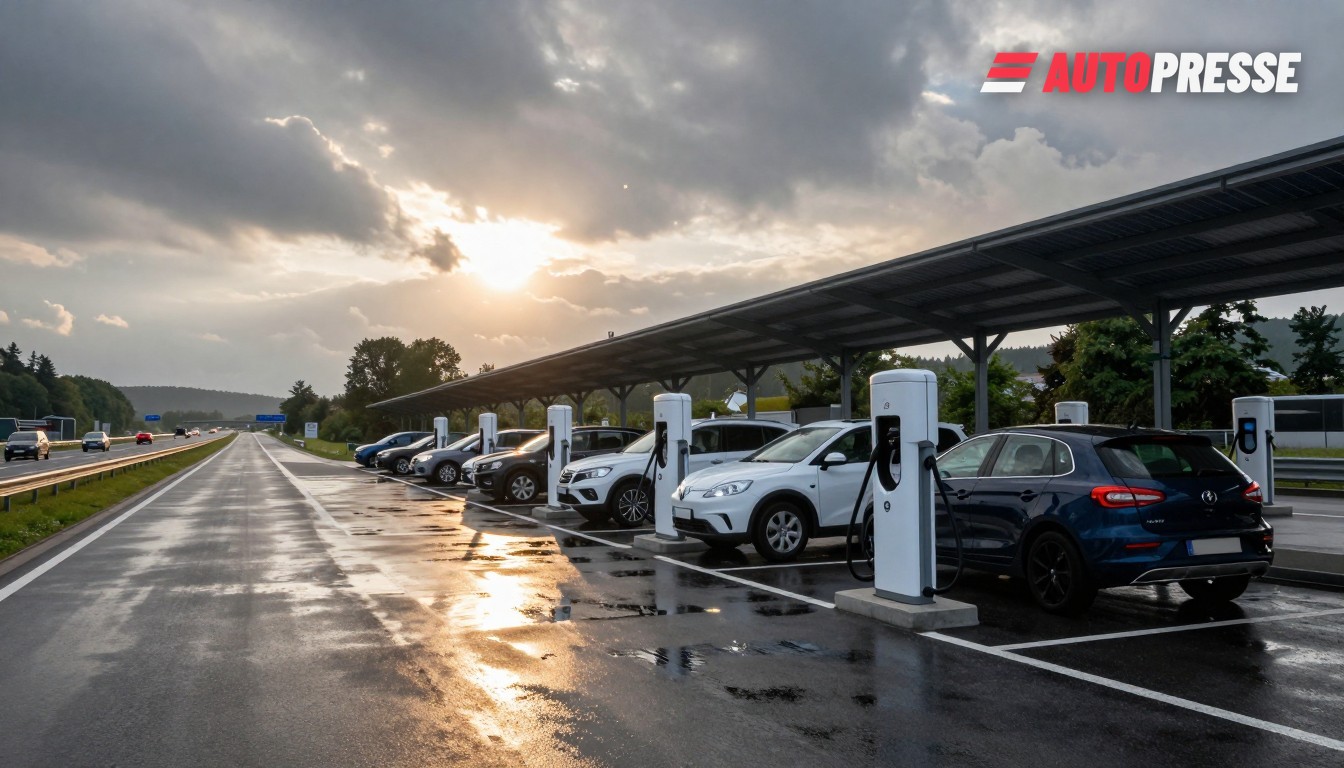
IONITY w tym roku podpisało długoterminowe porozumienie z Tion Renewables na dostawy energii wytworzonej z paneli słonecznych do swoich niemieckich lokalizacji HPC, z dostawami zaplanowanymi na rozpoczęcie w 2027 r. Umowa ma na celu zabezpieczenie przewidywalnej, neutralnej klimatycznie energii dla hubów przyautostradowych IONITY i podkreśla przesunięcie z krótkoterminowych zakupów rynkowych na kontraktowane źródła odnawialne dla ładowania publicznego.
Równocześnie operatorzy sieci ładujących przyspieszają ekspansję fizyczną. Fastned odnotowuje szybki wzrost w Niemczech — otwierając dziesiątki stacji przyautostradowych w ostatnich sezonach i celując w kolejne lokalizacje do 2026 r., jednocześnie przystępując do zintegrowanych programów roamingu i zarządzania, aby dotrzeć do większej liczby kierowców. Materiały inwestorskie i komunikaty prasowe Fastned dokumentują wyraźny przyrost stacji niemieckich do 2025 r. oraz plany sieci na 2026 r.
Rynek austro-węgierski wykazuje ten sam podwójny trend. SMATRICS / EnBW poinformowały, że ich ofensywa w 2025 r. przyniosła rekordowe dodatki ultra‑szybkich punktów ładowania — 261 wtyczek HPC w tym okresie — ponieważ operatorzy priorytetowo traktują większe huby docelowe i przyautostradowe zamiast małych, rozproszonych stanowisk. Efektem są zarówno wyższe szczytowe zapotrzebowania na moc, jak i więcej możliwości agregacji energii do uczestnictwa na rynku.
Kto zyskuje — i dlaczego dostawcy energii mają znaczenie
Długoterminowe umowy na dostawy energii odnawialnej dają operatorom ładowania dwa wyraźne dźwignie: kontrolę nad intensywnością węglową każdego kilowata oraz ochronę przed zmiennością cen energii w okresach wysokiego zapotrzebowania. Dla inwestorów i flot stabilizuje to koszty operacyjne; dla kierowców poprawia profil środowiskowy sesji ładowania publicznego. Jednak takie kontrakty wymagają także bliższej koordynacji z operatorami sieci w celu zabezpieczenia zdolności przesyłowych przy lokalizacjach przyautostradowych i mogą faworyzować dużych operatorów zdolnych do podpisywania umów zakupu energii.
Co to oznacza dla rynku
Oczekuj trzech bezpośrednich konsekwencji. Po pierwsze, najbardziej ruchliwe huby przyautostradowe i docelowe będą nadal gęstnieć — operatorzy, którzy zabezpieczą zarówno prawa do lokalizacji, jak i dostawy odnawialnej energii, będą skalować się najszybciej. Po drugie, niezależne programy roamingowe i integracyjne (używane przez rozwijające się CPO do zarządzania rezerwacjami i rozliczeniami) przyspieszą dostęp między markami do hubów, zmniejszając tarcie dla kierowców. Po trzecie, zdolności sieciowe i pozwolenia określą, gdzie nastąpi wzrost HPC: uprzywilejowane będą lokalizacje z miejscem na buforowe baterie, instalacje fotowoltaiczne na miejscu lub bezpośrednie kontrakty na odnawialną energię.
Dla Niemiec i Austrii wynik to rynek dojrzewający z szybkiego wzrostu liczby ładowarek do komercyjnego wyścigu o niskoemisyjne, odporne ładowanie. Ten wyścig zdecyduje, czy ładowanie publiczne stanie się przewidywalną, zieloną usługą, czy rozdrobnionym zbiorem stacji narażonych na skoki cen w godzinach szczytu.
Samochody elektryczne na WorldTrader24 →
Źródła: Tion Renewables, komunikat prasowy IONITY; materiały inwestorskie i komunikaty Fastned; informacje SMATRICS / EnBW