Le plus grand syndicat de métallurgistes d’Allemagne, IG Metall, a intensifié l’action industrielle en novembre 2026 tandis que l’Autriche soutient le secteur par des subventions ciblées et des démonstrations pour capter davantage de la chaîne de valeur des véhicules électrifiés. La lutte entre la pression salariale en Allemagne et le soutien public proactif en Autriche importe aux conducteurs, aux concessionnaires et aux milliers d’employés qui fabriquent pièces et voitures dans les deux pays : les perturbations allongent les délais de livraison et augmentent les coûts, tandis que les subventions et projets pilotes cherchent à transformer la demande en emplois locaux et travail en usine.
Autriche : argent, projets pilotes et marché VE en hausse
Vienne soutient l’industrie par un mélange de subventions et d’appels à projets de démonstration. Statistik Austria a déclaré le 10 novembre 2026 que les immatriculations de voitures particulières en Autriche ont augmenté de 10,7 % entre janvier et octobre 2026 pour atteindre 265 282 unités, les véhicules électriques à batterie en hausse de 39,5 % en glissement annuel (71 606 BEV en jan.–oct.) et les voitures à motorisation alternative représentant 67,6 % des nouvelles immatriculations. Cette demande soutenue renforce la poussée fédérale en faveur de l’innovation et du déploiement locaux. (Statistics Austria, 10 Nov 2026).
Les outils politiques visent à convertir ce marché en emplois industriels locaux. Le Klima‑ und Energiefonds a lancé l’appel Zero Emission Mobility plus 2026 le 21 octobre 2026, fournissant 4 millions d’euros pour des projets de R&D et de démonstration qui comblent le fossé entre la recherche et le déploiement commercial — avec un accent déclaré sur la recharge dans les immeubles résidentiels, les bus, les camions et les solutions systèmes intégrées ; les candidatures sont ouvertes jusqu’au 10 février 2027. (Klima‑ und Energiefonds, 21 Oct 2026).
Parallèlement, la banque promotionnelle aws administre un dispositif de « Standortabsicherung » qui compense les entreprises à forte intensité énergétique pour les coûts indirects de CO₂ (éléments du prix de l’électricité) pour 2025 et 2026 — remboursant jusqu’à 75 % des coûts indirects éligibles et réduisant la pression à la délocalisation pour les entreprises consommant plus de 1 GWh/an. Le programme (fenêtre de dépôt avril–sept 2026) est explicitement conçu pour maintenir l’activité industrielle en Autriche. (aws).
Allemagne : propagation des grèves d’avertissement et effets sur les fournisseurs
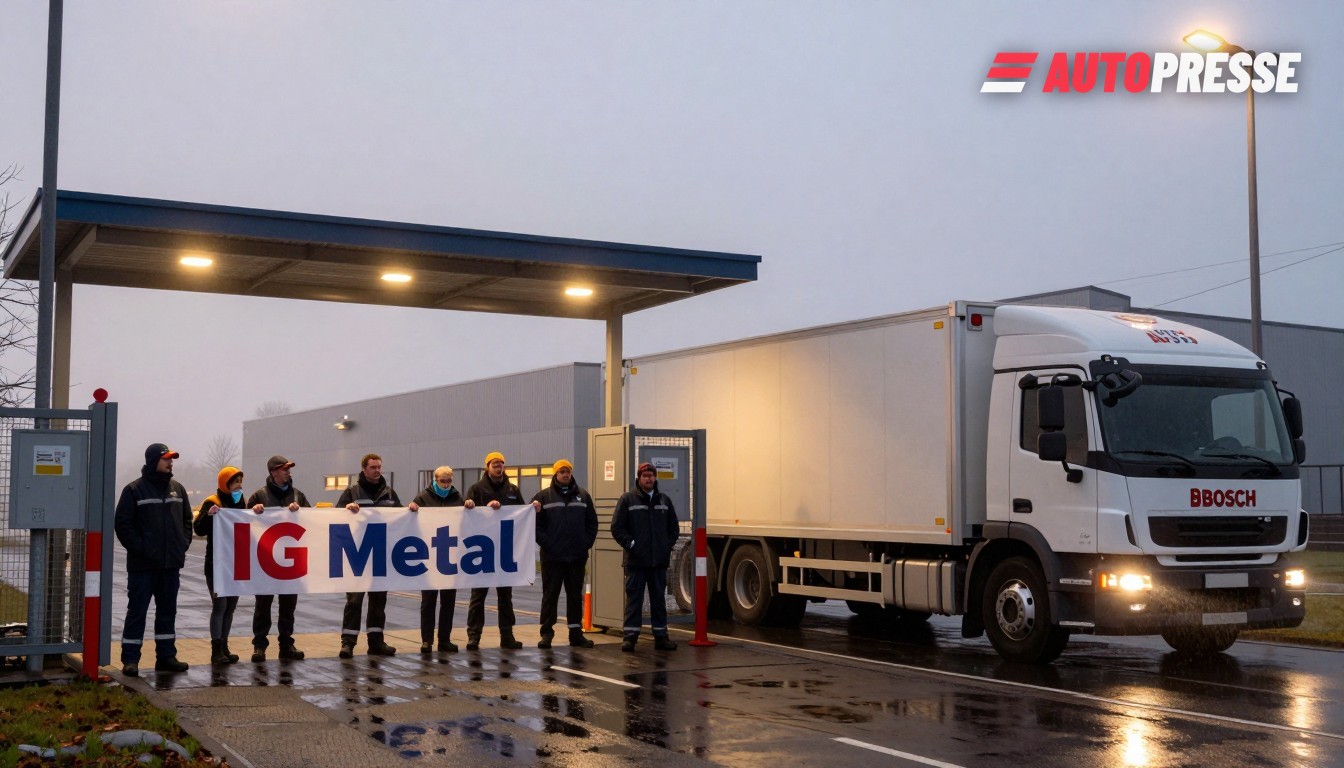
En Allemagne, l’actualité du mois a été l’action industrielle. IG Metall a lancé une vague de grèves d’avertissement le 1er novembre 2026 dans le secteur de l’ingénierie et, le 4 novembre, le district Mitte du syndicat a indiqué qu’environ 10 230 employés avaient participé aux grèves d’avertissement en Hessen, Rhénanie‑Palatinat, Sarre et Thuringe — actions qui ont frappé des fournisseurs dont Opel/Rüsselsheim, des sites Bosch et ZF, entre autres. Le syndicat a réclamé une augmentation salariale de 5 % et averti que des arrêts de 24 heures n’étaient pas exclus si les employeurs n’amélioraient pas leurs offres. (Reuters/rapports IG Metall 1–12 Nov 2026 ; IG Metall Mitte 4 Nov 2026).
Ces débrayages interviennent alors qu’un marché difficile comprime les marges des fournisseurs d’acier et de pièces. La communication du groupe voestalpine du 11 novembre 2026 a montré une réduction d’effectifs liée à une réorganisation (ETP du groupe en baisse d’environ 2 % à 48 616 au 30 sept. 2026) et a signalé une restructuration dans la division Automotive Components pour préserver la compétitivité à long terme — rappelant que les fournisseurs des deux côtés de la frontière se restructurent déjà pour survivre. (voestalpine, 11 Nov 2026).
Ce que cela signifie pour le marché
À court terme : les grèves d’avertissement en Allemagne augmentent le risque de ralentissements de production et de goulets d’étranglement en pièces pour les constructeurs (OEM) et les concessionnaires — un problème durant les périodes de forte commande. Pour les consommateurs, cela peut se traduire par des délais d’attente plus longs et une pression sur les prix du marché de l’occasion si les livraisons de véhicules neufs se décalent. À moyen terme : les subventions ciblées de l’Autriche et le mécanisme de compensation aws réduisent l’incitation financière des entreprises à forte intensité énergétique à se relocaliser, et l’appel Zero Emission Mobility plus (jusqu’au 10 fév. 2027) vise à convertir la forte demande de BEV en projets de démonstration et en emplois locaux. Ensemble, les deux pays utilisent des leviers différents : l’Allemagne connaît un conflit social autour des salaires et des emplois, tandis que l’Autriche utilise de manière agressive subventions et marchés publics pour capter davantage de la chaîne de valeur des VE.
L’équilibre déterminera où le travail lié aux batteries, à l’électronique et aux assemblages à forte valeur ajoutée restera en Europe : les fournisseurs capables de gérer la pression sur les coûts salariaux en Allemagne et de mobiliser les financements et projets pilotes autrichiens seront les mieux placés pour conserver (ou obtenir) le nouveau travail lié aux VE. Pour les concessionnaires et les acheteurs, l’enseignement immédiat est pratique : s’attendre à une turbulence localisée des chaînes d’approvisionnement pendant l’hiver 2026, mais à un renforcement du soutien politique autrichien pour accélérer les projets pilotes et le déploiement des infrastructures de recharge en 2027.
Annonces de voitures électriques sur WorldTrader24 →
Sources : Statistics Austria, Klima‑und Energiefonds, IG Metall, aws, voestalpine