德国最大金属与工程工会IG Metall在2026年11月加大了产业行动力度,而奥地利则通过定向补助与示范推进争取更多电动化车辆价值链。德国的劳资压力与奥地利的积极公共支持之间的角力,对驾驶者、经销商以及两国数以千计制造零部件和整车的员工都至关重要:中断会推高交付时间与成本,而补贴与试点项目则试图将需求转化为本地就业与厂内生产。
奥地利:资金、示范与日益增长的电动汽车市场
维也纳通过补助与示范申请等混合手段支持产业。奥地利统计局在2026年11月10日报告称,2026年1月至10月奥地利乘用车注册量增长了10.7%,达到265,282辆,其中纯电动车同比增长39.5%(2026年1–10月为71,606辆BEV),替代驱动汽车占新注册量的67.6%。这一持续的需求支撑了联邦在本地创新与部署方面的推动。(奥地利统计局,2026年11月10日)。
政策工具旨在将该市场转化为本地产业工作。气候与能源基金(Klima‑ und Energiefonds)于2026年10月21日启动了“Zero Emission Mobility plus 2026”项目征集,为缩小研究与市场推广之间差距的研发与示范项目提供400万欧元——重点在于公寓充电、公交、卡车与集成系统解决方案;提交截止至2027年2月10日。(Klima‑ und Energiefonds,2026年10月21日)。
同时,奥地利的促投银行aws正在实施一项“Standortabsicherung”计划,为高耗能企业补偿2025年与2026年的间接二氧化碳成本(电价要素)——可报销高达75%的合格间接二氧化碳成本,并减轻年用电量超过1 GWh企业的搬迁压力。该计划(2026年4月至9月的申报窗口)明确旨在将工业工作留在奥地利。(aws)。
德国:警告性罢工蔓延,供应商承压
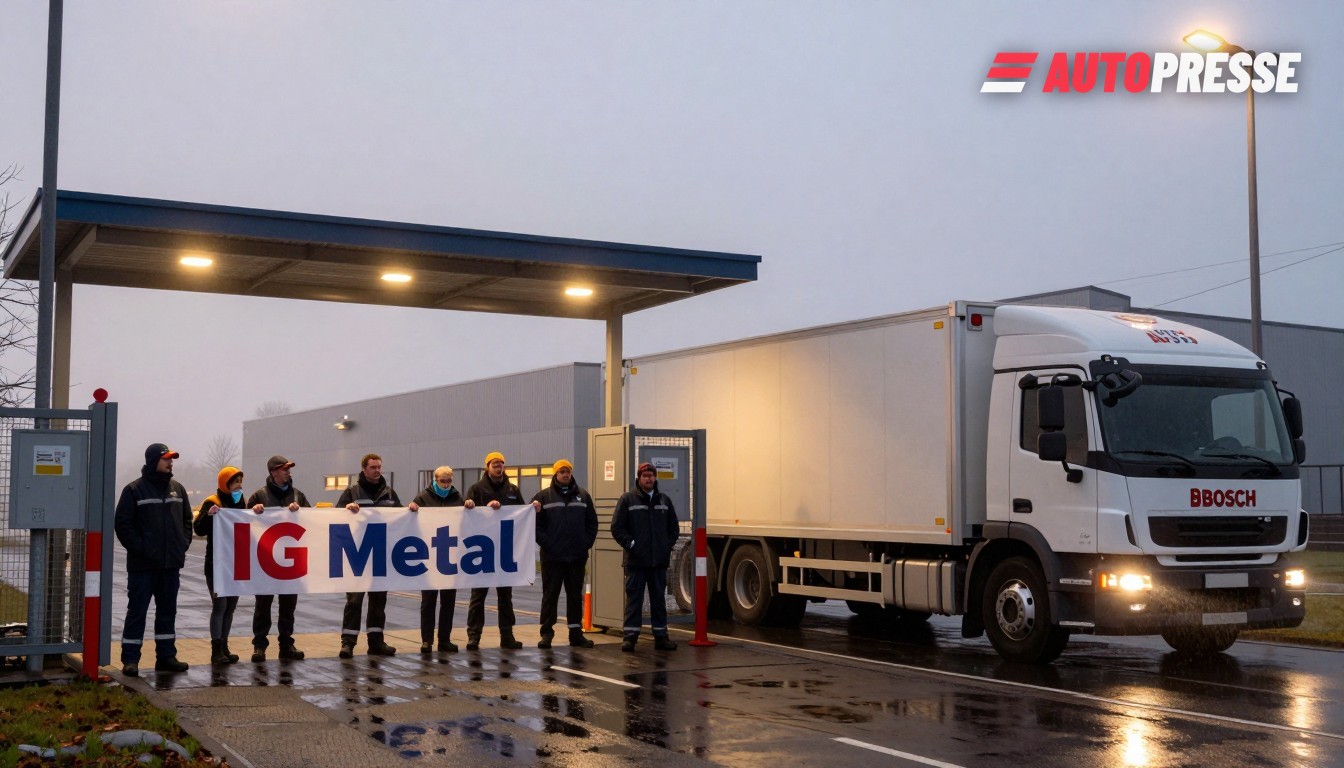
本月德国的主要话题是产业行动。IG Metall自2026年11月1日启动了一轮工程行业警告性罢工,并且在11月4日该工会的Mitte区报告约10,230名员工在黑森州、莱茵兰‑普法尔茨州、萨尔州和图林根参与了警告性罢工——这些行动影响到包括欧宝/吕塞尔斯海姆、博世工厂和采埃孚在内的供应商。工会要求5%的薪资增长,并警告如果雇主不改进报价,不排除进行24小时停工。(路透/IG Metall 2026年11月1–12日报道;IG Metall Mitte 2026年11月4日)。
这些罢工发生之际,艰难的市场压缩了钢铁与零部件供应商的利润率。总部位于奥地利的voestalpine在2026年11月11日的公司声明中显示,因重组导致员工数减少(集团全职当量在2026年9月30日约下降2%至48,616人)并指出为保护长期竞争力将在汽车零部件领域进行重组——这提醒人们,边境两侧的供应商已在为生存而重塑自身。(voestalpine,2026年11月11日)。
这对市场意味着什么
短期:德国的警告性罢工提高了OEM与经销商面临的生产放缓与零部件短缺风险——在订单高峰期尤为成问题。对消费者而言,如果新车交付延迟,可能转化为更长的等待时间以及二手车价格的上涨。中期:奥地利的定向补助与aws补偿机制降低了高耗能企业迁出的经济动机,而Zero Emission Mobility plus征集(截止2027年2月10日)旨在将强劲的BEV需求转化为本地示范项目与就业。两国合力使用不同的杠杆:德国面临围绕工资与就业的社会冲突,而奥地利则积极利用补贴与采购手段争取更多电动车价值链环节。
这一权衡将决定电池、电子与高价值装配工作在欧洲的去向:能够应对德国劳动力成本压力并利用奥地利资助与示范项目的供应商,将最有可能保住或赢得新的电动汽车订单。对经销商与买家的直接结论是务实的:预计整个2026年冬季会出现本地化的供应链波动,但到2027年奥地利对加速试点项目与充电基础设施推广的政策支持将持续增加。
来源:奥地利统计局、Klima‑ und Energiefonds、IG Metall、aws、voestalpine