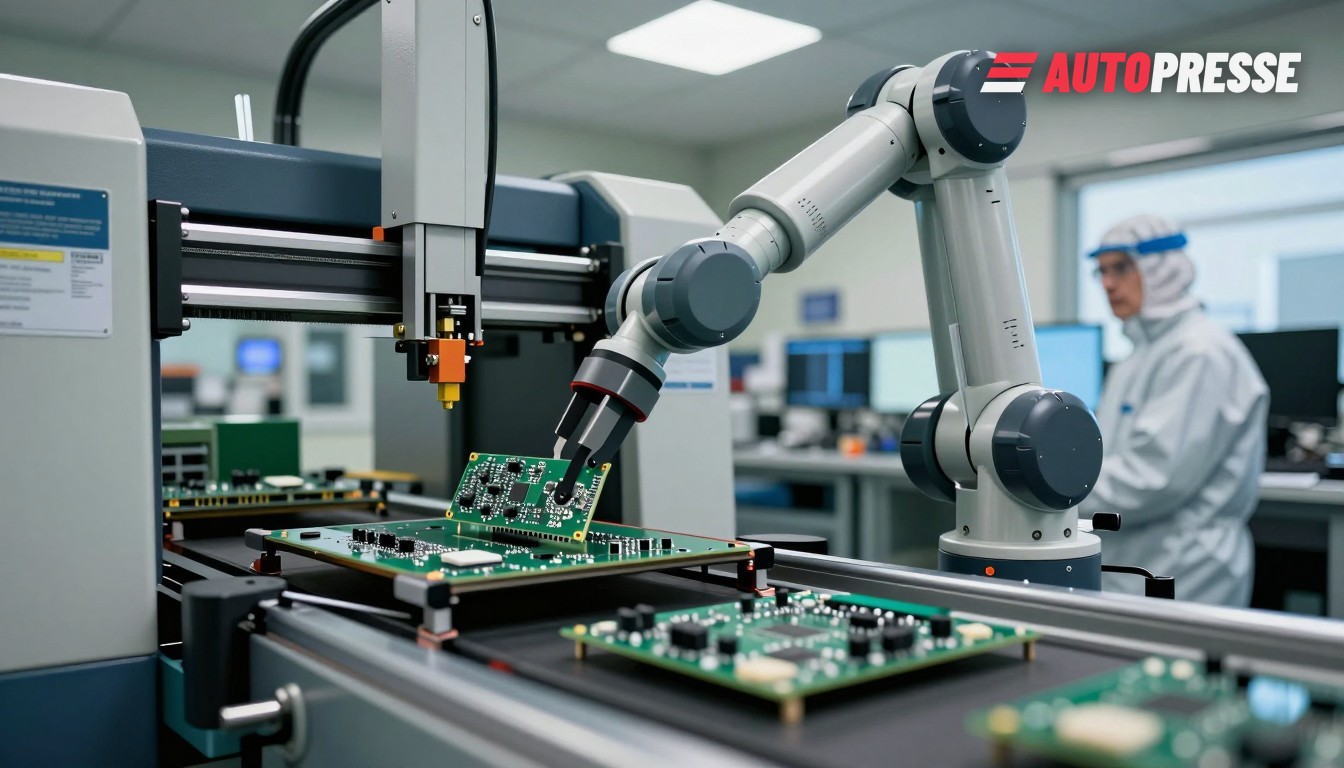
I fornitori automobilistici tedeschi e austriaci stanno affrontando un nuovo collo di bottiglia a monte: i materiali di base per circuiti stampati (PCB), come i laminati FR‑4 e il tessuto di vetro, sono soggetti ad allocazione e i tempi di consegna si sono allungati da settimane a mesi. Questa stretta — amplificata dalla domanda legata all’AI e ai data centre — sta già modificando gli acquisti, la qualificazione dei componenti e la logistica di riparazione per le auto vendute e assistite in Germania e Austria.
Durata e gravità
Le ricerche di settore mostrano che il problema non è uniforme ma è grave dove conta: slide per investitori e report dei fornitori di novembre 2026 indicano attese per laminati in vetro E di 16–20 settimane per alcuni fornitori, mentre altri gradi e fornitori riportano 8–12 settimane; i gradi ad alte prestazioni possono richiedere tempi maggiori se sono in allocazione. L’effetto pratico è semplice: una scheda non può entrare in produzione finché non arriva il suo laminato, quindi l’attesa del laminato diventa la data di produzione della scheda.
L’analisi delle consulenze e i briefing esecutivi rilevano che la pressione si è estesa dai laminati di nicchia ad alte prestazioni ai gradi standard FR‑4 e ad altri materiali elettronici (rame, componenti passivi), producendo inflazione dei materiali e tempi di consegna prolungati fino al 2027; Roland Berger osserva che un sollievo nel breve periodo è improbabile prima della seconda metà del 2027 e modella un’inflazione dei materiali di circa il 25% per il 2026 con ulteriore pressione nel 2027.
Come stanno reagendo i fornitori tedeschi e austriaci
Gli acquirenti e i produttori di schede in Germania e Austria stanno adottando diverse misure: riallocazione delle quote esistenti, qualificazione di laminati sostitutivi, co‑progettazione dei formati dei pannelli per risparmiare materiale e ampliamento della lista dei fornitori approvati — ma la qualificazione richiede tempo e ore di ingegneria. L’associazione dell’industria elettronica tedesca (FED) ha avvertito nel luglio 2026 che gli schemi di allocazione da parte dei produttori di laminati sono in uso e che i livelli di stock stanno diminuendo, citando esplicitamente il boom dell’AI come fattore di aumento della domanda.
Gli integratori austriaci sono particolarmente esposti perché la fabbricazione locale di PCB è limitata: le analisi di mercato stimano che l’Austria importi circa il 75–90% dei PCB automobilistici, lasciando gli integratori di primo livello e le houses di modulo austriache sensibili a qualsiasi interruzione delle importazioni dalla Germania, dall’Europa centrale o dall’Asia. Questa dipendenza dalle importazioni significa che anche ritardi modesti a monte diventano visibili entro settimane negli stabilimenti di assemblaggio e nelle riparazioni aftermarket.
Cosa significa per il mercato
Per i guidatori e gli acquirenti: tempi di consegna più lunghi per controller, unità infotainment o moduli ADAS possono tradursi in slittamenti dei lanci di modelli, liste d’attesa più lunghe e prezzi delle opzioni del veicolo in aumento mentre OEM e Tier‑1 cercano di trasferire l’inflazione dei materiali nei contratti. Per concessionari e officine: la disponibilità dei ricambi e i tempi di riparazione per i moduli elettronici si allungheranno, complicando le attività di ricondizionamento dell’usato e i lavori in garanzia. Per i dipendenti: i team di approvvigionamento, collaudo e qualità affrontano un carico di lavoro maggiore durante la riqualificazione e la diversificazione dei fornitori. L’ente dell’industria elettronica ha emesso un allerta e gli acquirenti stanno già dando priorità a contratti d’acquisto strategici a lungo termine e a lavori di ingegneria per sopravvivere alle regole di allocazione.
Le mitigazioni pratiche sono visibili ora: dove possibile, i produttori riducono le varianti di prodotto, adottano specifiche di pannello e stack‑up più flessibili e aumentano l’inventario dei materiali di base critici — misure che incrementano i costi a breve termine ma riducono il rischio operativo peggiore. È prevedibile che OEM e fornitori di livello superiore in Germania e Austria accelerino il design per sostituibilità e spingeranno per accordi multi‑sorgente con i produttori di laminati come cambiamento permanente negli approvvigionamenti.
Visualizza WorldTrader24 B2B-Fahrzeugmarkt per rivenditori →
Fonti: FED (Germany), Global Electronics Association, Roland Berger, MPBxChange, IndexBox