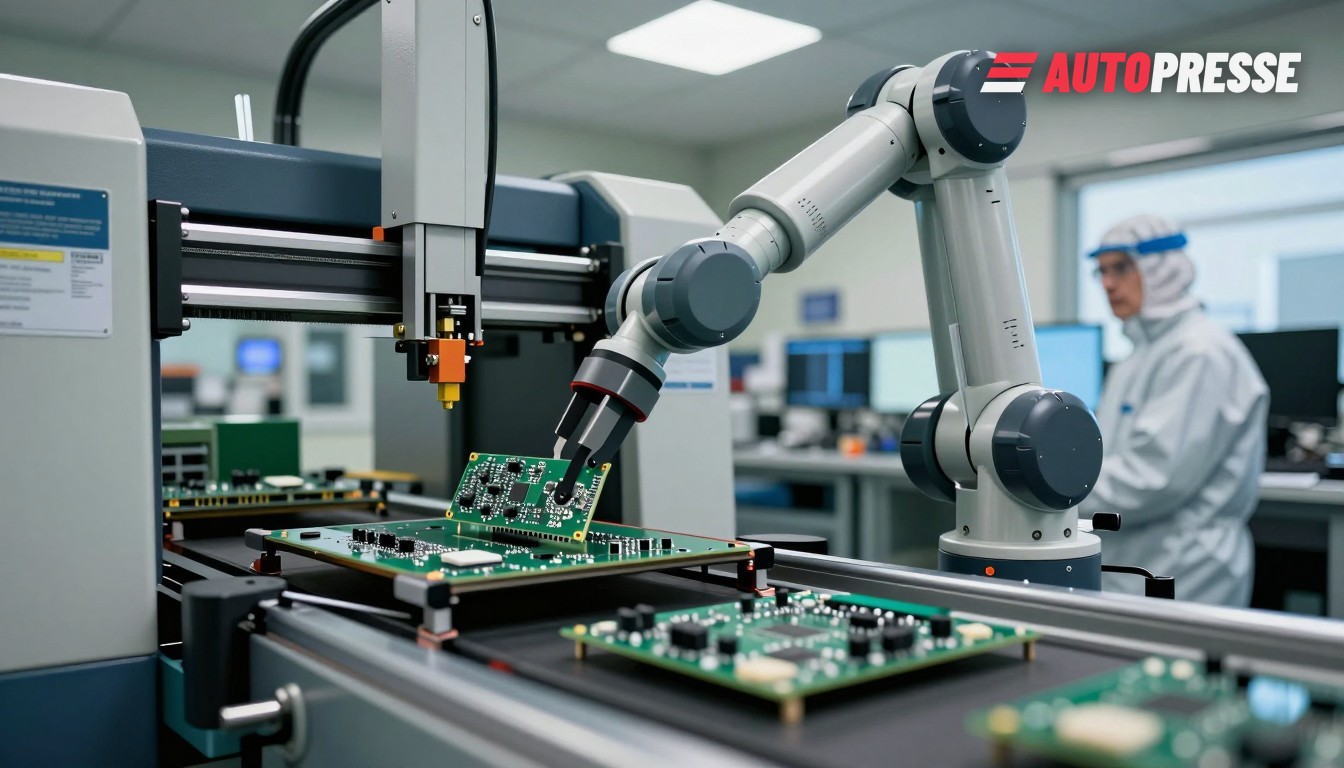
Niemieccy i austriaccy dostawcy motoryzacyjni stają przed nowym wąskim gardłem upstream: materiały bazowe do płytek drukowanych (PCB), takie jak laminaty FR‑4 i tkaniny szklane, są objęte alokacją, a terminy realizacji wydłużyły się z tygodni do miesięcy. Ten niedobór — potęgowany przez popyt związany z AI i centrami danych — już zmienia zaopatrzenie, kwalifikację komponentów i logistykę napraw dla samochodów sprzedawanych i serwisowanych w Niemczech i Austrii.
Jak długo, jak poważnie
Badania branżowe pokazują, że problem nie jest jednolity, lecz jest poważny tam, gdzie ma znaczenie: slajdy inwestorskie i raporty dostawców z listopada 2026 roku wskazują na oczekiwania na laminaty E‑glass rzędu 16–20 tygodni u niektórych dostawców, podczas gdy inne gatunki i dostawcy raportują 8–12 tygodni; laminaty o wyższych parametrach mogą mieć dłuższe terminy, jeśli są objęte alokacją. Praktyczny efekt jest prosty: płytka nie może wejść do produkcji, dopóki nie nadejdzie jej laminat, więc oczekiwanie na laminat staje się datą produkcji płytki.
Analizy konsultingowe i briefingi dla kadry kierowniczej wykazują, że presja rozprzestrzeniła się z niszowych, wysokowydajnych laminatów na standardowe gatunki FR‑4 i na inne materiały elektroniczne (miedź, elementy bierne), powodując inflację materiałową i wydłużone terminy realizacji aż do 2027 roku; Roland Berger zauważa, że krótkoterminowa ulga jest mało prawdopodobna przed drugą połową 2027 roku i modeluje inflację materiałową na poziomie około 25% w 2026 roku z dalszymi presjami w 2027 roku.
Jak reagują dostawcy z Niemiec i Austrii
Zakupowcy i producenci płytek w Niemczech i Austrii podejmują szereg działań: reallocacja istniejących kwot, kwalifikacja zastępczych laminatów, współprojektowanie formatów paneli w celu oszczędności materiału oraz poszerzanie listy zatwierdzonych dostawców — lecz kwalifikacja wymaga czasu i godzin inżynierskich. Niemieckie stowarzyszenie branży elektronicznej (FED) ostrzegło w lipcu 2026 roku, że producenci laminatów stosują schematy alokacji oraz że poziomy zapasów spadają, wyraźnie wskazując boom AI jako czynnik napędzający wyższy popyt.
Austriaccy integratorzy są szczególnie narażeni, ponieważ lokalna produkcja PCB jest ograniczona: analizy rynkowe szacują, że Austria importuje około 75–90% płytek drukowanych do sektora motoryzacyjnego, co sprawia, że austriaccy integratorzy pierwszego rzędu i zakłady modułowe są wrażliwe na jakiekolwiek przerwy w imporcie z Niemiec, Europy Środkowej lub Azji. To zależność od importu oznacza, że nawet skromne opóźnienia upstream stają się widoczne w ciągu kilku tygodni w zakładach montażowych i przy naprawach posprzedażnych.
Co to oznacza dla rynku
Dla kierowców i nabywców: dłuższe terminy oczekiwania na sterowniki, jednostki infotainment czy moduły ADAS mogą przełożyć się na opóźnienia w premierach modeli, dłuższe listy oczekujących i rosnące ceny opcji wyposażenia, gdy OEM‑y i Tier‑1 będą próbowały przerzucić inflację materiałową na umowy. Dla dealerów i warsztatów: dostępność części zamiennych i czasy napraw modułów elektronicznych ulegną wydłużeniu, komplikując odnawianie samochodów używanych i prace gwarancyjne. Dla pracowników: zespoły zakupów, testów i jakości stoją przed większym obciążeniem związanym z rekwalifikacjami i dywersyfikacją dostawców. Związek branży elektronicznej wydał alert, a kupujący już priorytetyzują strategiczne, długoterminowe kontrakty zakupowe i prace inżynierskie mające przetrwać zasady alokacji.
Praktyczne środki łagodzące są widoczne już teraz: gdzie to możliwe, producenci skracają wariantowość produktów, przyjmują bardziej elastyczne specyfikacje paneli i układów warstw (stack‑up) oraz zwiększają zapasy krytycznych materiałów bazowych — działania te podnoszą koszty krótkoterminowo, ale zmniejszają największe ryzyko operacyjne. Spodziewaj się, że OEM‑y i dostawcy wyższych poziomów w Niemczech i Austrii przyspieszą projektowanie z myślą o zastępowalności komponentów i będą naciskać na umowy multi‑source z producentami laminatów jako trwałą zmianę zaopatrzenia.
Zobacz WorldTrader24 B2B-Fahrzeugmarkt dla dealerów →
Źródła: FED (Niemcy), Global Electronics Association, Roland Berger, MPBxChange, IndexBox