Sieci logistyczne Niemiec i Austrii są przekształcane nie przez jedną nową drogę czy regulację, lecz przez zestaw modernizacji terminali, zelektryfikowanych dźwigów i pilotaży zdalnej obsługi, które zmienią sposób przewozu samochodów, części i komponentów w regionie. Dla importerów, OEM‑ów i dealerów efektem będą szybsze powiązania z zapleczem lądowym — ale także trudny okres przejściowy z wolniejszymi placami, nowymi wymaganiami umiejętności i skoncentrowanymi decyzjami inwestycyjnymi.
Porty i terminale: pojemność, dźwigi i pieniądze
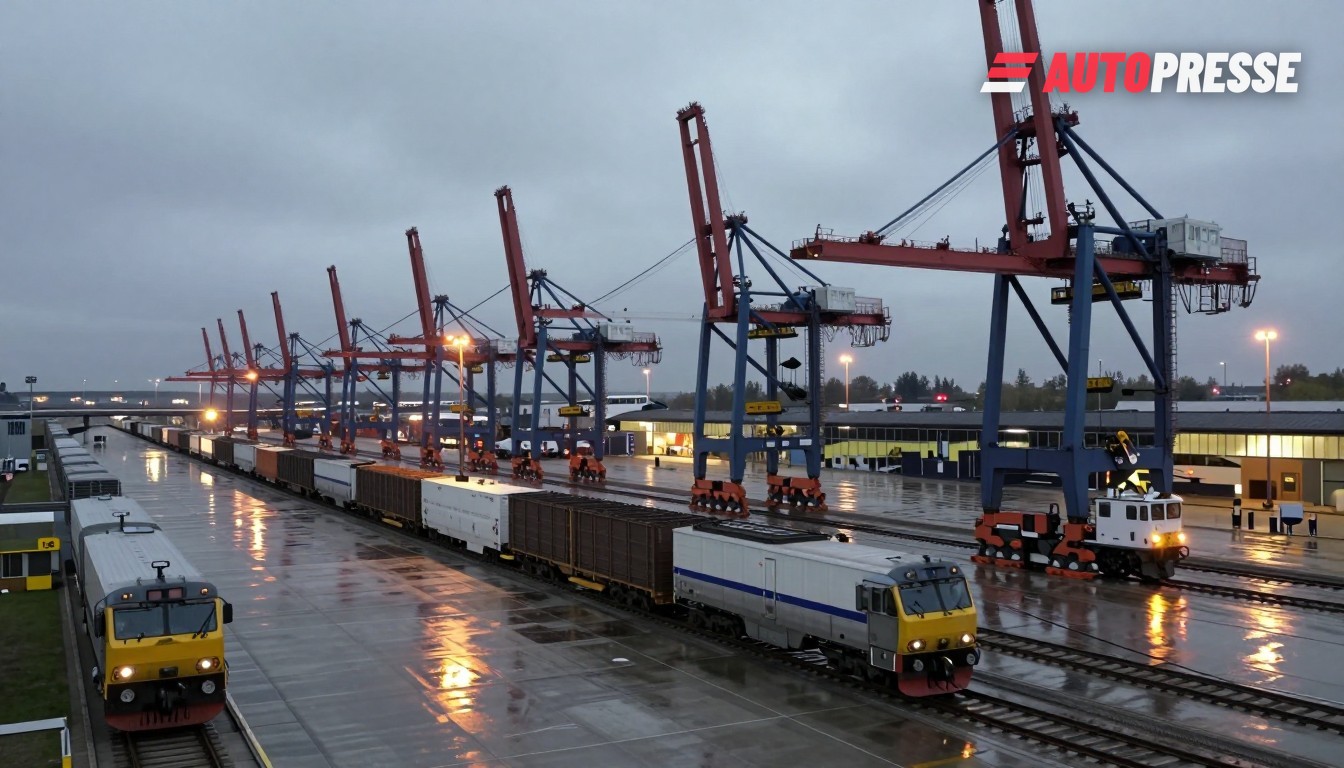
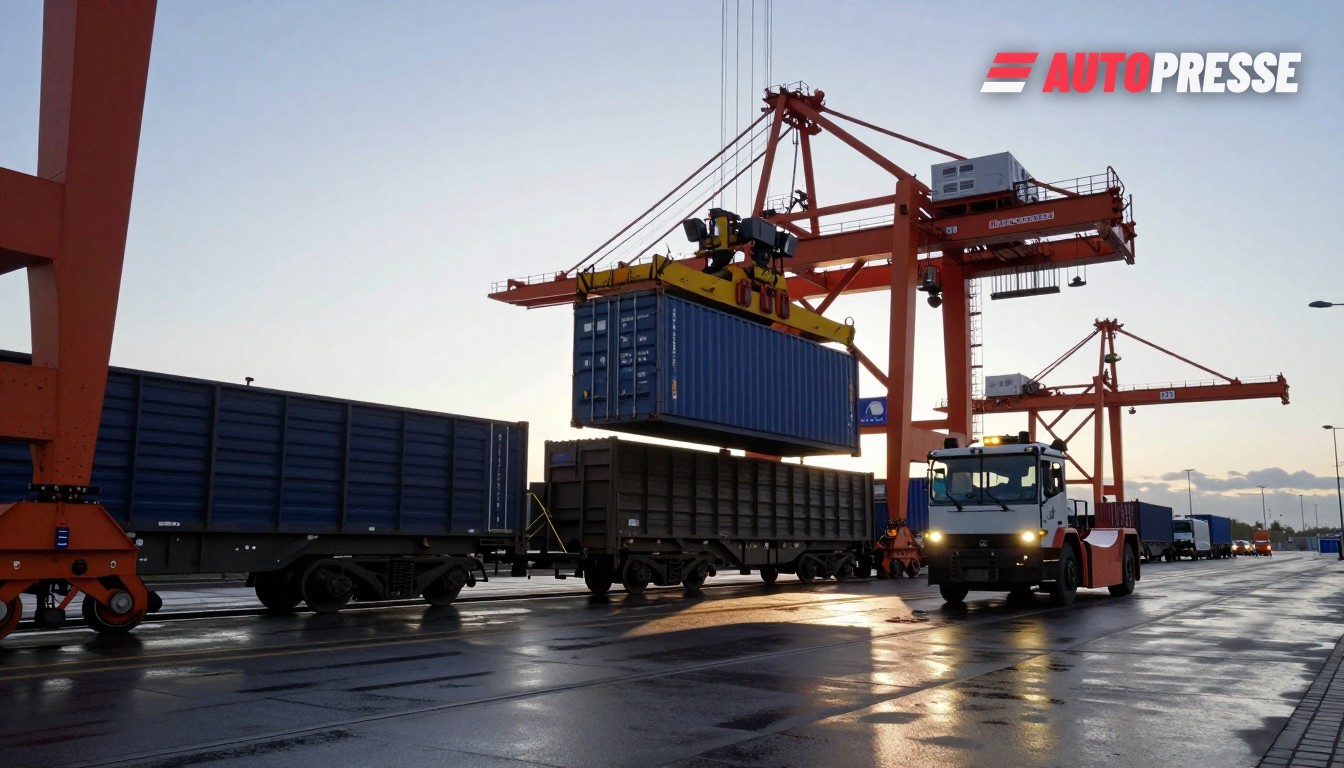
Operator hamburski HHLA poinformował inwestorów, że priorytetem stało się ustabilizowanie automatyzacji na jego terminalach po operacyjnie wymagającym 2026 roku i spodziewa się EBIT w segmencie Port Logistics na poziomie 100–120 mln EUR za cały rok; grupa deklaruje również przesunięcie kapitału na ukończenie automatyzacji i europejską ekspansję intermodalną. HHLA potwierdziła, że METRANS zakończył kompleksową rozbudowę terminalu w Poznaniu na początku października 2026, zwiększając roczną przepustowość o niemal 80% do około 590 000 standardowych kontenerów — manewr wymierzony bezpośrednio w wzmocnienie północno‑europejskich połączeń zaplecza. Ruchy te zbiegają się z dużymi programami wyposażeniowymi: raport EUROGATE za 2026 rok pokazuje wzrost obsługi na jego niemieckich obiektach oraz prowadzone negocjacje dotyczące STS, 16 zelektryfikowanych RTG i RMG oraz prawie 1 mld EUR planów modernizacyjnych dla Bremerhaven/Hamburga.
Terminale przechodzą automatyzację — i pojawiają się bóle porodowe
Automatyzacja terminali nie odbywa się natychmiastowo. Oświadczenie półroczne HHLA za okres styczeń–wrzesień 2026 dokumentuje spadek przepływu kontenerów oraz bolesną fazę rozruchu automatyzacji w Hamburgu, która obniżyła krótkoterminowy EBIT i opóźniła inne wydatki inwestycyjne, podczas gdy nowe systemy się stabilizują. Spółka zamówiła także hybrydowe pojazdy bramowe i rozszerzyła obsługę zautomatyzowanych AGV, ale ostrzega, że opóźnienia przesuną część inwestycji na 2027 rok. Równocześnie program ÖBB TerminalRevolution w Austrii przekształca dźwigi suwnicowe na zdalne sterowanie we Wolfurt (pilotaż w 2026) i wdraża kolejne konwersje w Wels oraz na innych obiektach w 2027 roku — inicjatywa mająca na celu podniesienie bezpieczeństwa i przepustowości, która wymaga jednak światłowodu, kamer i nowego szkolenia operatorów.
Co to oznacza dla rynku
1) Krótkoterminowy ból, średnioterminowa pojemność: spodziewaj się okresowych spowolnień na placach w miarę uruchamiania nowych dźwigów, AGV i zdalnych operatorów — HHLA wprost wiąże ostatnią presję marżową z etapem eskalacji automatyzacji. Będzie to wpływać na zaplanowane importy samochodów i części przywożone kontenerami i koleją, zmuszając niektóre firmy do utrzymywania zapasów buforowych lub płacenia premiom za ekspresowy fracht podczas zimowej stabilizacji.
2) Rebalans zaplecza lądowego: rozbudowa METRANS w Poznaniu (≈+80% pojemności do ~590 000 TEU) wzmacnia polski hub zaopatrujący rynki niemiecki i austriacki i zwiększa konkurencyjność kolei intermodalnej — jednak operatorzy i nadawcy będą konkurować o sloty kolejowe, sprzęt i miejsca dla samochodów‑feederów. Spodziewaj się zwiększonej presji na połączenia kolejowe i większej liczby prywatnych partnerstw terminalowych wokół portów północnych.
3) Umiejętności i dostawcy: stanowiska zdalnej obsługi dźwigów, zelektryfikowane RTG i zautomatyzowane place zmieniają zapotrzebowanie na pracowników i dostawców. Terminale będą potrzebować mniej robotników nabrzeżnych, ale więcej specjalistów od telekomunikacji, sterowników PLC i inżynierów kontroli dźwigów; lokalni producenci dźwigów i dostawcy elektryfikacji zyskają tam, gdzie przetargi pozostaną krajowe. ÖBB zauważa, że we Wolfurt zainstalowano okablowanie światłowodowe i zestawy kamer w ramach konwersji.
4) Kolej pozostaje odporna w Austrii: Statistik Austria odnotował umiarkowany wzrost przewozów kolejowych towarów o 1,8% za 2025 rok (96,2 mln t) oraz 2,9% wzrost jednostek intermodalnych obsłużonych — przypomnienie, że inwestycje w kolej i pojemność terminali będą kluczowe dla bezpieczeństwa długodystansowych łańcuchów dostaw między Niemcami a Austrią. Ta odporność uzasadnia biznesowo modernizację terminali intermodalnych, nawet gdy porty ponoszą krótkoterminowe koszty automatyzacji.
Operatorzy portowi i partnerzy terminalowi stoją obecnie przed dwoma zadaniami: dokończyć automatyzację, nie zatracając przepustowości, oraz skalować sieci intermodalne tak, aby Poznań, Hamburg i Bremerhaven mogły niezawodnie przemieszczać więcej kontenerów. Dla producentów samochodów, dostawców i dealerów przekaz jest jasny — planuj niejednolite czasy tranzytu w nadchodzących miesiącach, ale przygotuj się na korzystanie z szybszych, czystszych łączy zaplecza, gdy nowe terminale się ustabilizują.
Źródła: oświadczenie półroczne HHLA (styczeń–wrzesień 2026), raport EUROGATE 2026, ÖBB TerminalRevolution, Statistik Austria (przewozy kolejowe 2025)