As redes logísticas da Alemanha e da Áustria estão a ser redesenhadas não por uma nova estrada ou regra isolada, mas por um conjunto de modernizações de terminais, gruas eletrificadas e programas‑piloto de operação remota que vão alterar como automóveis, peças e componentes circulam pela região. Para importadores, OEM e concessionários o resultado será ligações ao hinterland mais rápidas — mas também um período de transição difícil com pátios mais lentos, novas competências exigidas e decisões de investimento concentradas.
Portos e terminais: capacidade, gruas e dinheiro
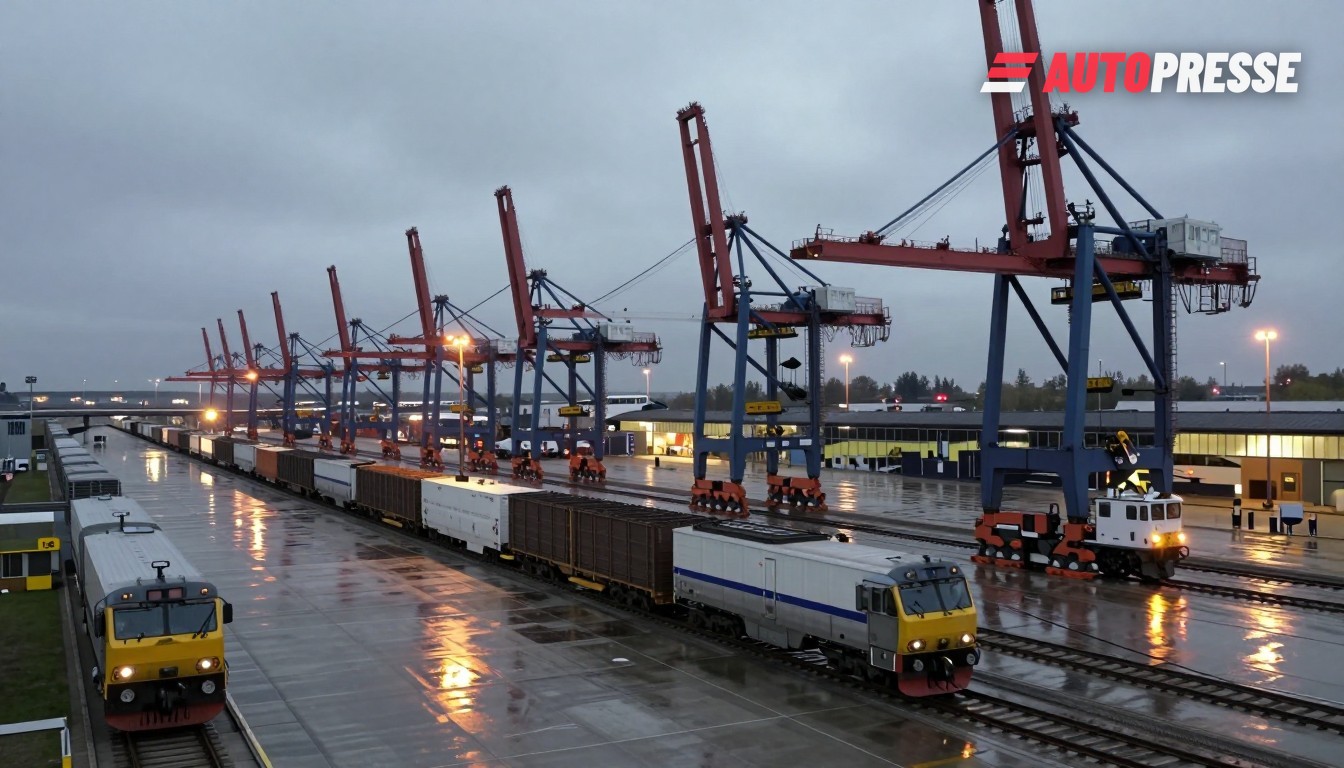
O operador de Hamburgo HHLA disse aos investidores que prioritizou estabilizar a automação nos seus terminais depois de um 2026 operacionalmente desafiante e espera um EBIT de Logística Portuária de €100–120 milhões para o ano completo; o grupo também afirma ter realocado capital para completar a automação e a expansão intermodal europeia. A HHLA confirmou que a METRANS completou uma expansão abrangente do seu terminal de Poznań no início de outubro de 2026, elevando a capacidade anual de movimentação em quase 80% para aproximadamente 590 000 contentores standard — uma manobra dirigida diretamente a reforçar as ligações ao hinterland do norte da Europa. Estas iniciativas coincidem com grandes programas de equipamento: o relatório da EUROGATE de 2026 mostra que a movimentação nos seus locais alemães aumentou e que decorrem negociações para STS, 16 RTGs eletrificados e RMGs, além de planos de modernização para Bremerhaven/Hamburgo perto de €1 mil milhões.
Terminais tornam‑se automáticos — e surgem dificuldades iniciais
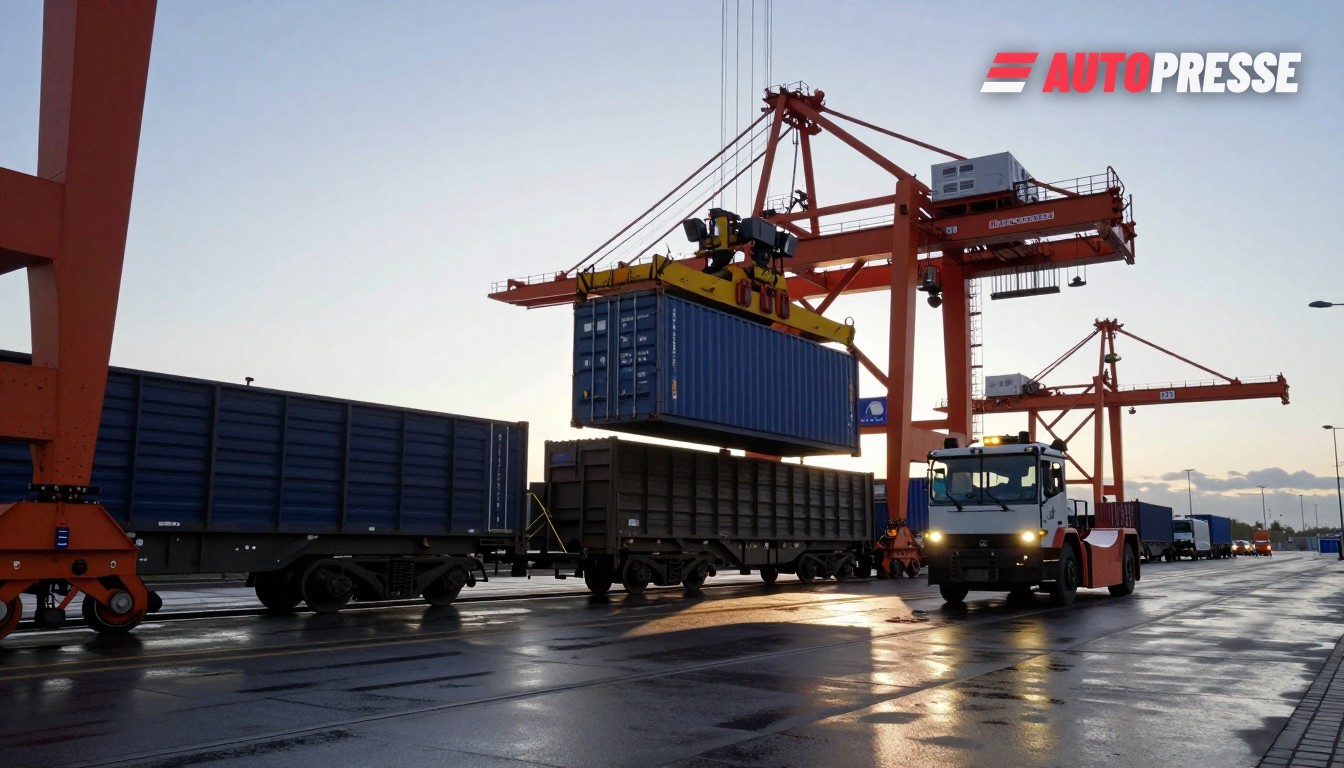
A automação dos terminais não é instantânea. A declaração intermédia da HHLA referente a Q1–Q3 2026 documenta a queda na movimentação de contentores e uma fase de rampa dolorosa para a automação em Hamburgo que reduziu o EBIT a curto prazo e adiou outros capex enquanto os novos sistemas se estabilizam. A empresa também encomendou transportadores híbridos tipo straddle e alargou a movimentação automatizada por AGV, mas alerta que os atrasos vão empurrar alguns investimentos para 2027. Ao mesmo tempo, o programa TerminalRevolution da ÖBB na Áustria está a converter gruas portuárias para controlo remoto em Wolfurt (piloto em 2026) e a implementar mais conversões em Wels e outros locais em 2027 — uma iniciativa destinada a aumentar a segurança e a produtividade, mas que exige fibra ótica, câmaras e nova formação de operadores.
O que isto significa para o mercado
1) Dor a curto prazo, capacidade a médio prazo: Esperam‑se abrandamentos intermitentes nos pátios enquanto novas gruas, AGVs e operadores remotos são comissionados — a HHLA liga explicitamente a pressão recente sobre margens à aceleração da automação. Isso irá afetar importações programadas de automóveis e peças transportadas por contentor e comboio, forçando algumas empresas a manter stock de segurança ou a pagar transporte expresso a prémio durante a fase de estabilização no inverno.
2) Reequilíbrio do hinterland: A expansão da METRANS em Poznań (≈+80% de capacidade para ~590 000 TEU) fortalece um hub polaco que alimenta os mercados alemão e austríaco e torna o transporte ferroviário intermodal mais competitivo — mas operadores e expedidores vão competir por itinerários ferroviários, equipamento e vagas para camiões‑alimentadores. Espera‑se maior pressão sobre ligações ferroviárias e mais parcerias privadas de terminais em torno dos portos do norte.
3) Competências e fornecedores: Estações de guindaste remotas, RTGs eletrificados e pátios automatizados alteram as exigências de contratação e a procura por fornecedores. Os terminais precisarão de menos estivadores, mas de mais técnicos de telecomunicações, programadores PLC e engenheiros de controlo de gruas; fabricantes locais de gruas e fornecedores de eletrificação beneficiarão quando os concursos forem mantidos a nível doméstico. A ÖBB nota que a cablagem de fibra e as matrizes de câmaras foram instaladas em Wolfurt como parte da sua conversão.
4) O comboio mantém‑se resiliente na Áustria: A Statistics Austria reportou um aumento modesto de 1,8% na tonelagem de mercadorias ferroviárias em 2025 (96,2 milhões t) e um incremento de 2,9% nas unidades intermodais movimentadas — um lembrete de que os investimentos ferroviários e a capacidade dos terminais serão centrais para a segurança do abastecimento de longa distância entre a Alemanha e a Áustria. Essa resiliência sustenta o caso de negócio para a modernização de terminais intermodais, mesmo quando os portos absorvem o custo de curto prazo da automação.
Os operadores portuários e parceiros de terminais enfrentam agora duas tarefas: concluir a automação sem descarrilar a movimentação e ampliar as redes intermodais para que Poznań, Hamburgo e Bremerhaven possam movimentar mais contentores de forma fiável. Para os construtores automóveis, fornecedores e concessionários a mensagem é clara — planear tempos de trânsito irregulares nos próximos meses, mas preparar‑se para usar ligações ao hinterland mais rápidas e limpas assim que os novos terminais se estabilizarem.
Fontes: declaração intermédia da HHLA (Jan–Set 2026), relatório EUROGATE 2026, ÖBB TerminalRevolution, Statistics Austria (mercadorias ferroviárias 2025)