德国和奥地利的物流网络并非由某一条新公路或一项新规重塑,而是由一系列码头升级、电气化起重机和远程操控试点共同推动,这些将改变汽车、零部件和组件在该地区的流动方式。对于进口商、整车厂和经销商来说,结果将是内陆联运更快——但也会出现一个过渡期,期间堆场运转放缓、对新技能的需求上升以及投资决策集中化。
港口与码头:产能、起重机与资金
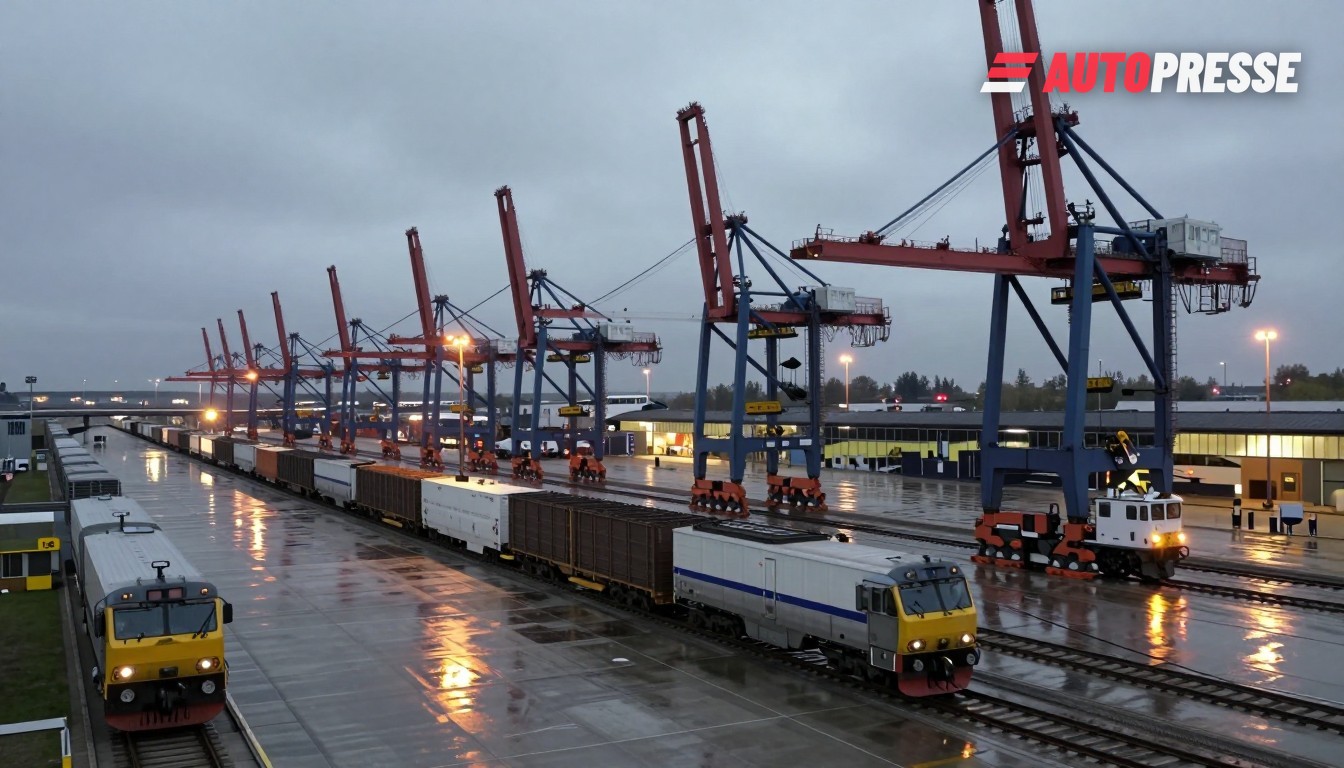
汉堡运营商 HHLA 在向投资者说明时表示,经历了具挑战性的 2026 年运营后,公司已将稳定码头自动化作为优先事项,并预计全年港口物流息税前利润(Port Logistics EBIT)为 1 亿至1.2 亿欧元;集团还表示已转移资本以完成自动化和欧洲多式联运扩张。HHLA 确认 METRANS 已于 2026 年 10 月初完成对其波兹南码头的全面扩建,使年吞吐能力几乎提升 80%,约达到 59 万标准箱——此举直接旨在强化北欧的腹地联运通道。这些举措与大型设备采购计划同时进行:EUROGATE 的 2026 年报告显示其德国站点的装卸量上升,并在就门到岸起重机(STS)、16 台电气化跨运车(RTG)与箱桥式重型起重机(RMG)以及近 10 亿欧元的不来梅港/汉堡现代化计划进行谈判。
码头走向自动化——但随之出现阵痛
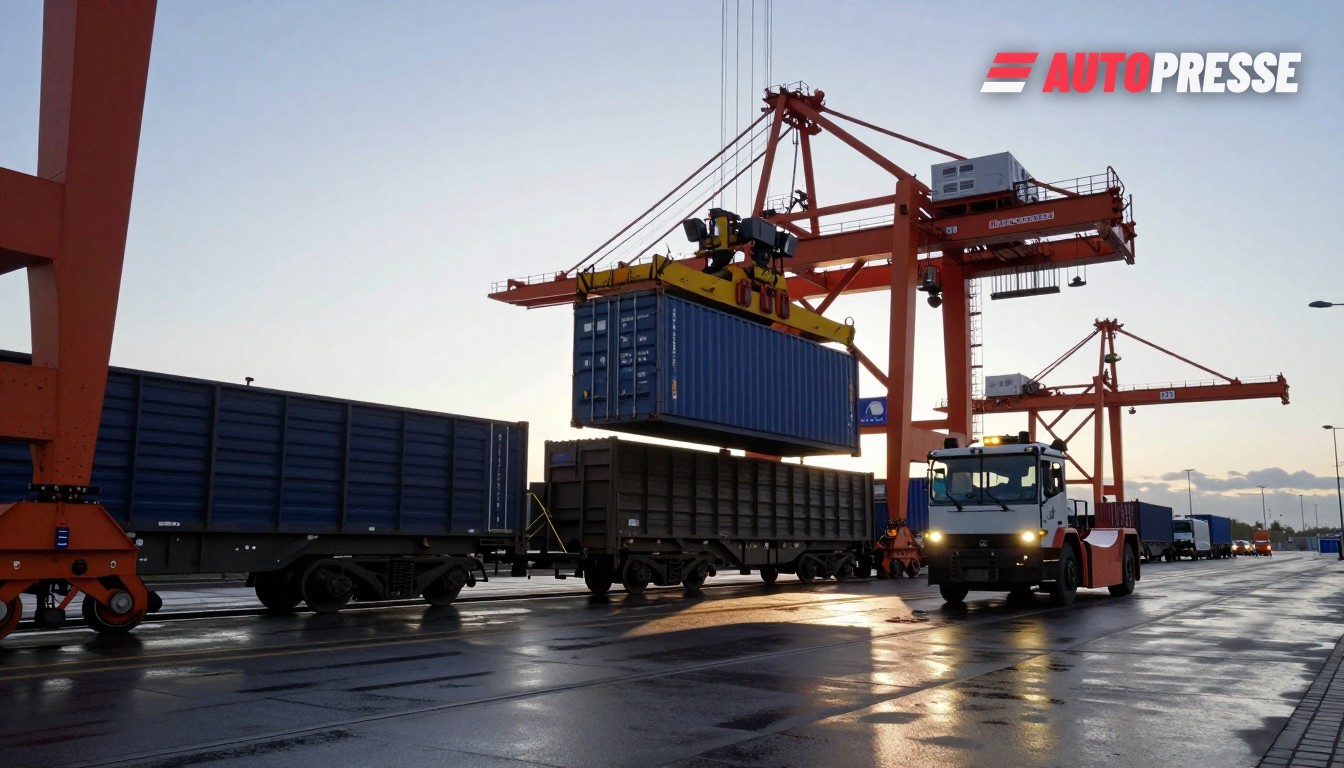
码头自动化并非一蹴而就。HHLA 的 2026 年第 1 至第 3 季度中期报告记录了集装箱吞吐量下降以及汉堡自动化爬坡期带来的阵痛,这削弱了短期 EBIT 并推迟了其他资本支出,直到新系统稳定为止。公司还订购了混合动力跨运车并扩大了自动化引导车(AGV)作业,但警告称延迟将把部分投资推到 2027 年。与此同时,奥地利联邦铁路(ÖBB)的 TerminalRevolution 计划正在将门式起重机改为远程控制,沃尔夫特(Wolfurt)于 2026 年开展试点,并计划在 2027 年在韦尔斯(Wels)及其他场地继续推进改造——这项举措旨在提升安全性与吞吐能力,但需要光纤、摄像头及新的操作员培训。
这对市场意味着什么
1) 短期阵痛、中期产能:随着新起重机、AGV 与远程操作员投入使用,预计堆场会间歇性放慢——HHLA 明确将近期利润率承压与自动化爬坡联系在一起。这将影响按计划的汽车进口及以集装箱和铁路运输的零部件入境,迫使部分企业在冬季稳定期内保留缓冲库存或支付溢价的快速货运。
2) 腹地再平衡:METRANS 的波兹南扩建(≈+80% 产能至约 59 万 TEU)强化了一个向德国与奥地利市场供给的波兰枢纽,并使多式联运铁路更具竞争力——但运营商与托运人将为铁路线时隙、设备和卡车接驳名额展开竞争。预计对铁路线的压力将增加,北部港口周边的私人码头合作将增多。
3) 技能与供应商:远程起重机控制台、电气化 RTG 与自动化堆场将改变雇佣需求与供应商市场。码头将需要更少的码头工人,但需要更多电信、可编程逻辑控制器(PLC)与起重机控制工程师;当地起重机制造商与电气化供应商将在招标保持本地化时受益。ÖBB 指出,沃尔夫特的改造已安装光纤布线与摄像头阵列。
4) 奥地利铁路保持韧性:奥地利统计局报告称 2025 年铁路货运吨位小幅增长 1.8%(9,620 万吨),多式联运处理的单位数增长 2.9%——这提醒人们,铁路投资与码头产能对德奥之间长距离供应安全至关重要。即便港口需承担自动化的短期成本,这种韧性也支撑了多式联运码头现代化的商业理由。
港口运营商与码头合作伙伴目前正同时处理两项任务:在不破坏吞吐的前提下完成自动化,并扩大多式联运网络,以便波兹南、汉堡与不来梅港能够更可靠地运送更多箱量。对于整车厂、供应商与经销商来说,信息很明确——在未来数月内要预期运输时间不稳定,但一旦新码头稳定下来,应准备好利用更快、更清洁的腹地通道。
来源:HHLA 中期报告(2026 年 1–9 月)、EUROGATE 2026 年报告、ÖBB TerminalRevolution、奥地利统计局(2025 年铁路货运)