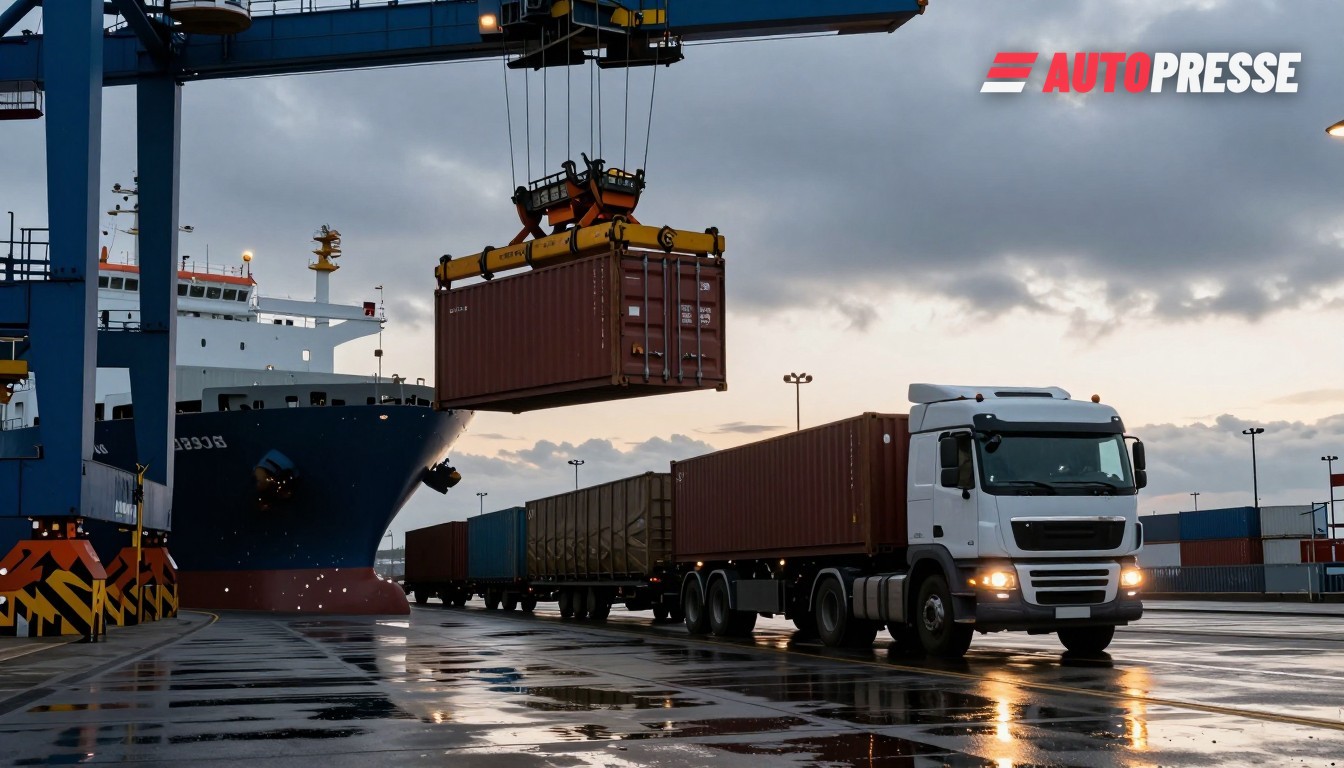
I produttori tedeschi e austriaci, i fornitori di componenti e gli spedizionieri si trovano di fronte a un collo di bottiglia inatteso questo inverno: un aumento dei movimenti di container vuoti che sta consumando la capacità dei terminal e le risorse di movimentazione interna, aumentando i costi e causando ritardi nelle parti in arrivo. Lo sbilanciamento sta determinando una corsa allo spazio in deposito e ai servizi locali per container da Amburgo a Bremerhaven e nei corridoi industriali austriaci, con effetti a catena sulla pianificazione della produzione e sulle consegne just‑in‑time.
Perché le casse vuote sono diventate un problema sulla terraferma
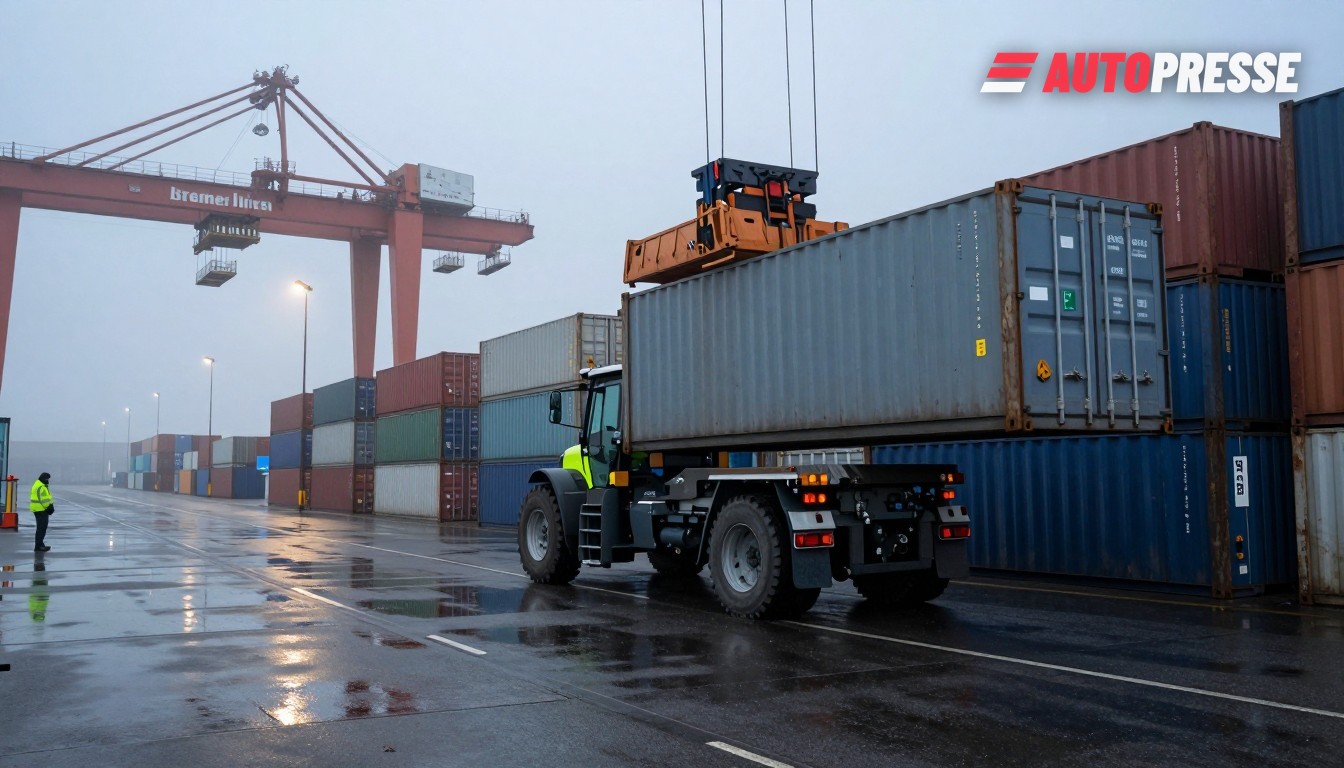
I gruppi di navigazione e i terminal affermano ora che il vincolo non è la capacità oceanica ma la movimentazione sulla terraferma. L’amministratore delegato di A.P. Moller‑Maersk ha avvertito nella conference call sui risultati del secondo trimestre (13 ago. 2026) che “circa il 4% di crescita del mercato sarà 7–8% perché il commercio diventa più sbilanciato”, il che significa che i terminal stanno processando molti più movimenti di quanto suggeriscano le cifre delle merci cariche. Il lavoro extra riguarda soprattutto il riposizionamento delle casse vuote e la gestione in piazzale — attività che consumano comunque ore di gru, slot per i camion e capacità di deposito.
Gli operatori portuali avvertono la pressione. Hamburger Hafen und Logistik (HHLA) ha dichiarato di aver movimentato 4,20 milioni di TEU da gennaio a settembre 2026, in calo del 7,7% su base annua, e ha segnalato che i lavori di automazione in corso e i vincoli sulla terraferma stanno influenzando le operazioni — un segnale che i volumi sono plasmati da fattori non oceanici nei maggiori gateway containerizzati della Germania.
Come si stanno adattando Germania e Austria
La congestione dei terminal e i livelli variabili dei fiumi hanno spinto gli spedizionieri a cercare alternative: maggiore utilizzo del trasporto aereo programmato da Francoforte, maggiore ricorso ai depositi interni e a operatori commerciali di container che acquistano, riparano e rimescolano casse usate vicino ai poli produttivi. Il traffico cargo dell’Aeroporto di Francoforte è cresciuto a ottobre 2026 — in aumento del 4,5% a 187.701 tonnellate — dimostrando che il trasporto aereo può assorbire alcune importazioni sensibili al tempo quando porti marittimi e collegamenti terrestri sono incerti.
Allo stesso tempo, i fornitori logistici stanno ampliando la capacità e i servizi dei depositi nel nord della Germania e lungo i principali corridoi interni. Ricerche di mercato e avvisi commerciali mostrano un crescente caso economico per investimenti in depositi per container vuoti attorno ad Amburgo e Bremerhaven, dove la vicinanza ai poli di OEM e fornitori rende interessanti commercialmente stoccaggio a breve termine, pulizia e riparazione. Gli operatori in grado di offrire restituzioni di vuoto nello stesso giorno e opzioni locali di vendita/locazione vengono favoriti da esportatori e acquirenti di componenti che vogliono evitare lunghi cicli di riposizionamento.
I bollettini operativi degli spedizionieri confermano la realtà sul campo: i tempi di attesa delle navi, l’occupazione dei piazzali e le pause terminali con breve preavviso stanno spingendo i clienti ad accettare costi di consegna più elevati o a deviare il traffico tramite gateway alternativi. Gli aggiornamenti degli spedizionieri all’inizio di novembre hanno registrato fluttuazioni nei tempi di attesa delle navi e hanno consigliato agli spedizionieri di rivedere i prezzi dei programmi door‑to‑door di conseguenza.
Cosa significa per il mercato
I costruttori automobilistici e i fornitori di primo livello devono aspettarsi una maggiore volatilità logistica durante i mesi invernali e nel primo trimestre del 2027. Le misure pratiche che le aziende stanno già adottando includono l’acquisto o il leasing a lungo termine di casse SOC (shipper‑owned), la prenotazione anticipata di slot per riparazioni nei depositi, l’aumento degli stock di sicurezza per parti critiche e la definizione dei contratti includendo il rischio di riposizionamento sulla terraferma. Per gli acquirenti di trasporto, il cargo aereo resta una soluzione di riserva costosa ma utile per componenti critici: la recente crescita del cargo di Francoforte mostra che la capacità c’è, ma a premio. Per i terminal e gli investitori in depositi, il caso per maggiore capacità interna per container vuoti — e per servizi di riparazione/turnaround più rapidi — è ora una realtà commerciale più che una domanda teorica.
Marketplace B2B WorldTrader24 per rivenditori auto →
Fonti: A.P. Moller‑Maersk (trascrizione conference call Q2 / Roic AI), HHLA (volumi riportati, Forwarder News), Fraport (dati di traffico ott 2026 / StatTimes), Kuehne+Nagel / myKN aggiornamenti operativi portuali, HTF Market Intelligence.