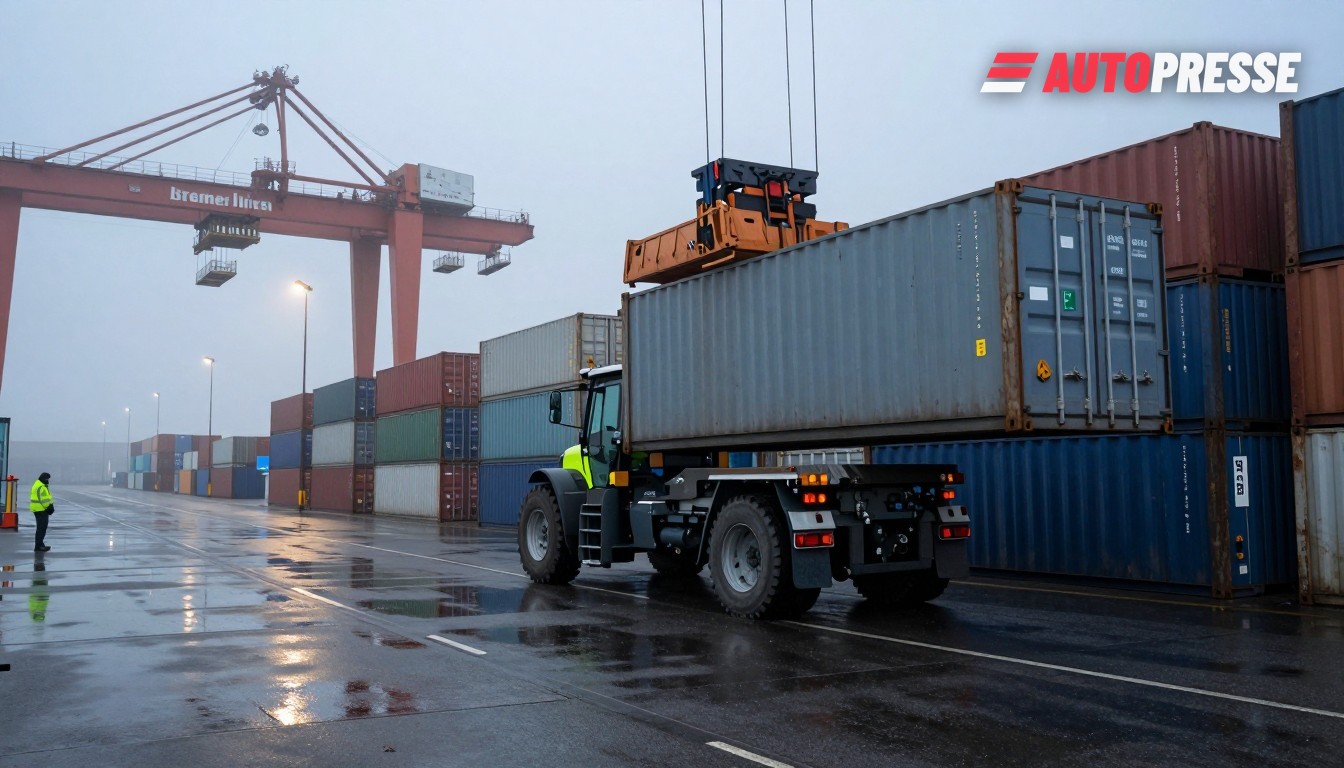
Les fabricants allemands et autrichiens, les fournisseurs de pièces et les transitaires sont confrontés à un point d’étranglement inattendu cet hiver : une hausse des mouvements de conteneurs vides qui consomme la capacité des terminaux et les ressources de manutention à terre, faisant augmenter les coûts et retardant l’arrivée des pièces. Ce déséquilibre provoque une ruée vers les espaces de dépôt et les services locaux de conteneurs de Hambourg à Brême‑Haven et dans les corridors industriels autrichiens, avec des effets secondaires sur la planification de la production et les livraisons juste‑à‑temps.
Pourquoi les vides sont devenus un problème à terre
Les groupes de transport maritime et les terminaux affirment désormais que la contrainte n’est pas la capacité océanique mais la manutention à terre. Le directeur général d’A.P. Moller‑Maersk a averti lors de la conférence sur les résultats du deuxième trimestre (13 août 2026) que « qu’environ 4 % de croissance du marché sera 7–8 % parce que le commerce devient plus déséquilibré », ce qui signifie que les terminaux effectuent bien plus de mouvements que ne le laissent entendre les chiffres de cargaison chargée. Le travail supplémentaire concerne pour l’essentiel le repositionnement des boîtes vides et la manutention en parc — tâches qui consomment toujours des heures de grue, des créneaux de camion et de la capacité en dépôt.
Les opérateurs portuaires subissent la pression. Hamburger Hafen und Logistik (HHLA) a déclaré avoir traité 4,20 millions d’EVP de janvier à septembre 2026, en baisse de 7,7 % d’une année sur l’autre, et a indiqué que les travaux d’automatisation en cours et les contraintes à terre affectent les opérations — un signe que le débit est remodelé par des facteurs non‑océaniques dans les plus grandes portes conteneurs d’Allemagne.
Comment l’Allemagne et l’Autriche s’adaptent
La congestion des terminaux et les niveaux variables des cours d’eau ont poussé les chargeurs à chercher des alternatives : davantage de capacité programmée en fret aérien depuis Francfort, un recours accru aux dépôts intérieurs, et des négociants commerciaux de conteneurs qui achètent, réparent et redéploient des boîtes d’occasion près des clusters industriels. Le trafic cargo de l’aéroport de Francfort a augmenté en octobre 2026 — en hausse de 4,5 % à 187 701 tonnes — montrant que le fret aérien peut absorber une partie des importations sensibles au temps lorsque les ports maritimes et les liaisons intérieures sont incertains.
Parallèlement, les prestataires logistiques étendent la capacité des dépôts et les services dans le nord de l’Allemagne et le long des principaux corridors intérieurs. Les études de marché et les avis commerciaux montrent une rentabilité croissante pour les investissements en dépôts de conteneurs autour de Hambourg et Brême‑Haven, où la proximité des clusters d’OEM et de fournisseurs rend le stockage à court terme, le nettoyage et la réparation commercialement attractifs. Les opérateurs capables d’offrir des retours de vides le jour même et des options locales de vente/contrat de location sont privilégiés par les exportateurs et les acheteurs de pièces qui cherchent à éviter de longs cycles de repositionnement.
Les bulletins opérationnels des transitaires confirment la réalité sur le terrain : les temps d’attente des navires, l’occupation des parcs et les pauses de terminal à court préavis poussent les clients à accepter des coûts atterrés plus élevés ou à réacheminer la cargaison via des portes alternatives. Les mises à jour des transitaires début novembre ont enregistré des fluctuations des temps d’attente des navires et conseillé aux chargeurs de renégocier les prix des horaires porte à porte en conséquence.
Ce que cela signifie pour le marché
Les constructeurs automobiles et les fournisseurs de rangs devraient s’attendre à une volatilité logistique accrue durant les mois d’hiver et jusqu’au premier trimestre 2027. Les mesures pratiques que les entreprises prennent déjà incluent l’achat ou la location longue durée de conteneurs SOC (propriété de l’expéditeur) locaux, la pré‑réservation de créneaux de réparation en dépôt, l’augmentation des stocks tampons pour les pièces critiques et la tarification des contrats pour inclure le risque de repositionnement à terre. Pour les acheteurs de transport, le fret aérien reste une solution de repli coûteuse mais utile pour les composants critiques : la récente croissance du trafic à Francfort montre que la capacité existe mais à prime. Pour les terminaux et les investisseurs en dépôts, l’argument en faveur d’une plus grande capacité intérieure pour conteneurs vides — et de services de réparation/rotation plus rapides — est désormais une réalité commerciale plutôt qu’une demande théorique.
Place de marché B2B WorldTrader24 pour concessionnaires →
Sources : A.P. Moller‑Maersk (transcription de la conférence sur les résultats du T2 / Roic AI), HHLA (volumes déclarés, Forwarder News), Fraport (chiffres de trafic oct. 2026 / StatTimes), Kuehne+Nagel / mises à jour opérationnelles myKN des ports, HTF Market Intelligence.