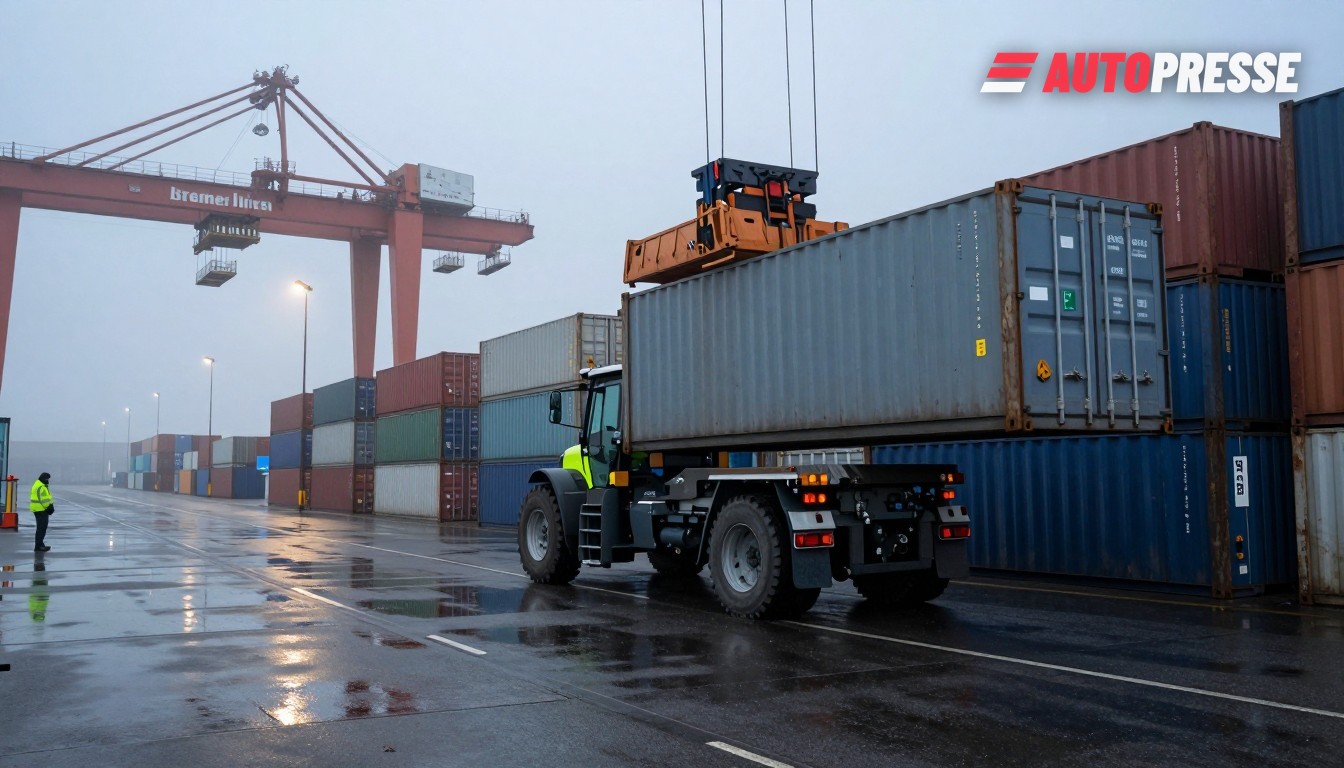
Fabricantes alemanes y austriacos, proveedores de componentes y transitarios se enfrentan este invierno a un punto de estrangulamiento inesperado: un incremento en los movimientos de contenedores vacíos que está consumiendo la capacidad de las terminales y los recursos de manipulación en tierra, aumentando costes y retrasando piezas entrantes. El desequilibrio obliga a una carrera por el espacio en depósitos y por servicios locales de contenedores desde Hamburgo a Bremerhaven y hacia los corredores industriales austríacos, con efectos en la planificación de la producción y en las entregas just‑in‑time.
Por qué los vacíos se han convertido en un problema en tierra
Grupos navieros y operadores de terminales aseguran ahora que la limitación no es la capacidad oceánica sino la manipulación en tierra. El consejero delegado de A.P. Moller‑Maersk advirtió en la llamada de resultados del segundo trimestre (13 de agosto de 2026) que “alrededor de un crecimiento del mercado del 4% será del 7‑8% porque el comercio se vuelve más desequilibrado”, lo que significa que las terminales están procesando muchos más movimientos de lo que sugieren las cifras de carga cargada. El trabajo extra son mayoritariamente reposicionamientos de cajas vacías y manipulación en patios —tareas que siguen consumiendo horas de grúa, cupos de camión y capacidad de depósito.
Los operadores portuarios notan la presión. Hamburger Hafen und Logistik (HHLA) informó de la manipulación de 4,20 millones de TEU en enero‑septiembre de 2026, una caída del 7,7% interanual, y señaló que los trabajos de automatización en curso y las limitaciones en tierra están afectando las operaciones —una señal de que el tráfico se está remodelando por factores no oceánicos en las principales puertas de entrada de contenedores de Alemania.
Cómo se adaptan Alemania y Austria
La congestión en terminales y los niveles variables de los ríos han empujado a los cargadores a buscar alternativas: mayor uso programado de carga aérea desde Fráncfort, mayor utilización de depósitos interiores y comerciantes comerciales de contenedores que compran, reparan y redistribuyen cajas usadas cerca de los clústeres manufactureros. El tráfico de carga del Aeropuerto de Fráncfort creció en octubre de 2026 —un 4,5% hasta 187.701 toneladas—, lo que muestra que el transporte aéreo puede absorber algunas importaciones sensibles al tiempo cuando los puertos marítimos y los enlaces interiores son inciertos.
Al mismo tiempo, los proveedores logísticos están ampliando la capacidad de depósitos y los servicios en el norte de Alemania y a lo largo de corredores interiores clave. Investigaciones de mercado y avisos comerciales muestran un caso de negocio creciente para la inversión en depósitos de contenedores alrededor de Hamburgo y Bremerhaven, donde la proximidad a los clústeres de fabricantes y proveedores hace que el almacenamiento a corto plazo, la limpieza y la reparación sean comercialmente atractivos. Los operadores que pueden ofrecer devoluciones de vacíos el mismo día y opciones locales de venta/arrendamiento están siendo preferidos por los exportadores y compradores de piezas que quieren evitar largos ciclos de reposicionamiento.
Los boletines operativos de los transitarios confirman la realidad sobre el terreno: los tiempos de espera de los buques, la ocupación de patios y las pausas de última hora en terminales están llevando a los clientes a aceptar costes de llegada más altos o a reencaminar la mercancía por puertas alternativas. Actualizaciones de transitarios a principios de noviembre registraron fluctuaciones en los tiempos de espera de buques y aconsejaron a los cargadores re‑valorar las tarifas puerta a puerta en consecuencia.
Qué significa esto para el mercado
Los fabricantes de automóviles y los proveedores de nivel deberían esperar una mayor volatilidad logística durante los meses de invierno y hasta el primer trimestre de 2027. Las medidas prácticas que las empresas ya están tomando incluyen la compra o el arrendamiento a largo plazo de contenedores SOC (propiedad del cargador) locales, la reserva anticipada de plazas para reparación en depósitos, el incremento de stocks de seguridad para piezas críticas y la inclusión del riesgo de reposicionamiento en tierra en la fijación de precios de los contratos. Para los compradores de transporte, el transporte aéreo sigue siendo una alternativa cara pero útil para componentes críticos: el reciente crecimiento de carga en Fráncfort demuestra que existe capacidad, pero a prima. Para las terminales y los inversores en depósitos, el argumento a favor de más capacidad interior para contenedores vacíos —y de servicios de reparación/rotación más rápidos— es ahora una realidad comercial más que una demanda teórica.
Mercado B2B WorldTrader24 para concesionarios →
Fuentes: A.P. Moller‑Maersk (transcripción de la llamada de resultados del Q2 / Roic AI), HHLA (volúmenes reportados, Forwarder News), Fraport (cifras de tráfico oct 2026 / StatTimes), Kuehne+Nagel / actualizaciones operativas portuarias myKN, HTF Market Intelligence.