Los conductores en Alemania y Austria están viendo dos tendencias vinculadas: un aumento de las matriculaciones eléctricas y, al mismo tiempo, un empuje para que la recarga pública sea más inteligente, rápida y menos gravosa para la red. Esa convergencia ya está modificando cómo los concesionarios venden VE, cómo las flotas planifican la recarga en cocheras y cómo los operadores de red despliegan hardware y software a lo largo del corredor alpino.
Cifras, redes y pilotos
Austria registró una fuerte adopción en 2026: las matriculaciones de turismos aumentaron un 10,7% de enero a octubre, con los coches 100% eléctricos (BEV) subiendo de forma marcada — los datos oficiales muestran que el mercado anotó un aumento notable de BEV en octubre.
En el lado de la infraestructura, los registros públicos seguidos por datos del sector muestran que Austria contabilizaba aproximadamente 41.600 puntos de recarga públicos en noviembre de 2026 — una densidad alta según estándares europeos que ayuda a explicar la adopción más rápida de BEV.
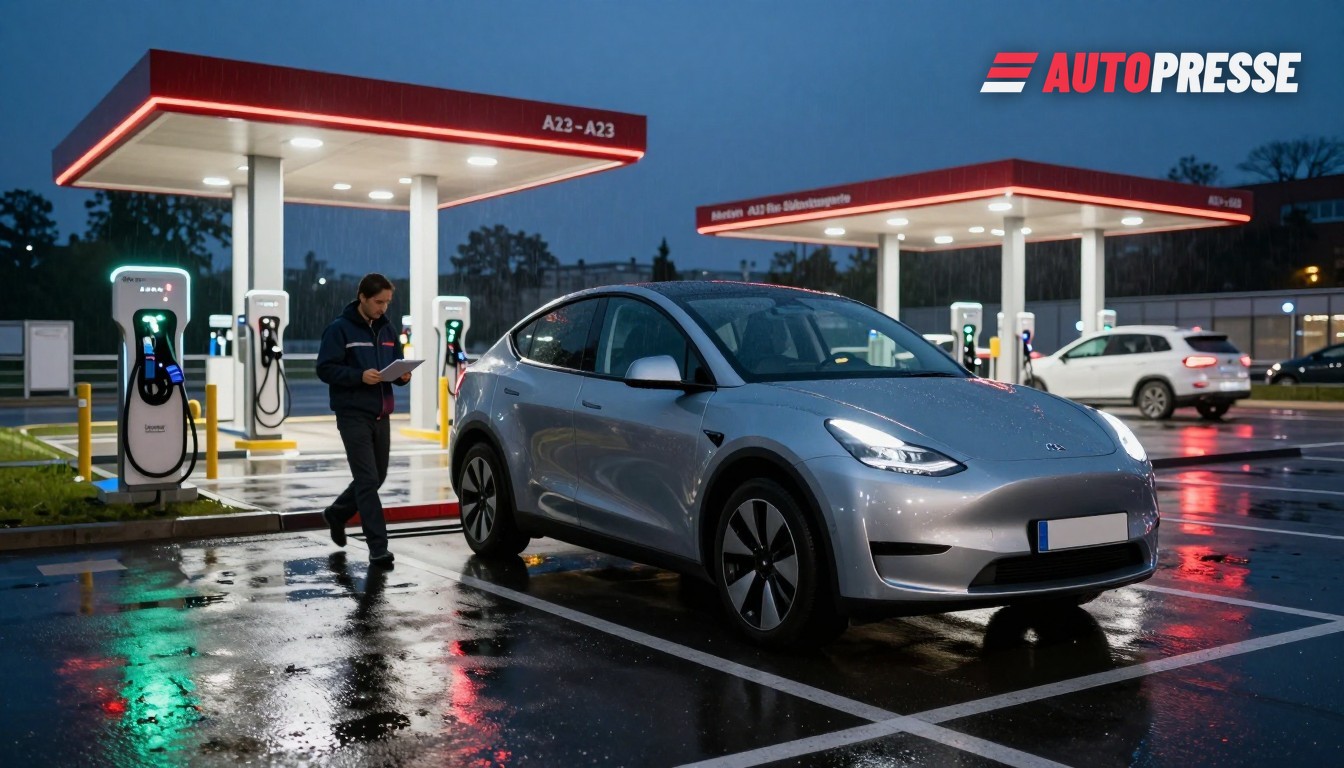
Alemania avanza por frentes complementarios: más allá de la expansión de hardware, operadores y suministradores están pilotando la recarga automatizada y “seamless” que integra facturación, autenticación del vehículo y gestión inteligente de la carga. InCharge de Vattenfall y sus socios realizaron un ensayo transfronterizo que cubrió Suecia, Países Bajos y Alemania a principios de 2026 con más de 700 conductores; el objetivo es desplegar Seamless Charging en los puntos InCharge a lo largo del otoño/invierno de 2026.
Política y normas remodelan el trasfondo
La regulación también está cambiando. Alemania ha adaptado la legislación nacional para transponer el Reglamento de la UE sobre baterías (Reglamento (UE) 2023/1542) y está aplicando medidas transitorias — por ejemplo, manteniendo los objetivos alemanes de recogida de baterías más altos hasta finales de 2026 mientras las normas de la UE se implantan. Ese trabajo jurídico afecta al reciclaje, a las cadenas de suministro de segunda vida y a la economía del ciclo de vida detrás del despliegue de vehículos y cargadores.
Mientras tanto, las alianzas digitales se están generalizando: la plataforma de movilidad Arrive amplió su acuerdo con Vattenfall en 2026 para ofrecer servicios de recarga integrados dentro de la aplicación EasyPark en Alemania — una señal de que los conductores cada vez encontrarán la recarga a través de apps de movilidad en lugar de carteras separadas de operadores.
Qué significa esto para el mercado
Primero, concesionarios y flotas: mayor cuota de BEV y una recarga pública más densa cambian los argumentos de las pruebas de conducción y los cálculos del coste total de propiedad — los concesionarios deben asesorar a los clientes sobre qué productos de recarga y apps funcionan realmente en su región. Segundo, para planificadores de red y emplazamientos: pilotos de recarga inteligente como el de Vattenfall demuestran que el software puede multiplicar la capacidad existente de la red secuenciando y autorizando sesiones, reduciendo la necesidad de costosas ampliaciones de red en cada emplazamiento. Tercero, para recicladores y fabricantes de baterías: la adaptación alemana del Reglamento de la UE sobre baterías fija objetivos de recogida y crea rutas más claras para que las baterías de segunda vida se utilicen en almacenamiento estacionario vinculado a hubs de recarga.
La ejecución será clave. Las redes densas de cargadores en Austria ofrecen hoy opciones a los consumidores, pero escalar hubs ultrarrápidos por toda Alemania dependerá de más pilotos, integración de apps y modelos de negocio más claros para los anfitriones de los emplazamientos y las utilities.
Ofertas de vehículos eléctricos en WorldTrader24 →
Fuentes: Statistik Austria, Chargepoints.com, Electrive/Vattenfall, Bundesministerium für Umwelt (BMUKN), Arrive