Kierowcy w Niemczech i Austrii obserwują dwa powiązane trendy: gwałtowny wzrost rejestracji samochodów elektrycznych oraz równoczesne dążenie do uczynienia ładowania publicznego bardziej inteligentnym, szybszym i łagodniejszym dla sieci. Ta konwergencja już zmienia sposób, w jaki dealerzy sprzedają EV, jak floty planują ładowanie na bazie i jak operatorzy sieci wdrażają sprzęt i oprogramowanie wzdłuż alpejskiego korytarza.
Liczby, sieci i pilotaże
Austria odnotowała silny wzrost w 2026 roku: rejestracje samochodów osobowych wzrosły o 10,7% od stycznia do października, przy czym samochody z napędem bateryjnym (BEV) odnotowały wyraźny wzrost — oficjalne dane pokazują zauważalny przyrost BEV w październiku.
Po stronie infrastruktury, rejestry publiczne śledzone przez dane branżowe pokazują, że Austria liczy teraz około 41 600 publicznych punktów ładowania w listopadzie 2026 roku — wysoka gęstość według europejskich standardów, co pomaga wyjaśnić szybsze przyjmowanie BEV.
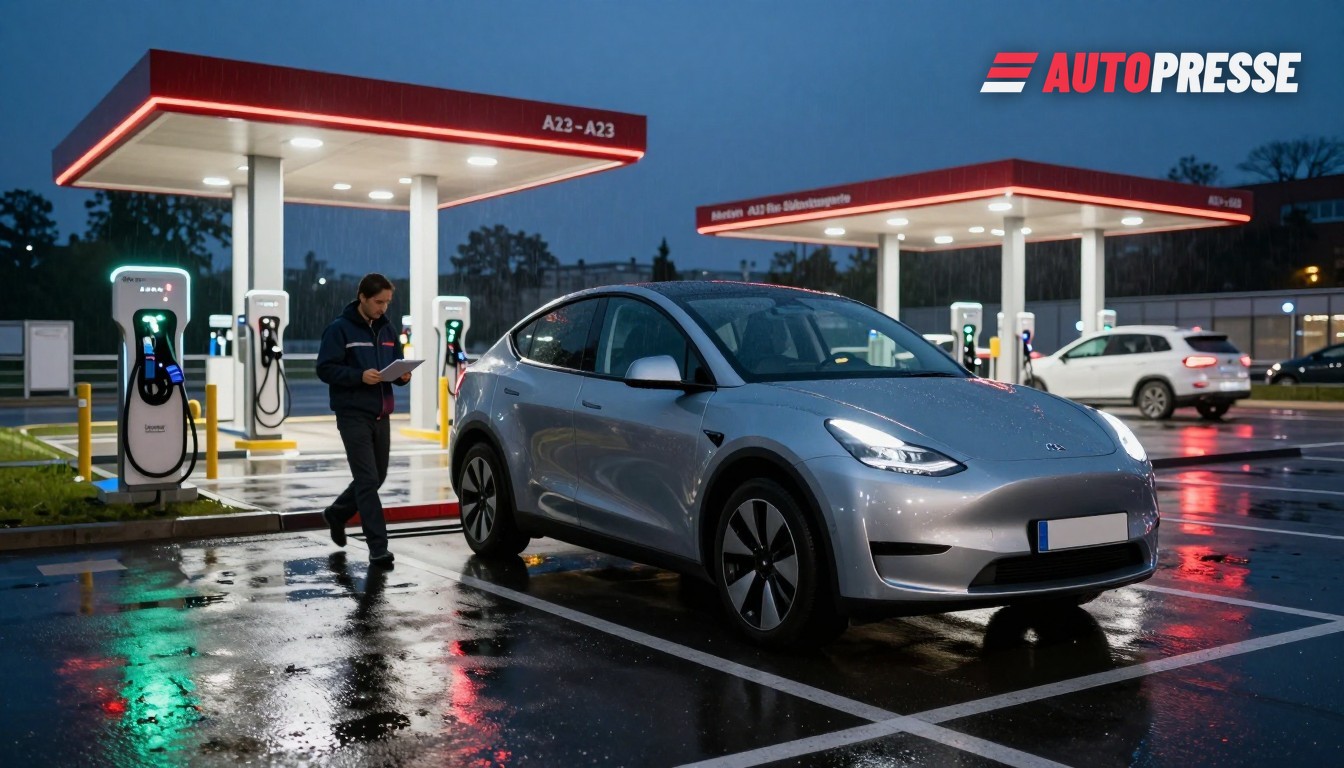
Niemcy działają na komplementarnych frontach: poza rozbudową sprzętu, operatorzy i przedsiębiorstwa energetyczne testują zautomatyzowane i „bezszwowe” ładowanie, które integruje rozliczenia, uwierzytelnianie pojazdu i inteligentne zarządzanie obciążeniem. InCharge Vattenfalla i partnerzy przeprowadzili pilotaż transgraniczny obejmujący Szwecję, Holandię i Niemcy na początku 2026 roku, w którym brało udział ponad 700 kierowców, i który ma na celu wdrożenie Seamless Charging na stronach InCharge później jesienią/zimą 2026.
Polityka i regulacje przekształcają tło
Regulacje również się zmieniają. Niemcy dostosowały prawo krajowe, by transponować unijne Rozporządzenie o bateriach (Rozporządzenie (UE) 2023/1542) i stosują środki przejściowe — na przykład utrzymując wyższe niemieckie cele zbiórki baterii do końca 2026 roku, podczas gdy przepisy UE są wdrażane. Ta praca legislacyjna wpływa na recykling, łańcuchy dostaw drugiego życia i ekonomię cyklu życia stojącą za wdrażaniem pojazdów i punktów ładowania.
Tymczasem partnerstwa cyfrowe wchodzą do głównego nurtu: platforma mobilności Arrive rozszerzyła współpracę z Vattenfall w 2026 roku, aby dostarczać zintegrowane usługi ładowania EV w aplikacji EasyPark w Niemczech — znak, że kierowcy coraz częściej będą korzystać z ładowania przez aplikacje mobilności, a nie oddzielne portfele operatorów.
Co to oznacza dla rynku
Po pierwsze, dealerzy i floty: wyższy udział BEV i gęstsza sieć publicznego ładowania zmieniają prezentacje jazd próbnych i obliczenia całkowitych kosztów posiadania — dealerzy muszą doradzać klientom, które produkty i aplikacje ładowania faktycznie działają w ich regionie. Po drugie, dla planistów sieci i lokalizacji: pilotaże inteligentnego ładowania, takie jak projekt Vattenfalla, udowadniają, że oprogramowanie może pomnożyć istniejącą pojemność sieci przez sekwencjonowanie i autoryzowanie sesji, zmniejszając potrzebę kosztownych modernizacji sieci w każdej lokalizacji. Po trzecie, dla firm recyklingowych i producentów baterii: niemieckie dostosowanie Rozporządzenia o bateriach UE utrwala cele zbiórki i tworzy jaśniejsze ścieżki dla baterii drugiego życia do wykorzystania w magazynach stacjonarnych powiązanych z hubami ładowania.
Wykonanie będzie miało znaczenie. Gęste sieci ładowarek w Austrii dają konsumentom dziś opcje, ale skalowanie ultra‑szybkich hubów w całych Niemczech będzie zależeć od kolejnych pilotaży, integracji aplikacji i jaśniejszych modeli biznesowych dla gospodarzy lokalizacji oraz przedsiębiorstw użyteczności publicznej.
Oferty samochodów elektrycznych na WorldTrader24 →
Źródła: Statistik Austria, Chargepoints.com, Electrive/Vattenfall, Bundesministerium für Umwelt (BMUKN), Arrive