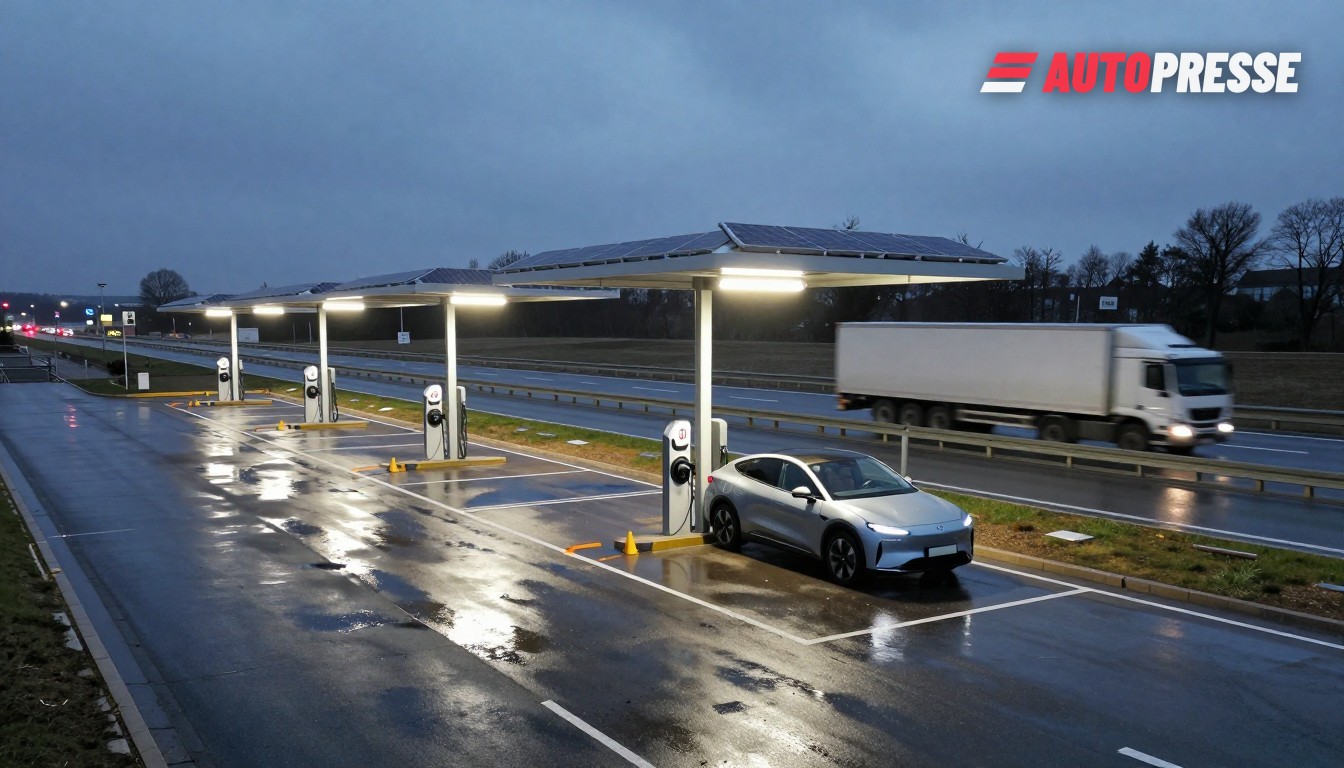
Fahrer in Deutschland und Österreich erleben zwei verknüpfte Trends: einen Anstieg bei den Elektrozulassungen und zugleich einen Vorstoß, öffentliches Laden intelligenter, schneller und netzfreundlicher zu machen. Dieses Zusammentreffen verändert bereits, wie Händler E‑Fahrzeuge verkaufen, wie Flotten das Depotladen planen und wie Netzbetreiber Hardware und Software entlang des Alpenkorridors einsetzen.
Zahlen, Netze und Pilotprojekte
Österreich meldete 2026 eine starke Nachfrage: Die Pkw‑Neuzulassungen stiegen von Januar bis Oktober um 10,7 %, wobei batterieelektrische Fahrzeuge deutlich zunahmen — amtliche Daten zeigen insbesondere im Oktober einen spürbaren BEV‑Zuwachs.
Beim Infrastrukturangebot verzeichnen öffentliche Register, die von Branchendaten erfasst werden, im November 2026 rund 41.600 öffentliche Ladepunkte in Österreich — eine hohe Dichte nach europäischen Maßstäben, die den schnelleren BEV‑Zuwachs erklärt.
Deutschland geht ergänzende Wege: Neben dem Ausbau der Hardware testen Betreiber und Versorger automatisiertes und „seamless“ Laden, das Abrechnung, Fahrzeugauthentifizierung und intelligentes Lastmanagement integriert. Vattenfalls InCharge und Partner führten Anfang 2026 einen grenzüberschreitenden Versuch in Schweden, den Niederlanden und Deutschland mit mehr als 700 Fahrern durch und planen, Seamless Charging im Herbst/Winter 2026 an weiteren InCharge‑Standorten auszurollen.
Politik und Regeln gestalten den Rahmen neu
Auch die Regulierung ändert sich. Deutschland hat das nationale Recht angepasst, um die EU‑Batterieverordnung (Verordnung (EU) 2023/1542) umzusetzen, und nutzt Übergangsmaßnahmen — beispielsweise die Beibehaltung höherer deutscher Sammelziele für Batterien bis Ende 2026, während die EU‑Regeln schrittweise in Kraft treten. Diese Rechtsarbeit beeinflusst Recycling, Second‑Life‑Lieferketten und die Lebenszykluskalkulationen hinter Fahrzeug‑ und Laderollouts.
Gleichzeitig dringen digitale Partnerschaften in den Mainstream vor: Die Mobilitätsplattform Arrive erweiterte 2026 ihre Zusammenarbeit mit Vattenfall, um integrierte E‑Ladedienste innerhalb der EasyPark‑App in Deutschland anzubieten — ein Hinweis darauf, dass Fahrer zunehmend über Mobilitäts‑Apps statt über separate Betreiber‑Wallets laden werden.
Was das für den Markt bedeutet
Erstens: Händler und Flottenbetreiber. Höhere BEV‑Anteile und dichtere öffentliche Ladeinfrastruktur ändern Probefahrt‑Argumente und Total‑Cost‑of‑Ownership‑Berechnungen — Händler müssen Kunden beraten, welche Ladeprodukte und Apps in ihrer Region tatsächlich funktionieren. Zweitens: Netz‑ und Standortplaner. Intelligente Ladepiloten wie der von Vattenfall zeigen, dass Software vorhandene Netzkapazität durch zeitliche Staffelung und Autorisierung von Ladevorgängen vervielfachen kann, wodurch teure Netzaufrüstungen an jedem Standort seltener nötig werden. Drittens: Recycler und Batterieunternehmen. Die deutsche Umsetzung der EU‑Batterieverordnung verankert Sammelziele und schafft klarere Wege, wie Second‑Life‑Batterien in stationären Speichern an Ladezentren eingesetzt werden können.
Auf die Umsetzung kommt es an. Dichte Ladenetze in Österreich bieten Verbrauchern heute Wahlmöglichkeiten, doch die Skalierung von ultraschnellen Hubs in Deutschland hängt von weiteren Pilotprojekten, App‑Integration und klareren Geschäftsmodellen für Standortbetreiber und Versorger ab.
Elektroauto-Angebote auf WorldTrader24 →
Quellen: Statistik Austria, Chargepoints.com, Electrive/Vattenfall, Bundesministerium für Umwelt (BMUKN), Arrive