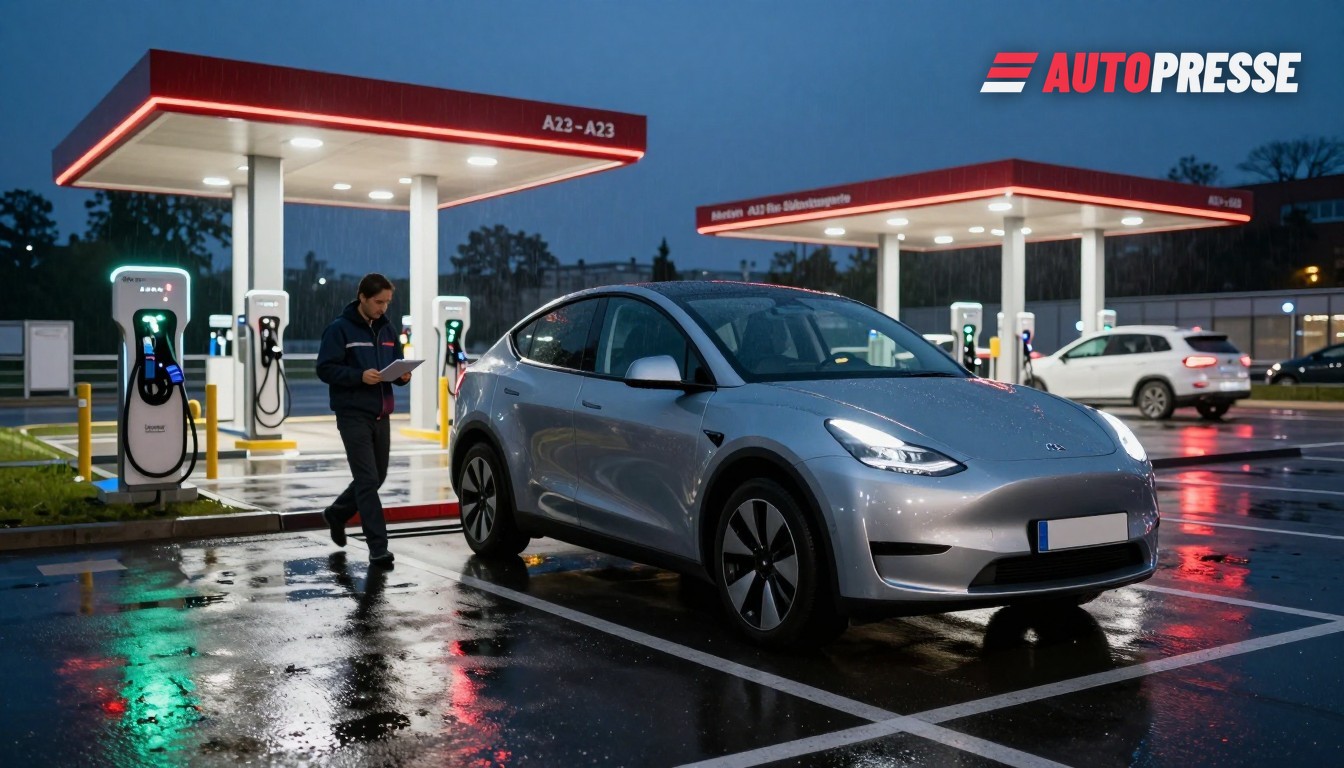
德国与奥地利的驾驶者正同时目睹两大关联趋势:电动车注册激增,以及一场旨在让公共充电更智能、更快速且对电网更友好的运动。二者的汇聚已经改变了经销商销售电动车的方式、车队规划库充的思路,以及网络运营商在阿尔卑斯走廊部署硬件与软件的做法。
数据、网络与试点
奥地利在2026年出现了强劲增长:乘用车注册量在1月至10月间上升了10.7%,其中纯电动车(BEV)大幅增长——官方数据显示市场在10月出现了显著的BEV增幅。
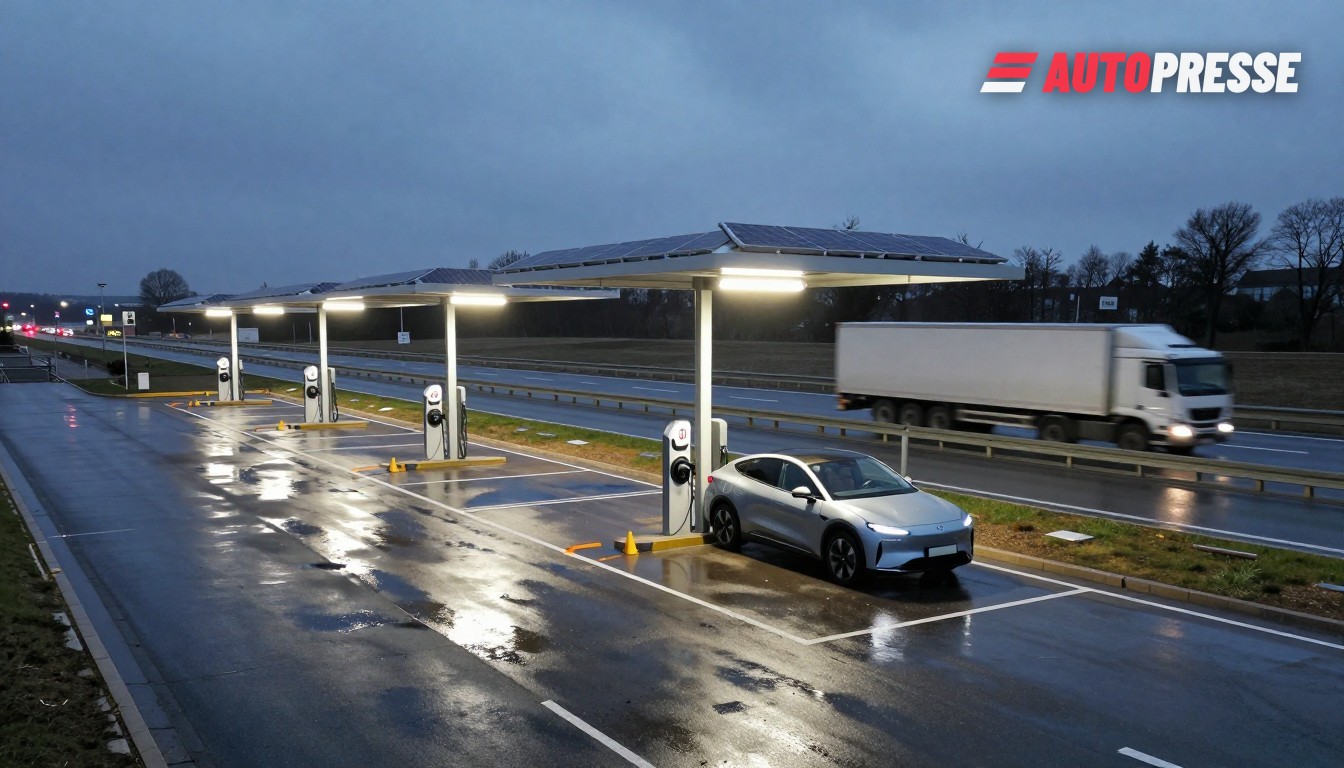
在基础设施方面,行业数据跟踪的公共登记显示,截至2026年11月,奥地利现列有大约41,600个公共充电点——按欧洲标准属于高密度,这也有助解释BEV采纳速度更快的原因。
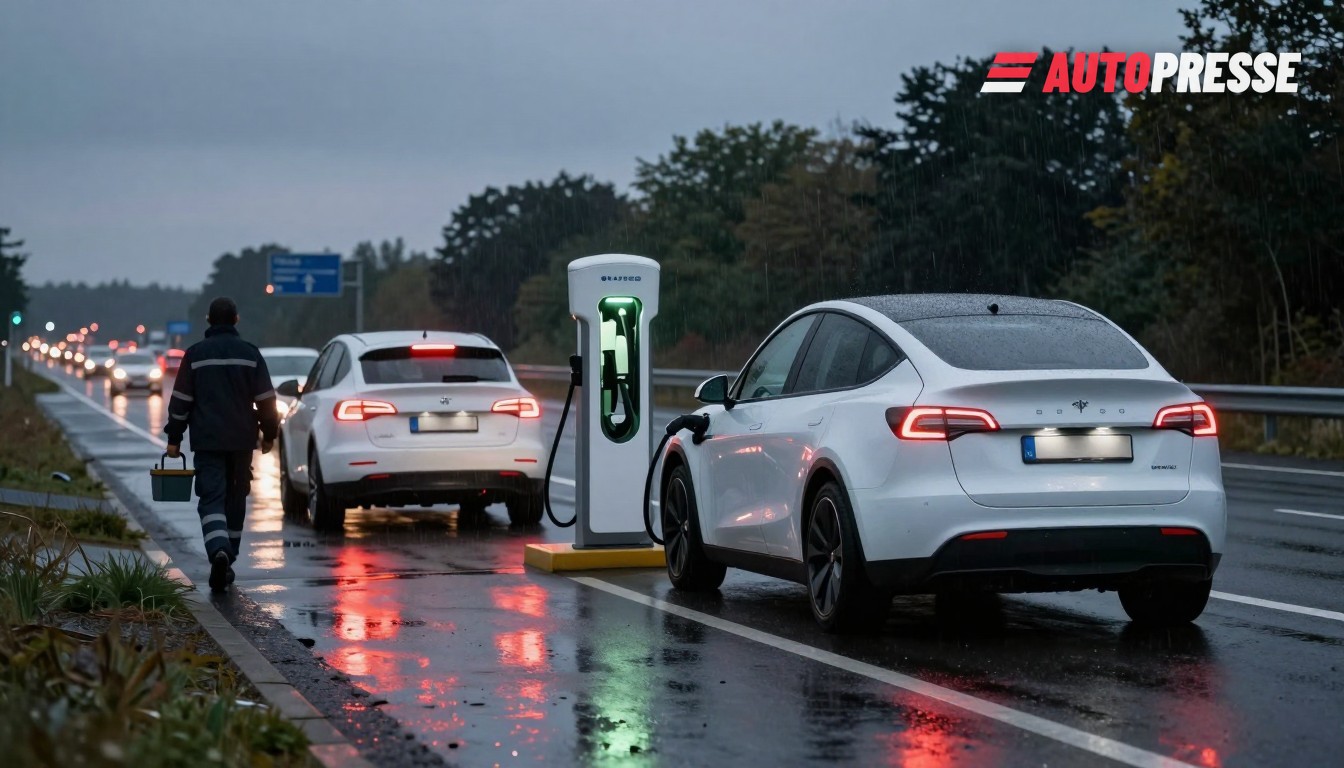
德国在互补方向上推进:除了硬件扩张外,运营商与公用事业公司正在试验自动化和“无缝”充电,融合计费、车辆认证与智能负荷管理。Vattenfall的InCharge及其合作伙伴在2026年早些时候开展了一项覆盖瑞典、荷兰与德国的跨境试验,涉及700多名司机,目标是在2026年秋/冬将无缝充电推广到更多InCharge站点。
政策与规则重塑背景
监管也在发生变化。德国已调整国内法律以贯彻欧盟电池法规(法规(EU)2023/1542),并采用过渡性措施——例如在欧盟规则逐步生效期间,将较高的德国电池回收目标维持到2026年底。这些法律工作影响到回收、二次利用供应链以及车辆与充电器部署背后的生命周期经济学。
与此同时,数字合作正在进入主流:出行平台Arrive在2026年扩展了与Vattenfall的合作,在德国的EasyPark应用内提供一体化电动车充电服务——这表明驾驶者将越来越多地通过出行应用而非独立运营商钱包来寻找充电服务。
这对市场意味着什么
首先,对经销商与车队而言:更高的BEV占比和更密集的公共充电改变了试驾话术和总体拥有成本计算——经销商必须就哪些充电产品与应用在其所在地区实际可用向客户提供建议。其次,对电网与场站规划者而言:像Vattenfall这样的智能充电试点证明,软件可通过对充电会话进行排序与授权来放大现有电网容量,从而减少每个站点进行昂贵网络升级的需求。第三,对回收商与电池企业而言:德国对欧盟电池法规的落地巩固了回收目标,并为二次利用电池在与充电枢纽相关的固定储能中的使用创造了更清晰的路径。
执行将决定成败。奥地利密集的充电网络今天为消费者提供了更多选择,但在德国大规模推广超快充枢纽将取决于更多试点、应用集成以及为场地主与公用事业公司确立更清晰的商业模式。
来源:Statistik Austria、Chargepoints.com、Electrive/Vattenfall、联邦环境部(BMUKN)、Arrive