Oostenrijk bereikte in de zomer van 2026 een duidelijk lokaal mijlpaal — in juli waren er meer dan 300.000 batterij‑elektrische personenauto’s op de weg en oktober liet een nieuw maandrecord zien met 8.434 nieuwe BEV‑inschrijvingen. Mobiliteitsminister Leonore Gewessler (persbericht) omlijstte de mijlpaal als bewijs dat “e‑mobiliteit in Oostenrijk is gearriveerd”.
Cijfers en momentum: Oostenrijk versus Duitsland
De voertuigstatistieken van Oostenrijk tonen dat de markt voor nieuwe auto’s groeit en elektrificeert: Statistik Austria meldt een dubbelecijferige stijging in nieuwe registraties tot nu toe in 2026 en zeer sterke maand‑op‑maand‑toenames voor BEV’s — de opleving in oktober zette een trend voort die de nationale BEV‑vloot in juli voorbij de 300.000 bracht.
Duitsland ziet ook een snellere elektrificatie van het wagenpark: federale registratiegegevens en marktanalyse tonen een stijgend aandeel batterij‑ en plug‑in‑modellen in 2026, met alternatieve‑aandrijvingregistraties die sterk toenemen vergeleken met 2025. Onafhankelijke trackers schatten het EU‑brede BEV‑aandeel van nieuwe auto’s voorlopig ruwweg in de lage tot midden twintig procent in 2026, waarbij Duitsland een groot volume van die verkopen bijdraagt.
Laden, capaciteit en waar de cellen vandaan komen
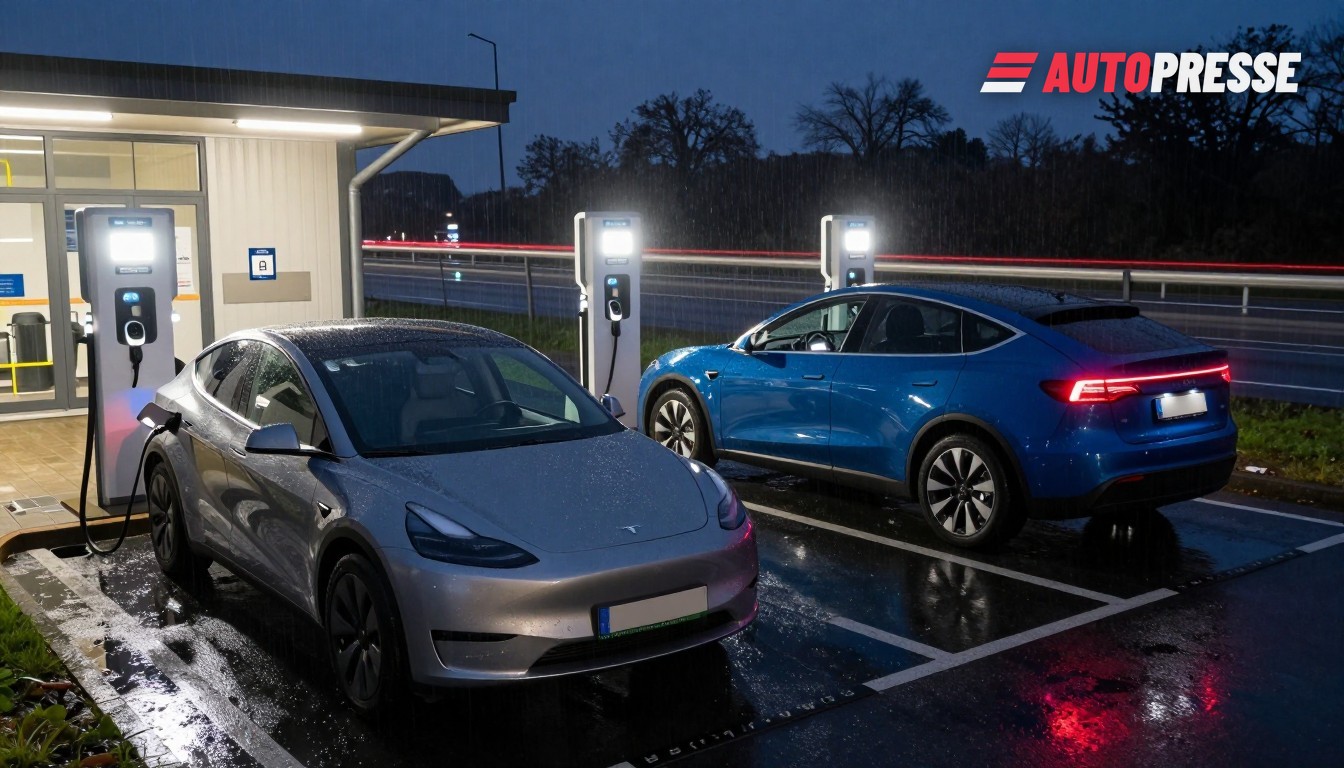
De laadinfrastructuur in beide landen breidt zich verder uit maar blijft gefragmenteerd per exploitant en technologie. Netwerkmontoringsprojecten noemen tientallen commerciële exploitanten actief in Duitsland, met exploitanten zoals EnBW, ChargePoint (en lokale netwerkleveranciers) onder de grootste qua aantal aansluitpunten in recente inventarissen. Tegelijkertijd tonen infrastructuurdashboards dat het geïnstalleerde laadvermogen jaar‑op‑jaar stijgt naarmate publieke DC‑capaciteit en depotgerichte oplossingen opschalen.
Aan de aanbodzijde stimuleert Duitsland onderzoek‑naar‑opschaling voor batterijcellen: Fraunhofer’s FFB Fab — een onderzoeks‑ en pilotlijn in Münster opgeschaald naar gigawatt‑klasse celproductie — ging in 2026 een nieuwe bouw‑ en pilotfase in, waarmee Duitsland zich positioneert om de kloof tussen laboratoriumchemie en industriële celuitvoer te verkorten. De faciliteit wordt expliciet gepresenteerd als een Europese brug tussen R&D en gigafabriekproductie.
Wat dit betekent voor de markt
Bestuurders en wagenparken: een groter BEV‑modelaanbod en stijgende aantallen laders maken langeafstandselectricaal gebruik praktischer in beide landen, maar laadsysteemkwaliteit en geografische hiaten blijven belangrijk voor plattelandsbestuurders. De hoge BEV‑penetratie in Oostenrijk versnelt de beschikbaarheid van tweedehands BEV’s en de elektrificatie van wagenparken in 2027.
Dealers en werkplaatsen: de stijgende BEV‑volumes zullen gebruikte‑autovoorraad en aftersales‑werk veranderen — werkplaatsen moeten investeren in hoogvoltage‑training en diagnostische tools terwijl dealers verkoop‑ en inruilpraktijken aanpassen aan grotere BEV‑stromen. De statistische groei in nieuwe registraties benadrukt de snelheid van die transitie.
Leveranciers en fabrieken: Duitsland’s investering in pilot‑naar‑gigawatt celijnen (FFB Fab) verkort de time‑to‑market voor nieuwe chemieën en ondersteunt lokale toeleveringsketens, maar opschaling naar volledige commerciële gigafabrieken blijft complex en kapitaalintensief. Die onderzoeksinspanning is gericht op het behouden van een groter deel van de batterijwaardeketen in Europa.
Net en beleidsmakers: de stijgende aantallen BEV’s creëren zowel vraag als flexibiliteitspotentieel voor netten; netwerkbeheerders en toezichthouders moeten capaciteit en uitrol van slim laden coördineren nu publieke en depotladers zich vermenigvuldigen. Nationale statistieken en infrastructuurdashboards laten de kortetermijnuitdaging zien: groeiende voertuig‑elektrificatie matchen met bruikbare, betrouwbare laadinfrastructuur en lokale celproductiecapaciteit.
Elektrische auto’s op WorldTrader24 →
Bronnen: Oostenrijks Ministerie voor Industrie (BMIMI), Statistik Austria, Fraunhofer FFB Fab, ChargeInsights, KBA