Austria alcanzó un hito local claro en el verano de 2026: más de 300.000 turismos eléctricos de batería circulaban por sus carreteras en julio, y octubre registró un nuevo récord mensual con 8.434 nuevas matrículas de BEV. La ministra de Movilidad Leonore Gewessler (comunicado de prensa) enmarcó el hito como prueba de que “la e‑movilidad ha llegado” a Austria.
Números y impulso: Austria vs Alemania
Las estadísticas de vehículos de Austria muestran que el mercado de turismos nuevos del país está creciendo y electrificándose: Statistik Austria informa de un aumento de dos dígitos en las matriculaciones de nuevos vehículos en lo que va de 2026 y subidas intermensuales muy fuertes para los BEV; el auge de octubre continuó una tendencia que empujó la flota nacional de BEV por encima de las 300.000 unidades en julio.
Alemania también está experimentando una electrificación más rápida en toda la flota: los datos federales de matriculaciones y los análisis de mercado muestran una creciente proporción de modelos eléctricos y enchufables durante 2026, con matriculaciones de propulsiones alternativas muy superiores en comparación con 2025. Seguidores independientes sitúan la cuota de BEV de los coches nuevos en la UE en torno a la baja‑media veintena en 2026 hasta la fecha, con Alemania aportando un gran volumen de esas ventas.
Carga, capacidad y de dónde vienen las celdas
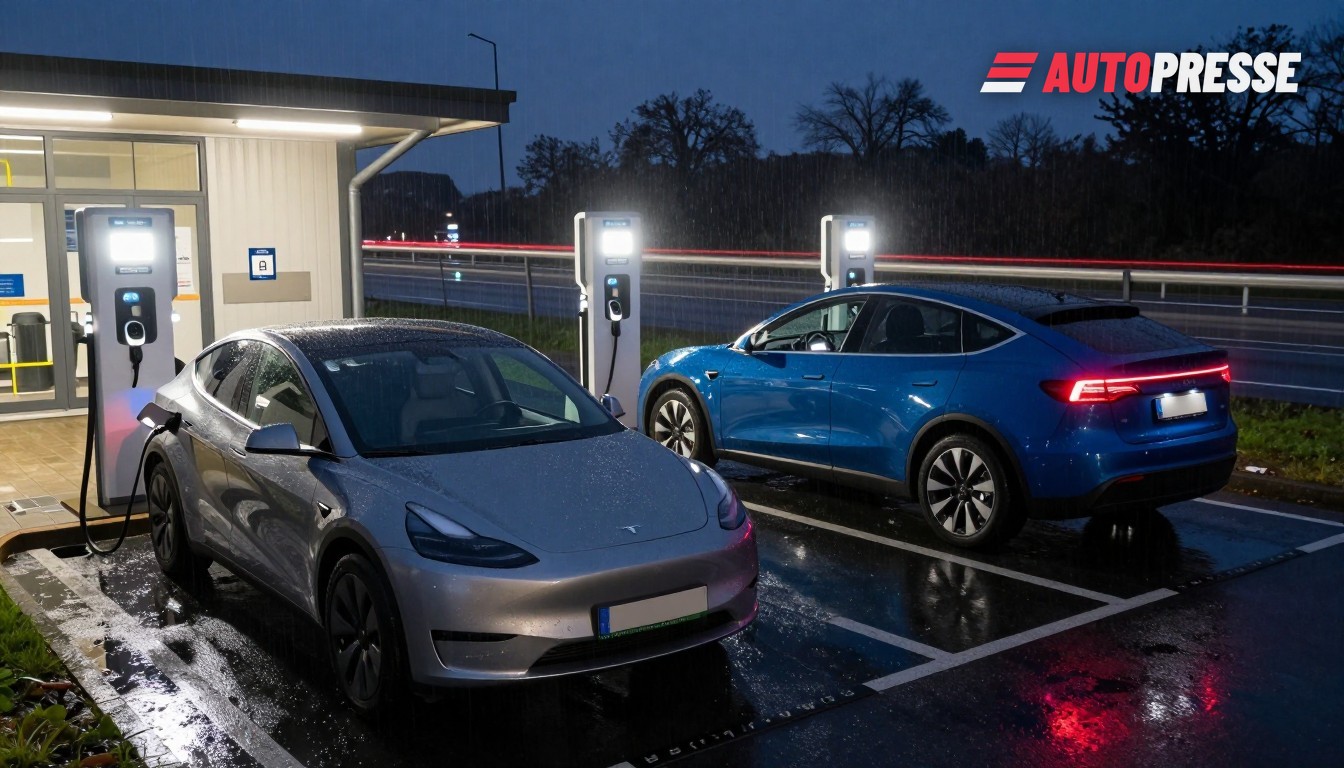
La infraestructura de carga en ambos países sigue expandiéndose pero permanece fragmentada por operador y tecnología. Proyectos de monitorización de redes listan docenas de operadores comerciales activos en Alemania, con operadores como EnBW, ChargePoint (y proveedores de redes locales) entre los mayores por número de conectores en inventarios recientes. Al mismo tiempo, los paneles de infraestructura muestran que la potencia de carga instalada crece año tras año a medida que aumentan la capacidad pública de corriente continua y las soluciones en cocheras y depósitos.
En el lado de la oferta, Alemania impulsa la investigación hacia la escala para celdas de batería: la FFB Fab del Fraunhofer —una línea de investigación y piloto en Münster escalada a producción de celdas de clase gigavatio— entró en una nueva fase de construcción y piloto en 2026, posicionando a Alemania para acortar la brecha entre la química de laboratorio y la producción industrial de celdas. La instalación se presenta explícitamente como un puente europeo entre I+D y la producción en gigafactoría.
Qué significa esto para el mercado
Conductores y flotas: una mayor oferta de modelos BEV y el aumento de puntos de carga hacen que el uso eléctrico en largas distancias sea más práctico en ambos países, pero la calidad de los cargadores y las lagunas geográficas siguen siendo importantes para los conductores rurales. La alta penetración de BEV en Austria acelera la disponibilidad de vehículos eléctricos de segunda mano y la electrificación de flotas en 2027.
Concesionarios y talleres: el aumento de volúmenes de BEV modificará los inventarios de vehículos usados y el trabajo posventa: los talleres deben invertir en formación en alta tensión y en herramientas de diagnóstico, mientras los concesionarios adaptan las prácticas de venta al detalle y de intercambio a flujos mayores de BEV. El crecimiento estadístico de las matriculaciones nuevas subraya la velocidad de esa transición.
Proveedores y fábricas: la inversión de Alemania en líneas piloto‑a‑gigavatios para celdas (FFB Fab) reduce el tiempo de comercialización de nuevas químicas y apoya las cadenas de suministro locales, pero escalar hasta gigafactorías comerciales completas sigue siendo complejo e intensivo en capital. Ese impulso investigador pretende mantener más eslabones de la cadena de valor de las baterías en Europa.
Red y responsables políticos: el aumento del número de BEV genera tanto demanda como potencial de flexibilidad para las redes; operadores y reguladores deberán coordinar la capacidad y el despliegue de carga inteligente a medida que se multiplican los cargadores públicos y en cocheras. Las estadísticas nacionales y los paneles de infraestructura muestran el desafío a corto plazo: igualar la creciente electrificación del parque con una carga utilizable, fiable y con capacidad de producción local de celdas.
Coches eléctricos en WorldTrader24 →
Fuentes: Ministerio Austriaco de Industria (BMIMI), Statistik Austria, Fraunhofer FFB Fab, ChargeInsights, KBA