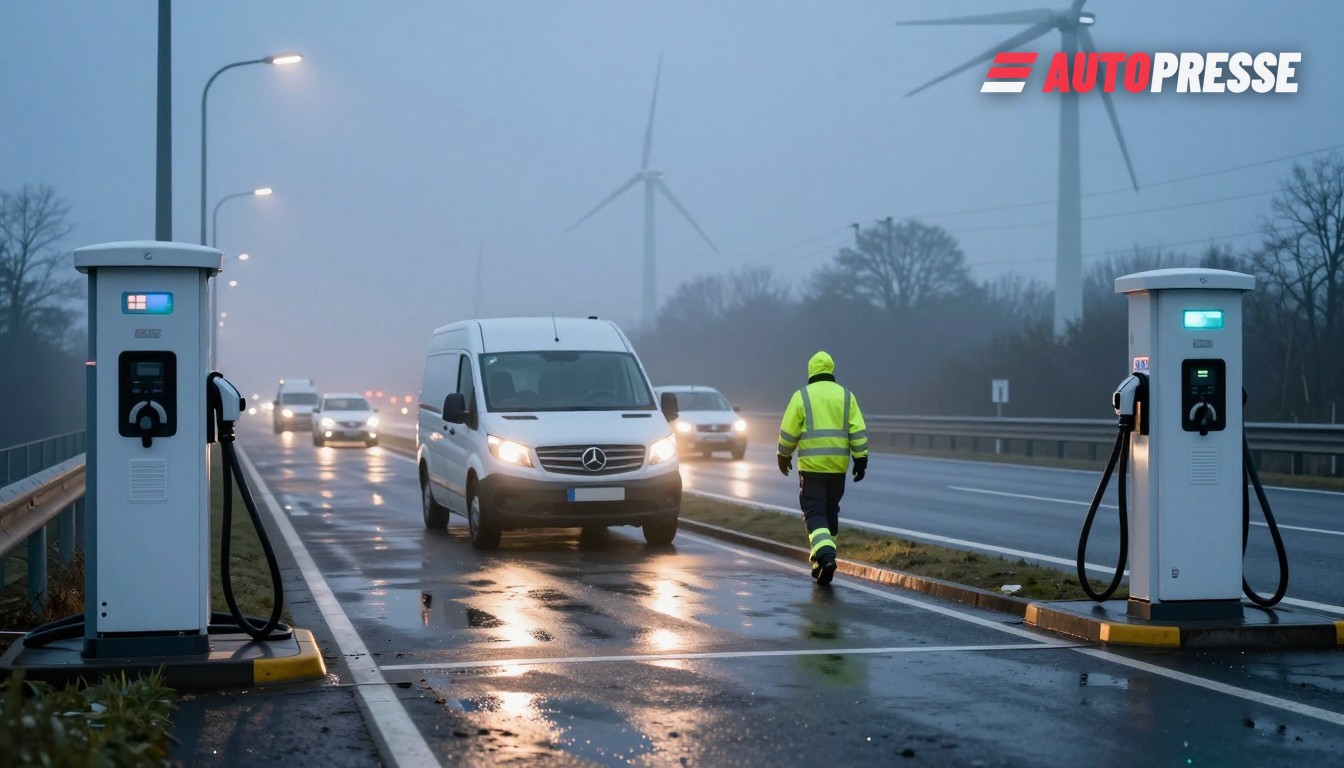
今年秋季,德国和奥地利的电动汽车司机、经销商和车队将面对更商业化、更快速的充电格局。自2026年11月1日起,梅赛德斯‑奔驰已将其欧洲高功率枢纽组合——47个枢纽共374个独立插口,其中德国31个站点、奥地利6个站点——移交给Electra网络,改变了许多高速公路和零售充电站的运营方,这些充电站是驾驶者依赖的基础设施。
Electra与充电地图
这一运营移交在实际层面很重要:Electra已在奥地利运营超快的HYC‑1000站点,最显著的是A2上的Völkermarkt枢纽(八个泊位,每个插口最高可达600 kW),现在将把梅赛德斯的高端枢纽加入其漫游和预约生态系统。这意味着德国和奥地利的梅赛德斯用户可以保留车内访问和优先资费,而Electra则在欧洲范围内新增374个高功率泊位。Völkermarkt站点于2026年早些时候开放,运营方将其呈现为奥地利最强大的公共枢纽,采用Alpitronic的HYC‑1000架构,使每个泊位可达600 kW。
在系统层面,运营商正加速升级旧有充电桩和支付系统以符合欧盟及国家法规——根据目前的AFIR/标准化时间表,自2027年起新售或重大翻新后的快充桩必须支持ISO 15118‑20和Plug&Charge功能,且德国的校准法(Eichrecht)继续监管按kWh计费的准确性。该监管推动催生以软件为先的升级路径:总部位于慕尼黑的EcoG已与西门子合作,为基于SIMATIC的直流充电桩提供升级方案,使运营商在无需全面更换硬件的情况下,满足网络安全韧性法案和ISO 15118‑20的要求。
特斯拉的本地电芯押注及其连锁反应
与此同时,德国的制造版图也在发生变化:特斯拉计划于2027年在其柏林‑勃兰登堡超级工厂(Grünheide)开始4680电芯的生产,目标初期产能可达约18 GWh/年,并为电芯制造新增约1,500个岗位——特斯拉将此举表述为确保本地供应韧性,而非立即的成本优势。Grünheide的本地电芯产量将改变欧洲整车与电池供应链的采购与物流模式。
这对市场意味着什么
对司机而言:更多的超快充电选择和统一漫游或能减少干线路线的等待时间,但随着运营商和整车厂就接入与定价进行谈判,资费可能会更加分散。对经销商和车队而言:车内预约、Plug&Charge以及符合Eichrecht的计费将成为推荐或部署站点时的采购优先项。对供应商和电网规划者而言:兆瓦级枢纽的铺开及现场电力柜(HYC‑1000模式)意味着瓶颈将是电网容量与智能能量管理,而不仅仅是充电硬件。对德国工业政策而言:特斯拉选择在Grünheide投产电芯强调,即便欧洲在建设新的超级工厂和回收能力,整车厂的垂直整合仍是对抗全球供应冲击的重要对冲手段。
来源:Electra(新闻稿)、Electrive、Battery‑News、Elvo/AFIR 指南、EVNews。