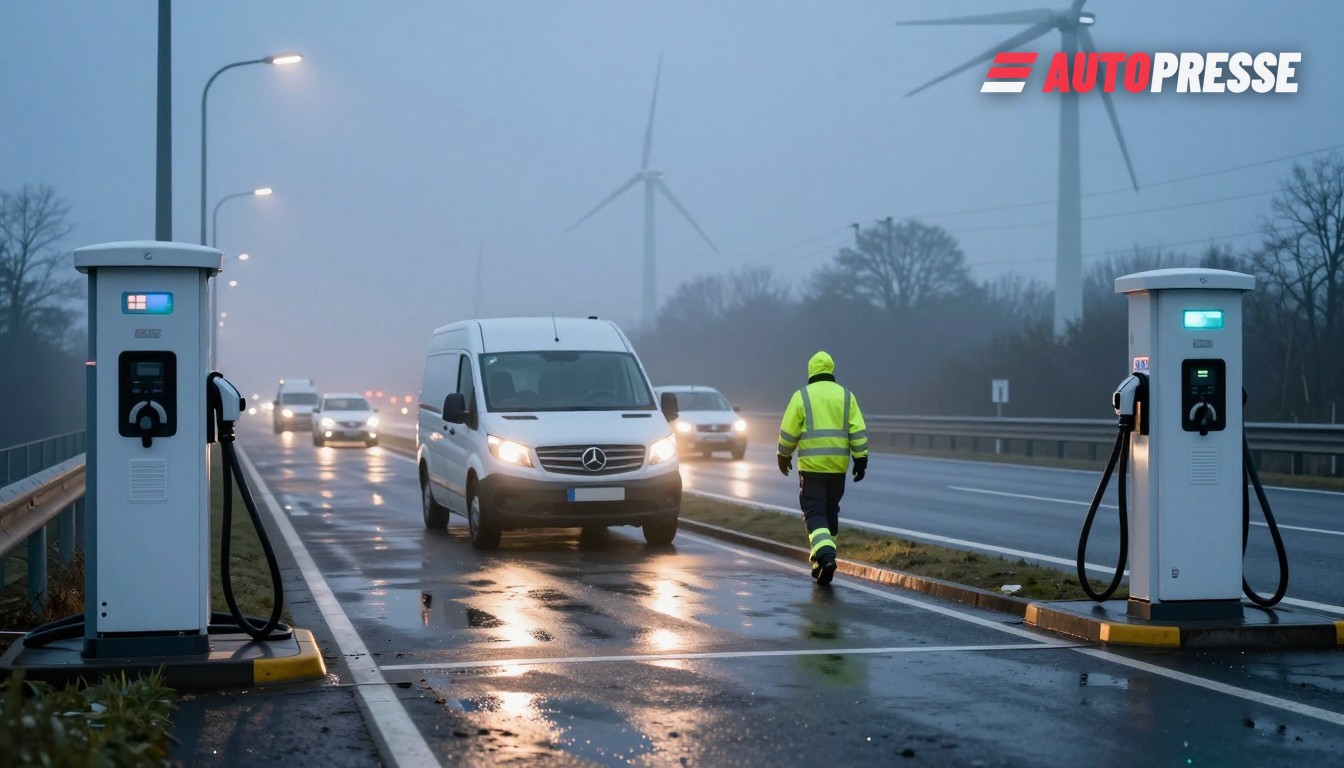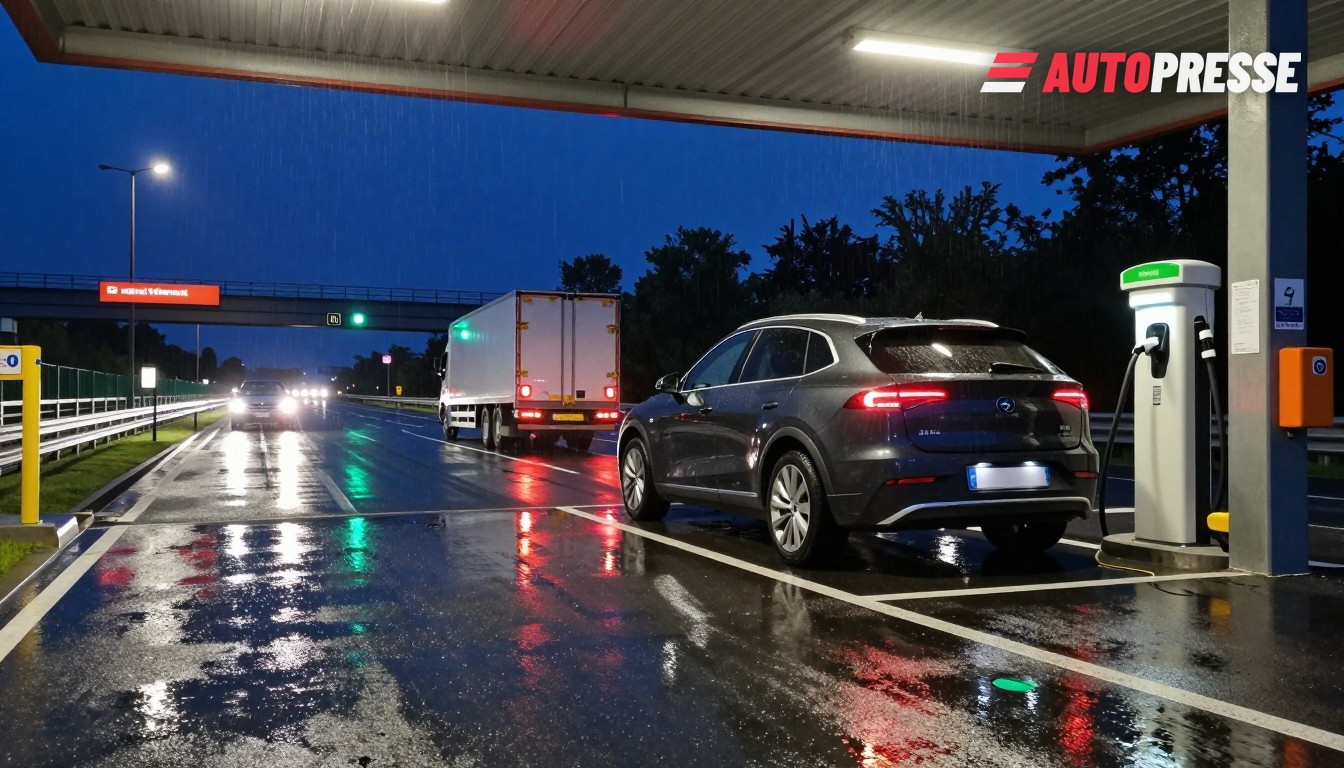
Los conductores eléctricos, concesionarios y flotas de Alemania y Austria se enfrentan este otoño a un panorama de carga más rápido y comercial. Mercedes‑Benz ha transferido su cartera europea de hubs de alta potencia —47 hubs con 374 tomas individuales, incluidas 31 ubicaciones en Alemania y seis en Austria— a la red de Electra desde el 1 de noviembre de 2026, cambiando quién gestiona muchos de los cargadores de autopista y minoristas de los que dependen los conductores.
Electra y el mapa de carga
La transferencia operativa importa sobre el terreno: Electra ya opera sitios ultrarrápidos HYC‑1000 en Austria, en particular el hub de Völkermarkt en la A2 (ocho puestos con hasta 600 kW por toma), y ahora sumará los hubs premium de Mercedes a su ecosistema de roaming y reservas. Eso significa que los clientes de Mercedes en Alemania y Austria mantienen el acceso integrado en el vehículo y tarifas preferentes, mientras Electra gana 374 puestos de alta potencia más en toda Europa. El sitio de Völkermarkt se abrió a principios de 2026 y los operadores lo presentan como el hub público más potente de Austria, utilizando la arquitectura HYC‑1000 de Alpitronic para alcanzar hasta 600 kW por puesto.
A nivel de sistemas, los operadores compiten por actualizar cargadores heredados y sistemas de pago para cumplir tanto las normas de la UE como nacionales: los nuevos cargadores rápidos vendidos o sustancialmente renovados deberán soportar ISO 15118‑20 y las funciones Plug&Charge a partir de 2027 según los plazos actuales de AFIR/normalización, y la ley de calibración alemana (Eichrecht) sigue rigiendo la precisión de facturación para la medición en kWh. Ese impulso regulatorio está impulsando actualizaciones centradas en software: la empresa muniquesa EcoG se ha asociado con Siemens para ofrecer una vía de actualización para cargadores DC basados en SIMATIC, de modo que los operadores puedan cumplir los requisitos del Cyber Resilience Act e ISO 15118‑20 sin reemplazos completos de hardware.
Apuesta de Tesla por celdas locales y su efecto en cadena
Al mismo tiempo, el mapa manufacturero de Alemania está cambiando: Tesla planea comenzar la producción de celdas 4680 en su Gigafábrica de Berlín‑Brandenburgo (Grünheide) en 2027, con un objetivo de rampa inicial que podría alcanzar alrededor de 18 GWh por año y añadir aproximadamente 1.500 empleos para la fabricación de celdas —un movimiento que Tesla presenta como asegurar la resiliencia del suministro local más que una ventaja de coste inmediata. La producción local de celdas en Grünheide cambiará las fuentes y la logística para las cadenas de suministro europeas de vehículos y baterías.
Qué significa esto para el mercado
Para los conductores: más opciones ultrarrápidas y roaming unificado pueden reducir los tiempos de espera en rutas principales, pero cabe esperar fragmentación tarifaria a medida que operadores y fabricantes negocien acceso y precios. Para concesionarios y flotas: la reserva integrada en el vehículo, Plug&Charge y la facturación conforme al Eichrecht se convertirán en prioridades de compra al elegir sitios para recomendar o desplegar. Para proveedores y planificadores de red: el despliegue de hubs capaces de megavatios más armarios de potencia in situ (el modelo HYC‑1000) significa que la capacidad de la red y la gestión energética inteligente serán el cuello de botella, no solo el hardware del cargador. Y para la política industrial de Alemania: la decisión de Tesla de fabricar celdas en Grünheide subraya que la integración vertical por parte de los OEM sigue siendo una fuerte cobertura contra las perturbaciones globales del suministro, incluso cuando Europa construye nuevas gigafábricas y capacidad de reciclaje.
Vehículos eléctricos disponibles en WorldTrader24 →
Fuentes: Electra (comunicado de prensa), Electrive, Battery‑News, Guía Elvo/AFIR, EVNews.