今年欧洲两大供应商动向正在德奥边境两侧展开——驾驶者、经销商和供应商员工都应予以重视。2026年7月初,大陆集团同意将其工业事业部ContiTech以40亿欧元出售给Lone Star Funds;与此同时,格拉茨的合同制造商Magna Steyr持续为中国整车厂扩展装配,并宣布将在该厂生产第四款XPENG车型。这些发展共同改变了零部件的制造地点、谁拥有这些业务以及哪些岗位会留在德国或转移到其他地方。
交易与供应链变化
大陆出售ContiTech的协议于2026年7月4日签署;该交易将该业务估值为40亿欧元,另加最多2.5亿欧元的绩效相关或有款项,且仍须取得监管批准。
作为出售前的ContiTech重组措施的一部分,大陆在2026年5月与德国员工代表就影响约1,600个岗位的措施达成一致;该方案包括自愿离职计划和岗位对接支持。
监管机构正对该交易保持关注:拟议收购已于2026年9月按照欧盟合并条例向欧盟委员会申报。该申报明确了被转让的业务范围及审查涉及的地点。
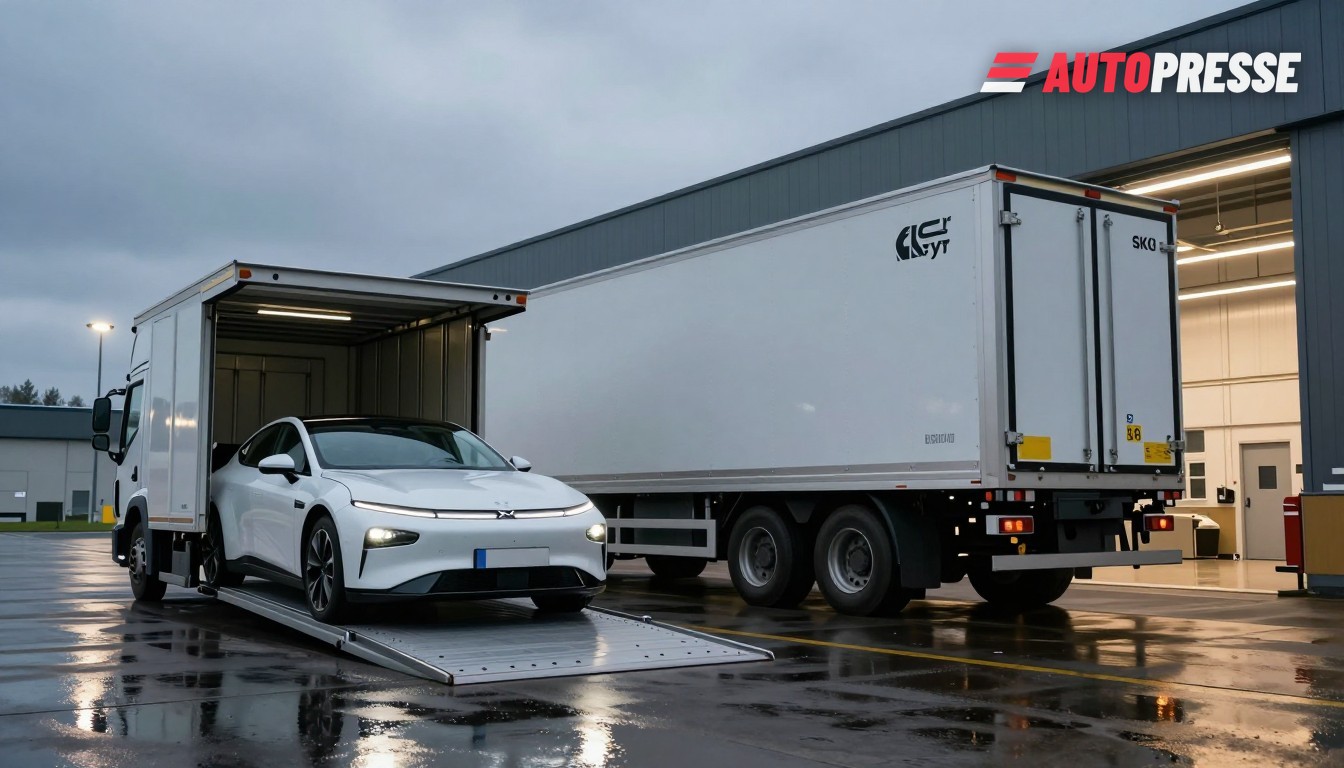
与此同时,奥地利的Magna Steyr已由零星合同订单转向为中国品牌提供稳定的本地生产。XPENG的G6和G9自2025年开始在格拉茨生产,P7+于2026年初开始下线,XPENG确认将在2026年底前在格拉茨装配第四款车型——Magna在其投资者演示材料中也强调,格拉茨为XPENG及其他客户装配多个整车项目。
这些整车项目改变了周边供应商的采购行为:半散件(SKD)套件和日益增长的本地装配提高了对更多欧洲采购零部件的需求,但也给零部件制造商带来压力,要求其将产能迁近最终装配地,否则有失去内容份额给已靠近格拉茨或其他合同工厂的供应商的风险。
与此同时,部分产能正在从德国外迁:据《European Rubber Journal》2026年9月报道,大陆正将部分实心工业轮胎生产从科尔巴赫(Korbach)迁往亚洲,以收紧其制造布局——这提醒人们,所有权变更和成本压力即便在其他活动本地化的背景下也可能促成地理上的搬迁。
这对市场意味着什么
对德国供应商而言,ContiTech出售和已商定的裁员既意味着扰动,也带来机会。私募股权所有者通常更强调利润率和选择性投资;这可能导致进一步的工厂优化,但也可能在Lone Star或其后继者认为具备竞争优势的领域出现定向投资。2026年5月的社会方案协议表明部分重组已达成并将被执行。
对奥地利而言,格拉茨作为中国整车厂低摩擦合同制造中心的角色日益增强,推动对本地冲压、电子和物流供应商的需求——若区域供应商能满足欧洲质量和认证要求,他们将获得争取新项目的杠杆。Magna的公开资料与行业报告指出,格拉茨目前已为XPENG及其他品牌装配若干整车项目。
在两国范围内,采购团队将面临两重压力:一是捍卫在较低成本全球供应商面前的内容份额与利润率,二是快速响应新的本地生产节点,以抢占因格拉茨(及类似地点)装配而增加的零部件体量份额。对车间一线员工而言,现实是混合的——ContiTech的裁员协议是真实存在的,而Magna的扩张则在奥地利创造了新的招聘机会。
来源:Continental, Electrive