德国和奥地利正在竞相重塑欧洲货物流动的骨干:柏林正在重新设计用于道路和高速公路的支付方式,而维也纳和奥地利联邦铁路(ÖBB)则在敲定数十亿欧元的铁路计划和新的多式联运能力。这些举措影响到司机、货运公司、港口和工厂供应链——但政策制定者和行业团体表示,仅靠资金无法解决货运量下降或由维修工程与人员短缺引起的瓶颈问题。
新资金——以及用于公路的新融资模式
2027 年的德国预算草案预计交通核心预算为 264.3 亿欧元,并为 2027 年交通投资从联邦“基础设施与气候中和特别资金”(Sondervermögen Infrastruktur und Klimaneutralität)中划拨约 177.2 亿欧元。该计划还提出提高铁路资金(对联邦铁路通道的资助约增加 3.105 亿欧元,升至约 30 亿欧元)并指出 Autobahn GmbH 将从 2028 年起获准有限的信贷额度并直接分享部分卡车通行费收入——这些措施旨在为公路投资提供长期可预测性。
行业协会对向可预测资本的转变表示欢迎,但警告称一些有针对性的支持项目可能面临挤压:联邦物资管理协会(Bundesverband Materialwirtschaft,BME)指出对铁路专用线补助(拟议约 2000 万欧元)的削减令人担忧,可能会放慢私人接入网络的进度。物流联合会(DSLV)呼吁联邦提供可靠的、多年期拨款,以便运营商能够规划运力调整。
奥地利:在货运走弱时大举押注铁路
ÖBB 计划在未来几年进行大规模升级——公开报告和行业报道将 ÖBB 在 2027 至 2032 年间的框架性投资估计为约 195 亿欧元,区域性方案如福拉尔贝格(Vorarlberg)交通项目承诺到 2031 年投入约 10.85 亿欧元以改造终端并提升战略走廊的货运能力。ÖBB 自身数据显示,2025 年铁路货运表现下滑(约下降 4%,至 262 亿净吨公里),而运营方正在重新配置服务以在施工期间维持原材料流动。
阿尔卑斯山两侧的私营与国有参与者正在协调以维护工业供应链:ÖBB Rail Cargo Group、钢铁企业 voestalpine 及其合作伙伴越来越多地将来自科佩尔港(Port of Koper)及其他门户的物料,经定制的、有时跨境的时刻表运往奥地利钢铁基地。其逻辑是:在交通仍具战略性的路线上投资铁路容量与可靠性。
港口与终端:多式联运运力扩张,自动化到来
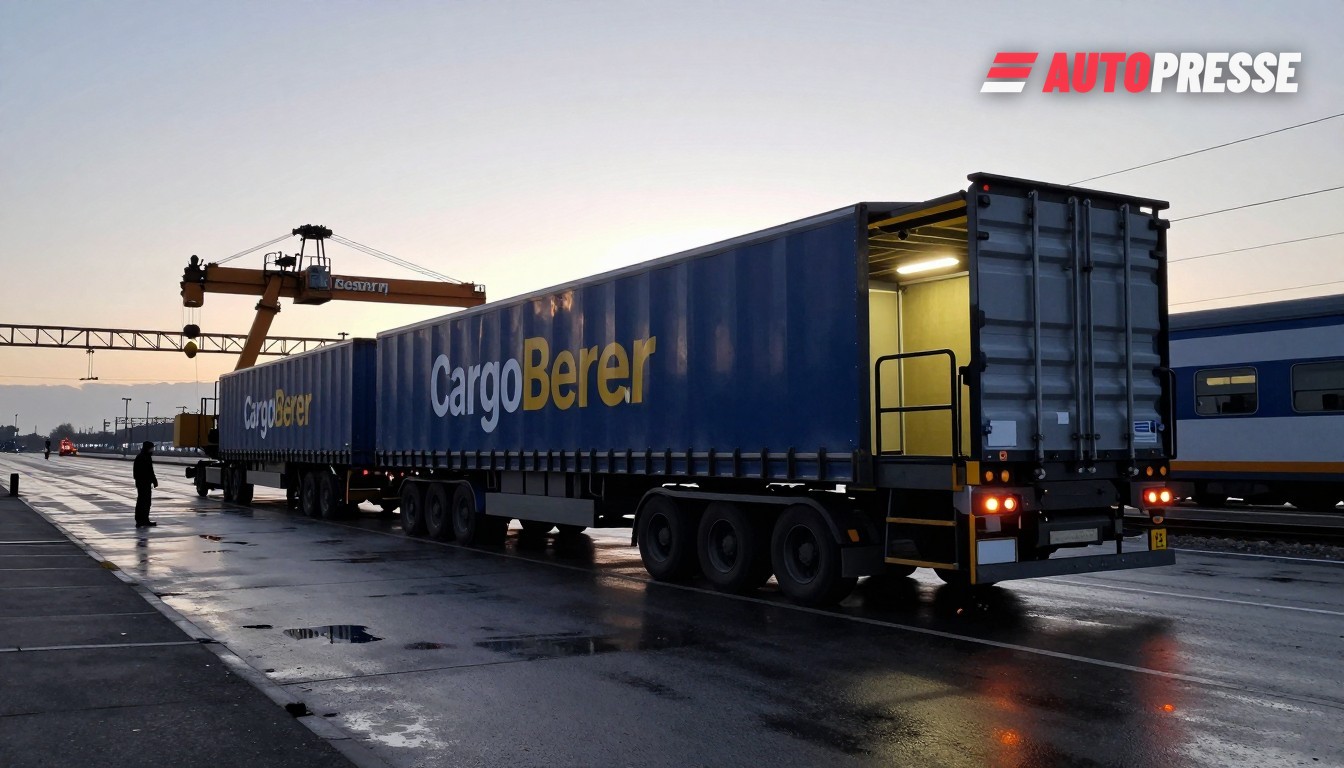
港口和私营物流集团正在扩建多式联运终端,以应对更长的列车并提升转运效率。罗斯托克在轨道延伸后扩展了其多式联运基础设施,现为前往南欧和东欧的数十列周运列车提供服务;而巴斯夫(BASF)确认在路德维希港(Ludwigshafen)枢纽进行了六位数的铁路物流投资(报道超过 1 亿欧元),以将货运转向铁路。与此同时,CargoBeamer 已取得卡尔登基尔亨(Kaldenkirchen)终端的运营控制,并将其扩建为德国首个完整的 CargoBeamer 自动化设施,分阶段投运计划定于 2027 年初——这表明私营技术能够提高南北通道的吞吐量。
但运力增长正与需求疲软发生冲突:德铁(Deutsche Bahn)的市场展望警告称,德国货运量在 2026 年初再次下降,且持续稳定预计要到 2027 年之前难以实现,这强调新终端和数十亿支出必须与市场复苏相匹配才能奏效。
这对市场意味着什么
短期:货运承运商和港口运营商可期待更明确、更大规模的公路与铁路投资计划,但施工和走廊现代化将继续造成临时瓶颈。托运人应为服务调整、某些走廊更长的运输时间以及随着卡尔登基尔亨和罗斯托克等终端扩能而出现的新多式联运选项做好预算准备。
中期:可预测的高速公路融资以及奥地利和德国的大型铁路计划为运输方式转移创造了机会——前提是侧线和最后一公里链接得到资助且实施速度加快。如果货运需求在 2026–2027 年期间仍然疲弱,运营商将面临在摊销投资的同时调整服务组合与定价的双重挑战。
来源:德国联邦议院(Deutscher Bundestag)、德铁(Deutsche Bahn)、ÖBB、CargoBeamer、ICIS、罗斯托克港(Rostock Port)、BME、DSLV