Alemania y Austria compiten por redibujar la columna vertebral del movimiento de mercancías en Europa: Berlín está reformando la forma de pagar carreteras y autopistas, mientras Viena y ÖBB consolidan programas ferroviarios por miles de millones de euros y nueva capacidad intermodal. Las medidas afectan a conductores, transportistas por carretera, puertos y cadenas de suministro industriales, pero responsables políticos y asociaciones del sector advierten de que el dinero por sí solo no arreglará la caída de los volúmenes de mercancías ni los cuellos de botella causados por obras de renovación y la escasez de personal.
Nuevo dinero — y un nuevo modelo de financiación para las carreteras
El proyecto de presupuesto alemán para 2027 prevé un presupuesto núcleo de transporte de 26.430 millones de euros y asigna aproximadamente 17.720 millones de euros del "Sondervermögen Infrastruktur und Klimaneutralität" para inversiones en transporte en 2027. El plan también establece una mayor financiación del ferrocarril (un aumento de aproximadamente 310,5 millones de euros hasta unos 3.000 millones de euros para las Bundesschienenwege) y señala que la Autobahn GmbH recibirá capacidad limitada de crédito y una participación directa en los ingresos de la Lkw‑maut a partir de 2028 —pasos destinados a dar previsibilidad a largo plazo a la inversión en carreteras.
Las asociaciones industriales dieron la bienvenida al giro hacia un capital predecible, pero advirtieron que algunas líneas de apoyo específicas corren el riesgo de verse recortadas: el Bundesverband Materialwirtschaft (BME) destacó su preocupación por los recortes a las subvenciones para apartaderos ferroviarios (una línea propuesta de aproximadamente 20 millones de euros) que podrían ralentizar las conexiones privadas a la red. La federación logística DSLV pidió asignaciones federales fiables y plurianuales para que los operadores puedan planificar cambios de capacidad.
Austria: fuerte apuesta por el ferrocarril mientras el tráfico de mercancías se debilita
ÖBB planea grandes mejoras en los próximos años: informes públicos y cobertura del sector sitúan las inversiones marco de ÖBB en aproximadamente 19.500 millones de euros entre 2027 y 2032, y paquetes regionales como un programa de movilidad para Vorarlberg comprometen aproximadamente 1.085 millones de euros hasta 2031 para modernizar terminales y aumentar la capacidad de mercancías en corredores estratégicos. Los propios resultados de ÖBB muestran que el rendimiento del transporte ferroviario de mercancías cayó en 2025 (un ~4% hasta 26,2 mil millones de toneladas netas‑kilómetro) y el operador está reconfigurando servicios para mantener el flujo de materias primas a pesar de las obras.
Al otro lado de los Alpes, actores privados y estatales se coordinan para mantener las cadenas de suministro industriales: ÖBB Rail Cargo Group, voestalpine y socios desvían cada vez más materiales desde el puerto de Koper y otros accesos hacia las instalaciones siderúrgicas austríacas utilizando horarios a medida, a veces transfronterizos. La lógica: invertir en capacidad y fiabilidad ferroviaria donde el tráfico sigue siendo estratégico.
Puertos y terminales: expansión de capacidad intermodal y llegada de la automatización
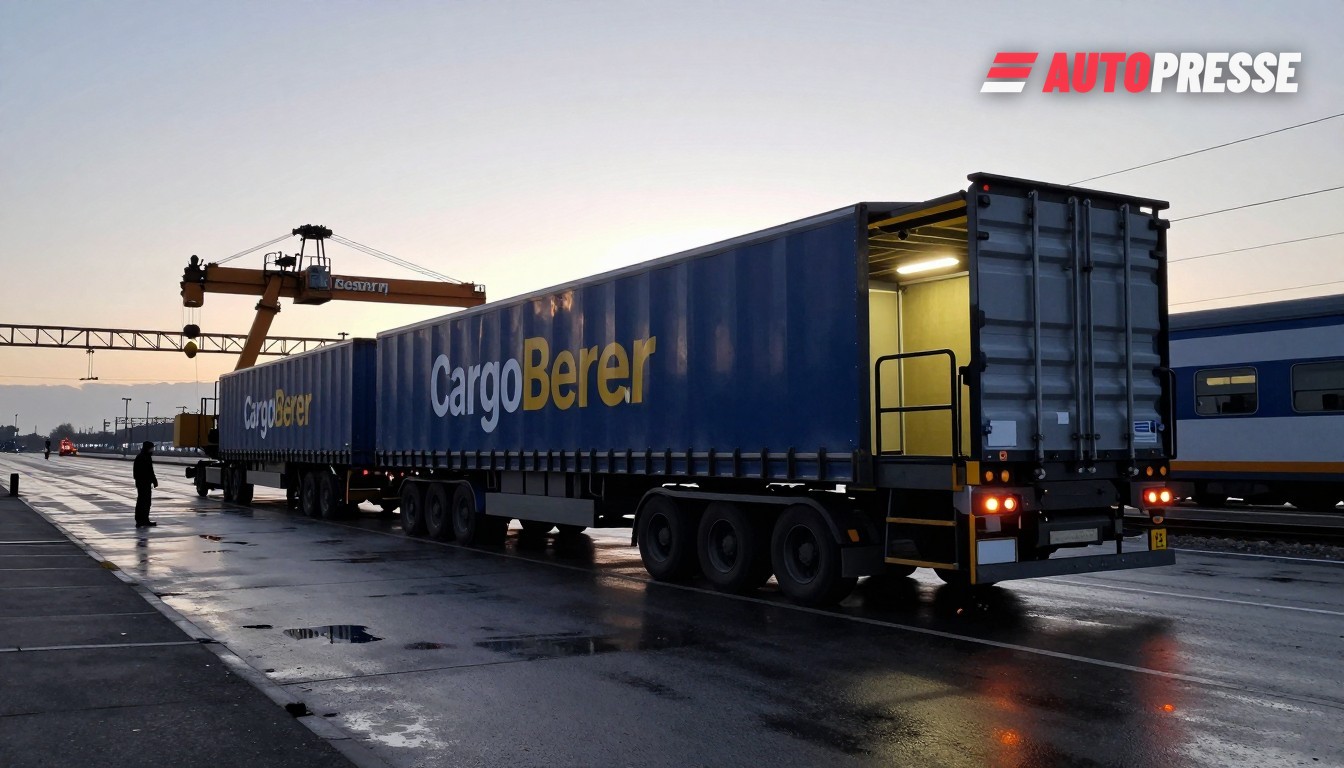
Puertos y grupos logísticos privados están ampliando terminales intermodales para atender trenes más largos y mejorar el rendimiento de transbordo. Rostock amplió su infraestructura intermodal y ahora atiende docenas de trenes intermodales semanales hacia el sur y el este de Europa tras las ampliaciones de vía, mientras que BASF confirmó una inversión ferroviaria de seis cifras (informada en más de 100 millones de euros) en el centro de Ludwigshafen para trasladar carga al ferrocarril. Al mismo tiempo, CargoBeamer ha asumido el control operativo de la terminal de Kaldenkirchen y la está ampliando para convertirla en la primera instalación totalmente automatizada de CargoBeamer en Alemania, con puesta en servicio por fases prevista para principios de 2027 —una señal de que la tecnología privada puede aumentar el rendimiento en las rutas norte–sur.
Pero el crecimiento de la capacidad choca con la débil demanda: la perspectiva de mercado de Deutsche Bahn advierte que los volúmenes de mercancías en Alemania cayeron de nuevo a comienzos de 2026 y que no se espera una estabilización sostenida antes de 2027, lo que subraya que las nuevas terminales y los miles de millones de gasto deben alinearse con la recuperación del mercado para resultar rentables.
Qué significa esto para el mercado
A corto plazo: los transportistas por carretera y los operadores portuarios pueden esperar programas de inversión más claros y mayores para carreteras y ferrocarril, pero las obras y las modernizaciones de corredores seguirán creando cuellos de botella temporales. Los cargadores deben presupuestar ajustes de servicio, tiempos de tránsito más largos en algunos corredores y nuevas opciones intermodales a medida que terminales como Kaldenkirchen y Rostock aumenten su capacidad.
A medio plazo: la financiación predecible de las autopistas y los grandes programas ferroviarios en Austria y Alemania crean una oportunidad de cambio modal —siempre que se financien los apartaderos y los enlaces de última milla y se acelere la implementación. Si la demanda de mercancías sigue débil durante 2026–2027, los operadores se enfrentarán al doble reto de amortizar las inversiones mientras adaptan sus carteras de servicios y precios.
Fuentes: Deutscher Bundestag, Deutsche Bahn, ÖBB, CargoBeamer, ICIS, Rostock Port, BME, DSLV